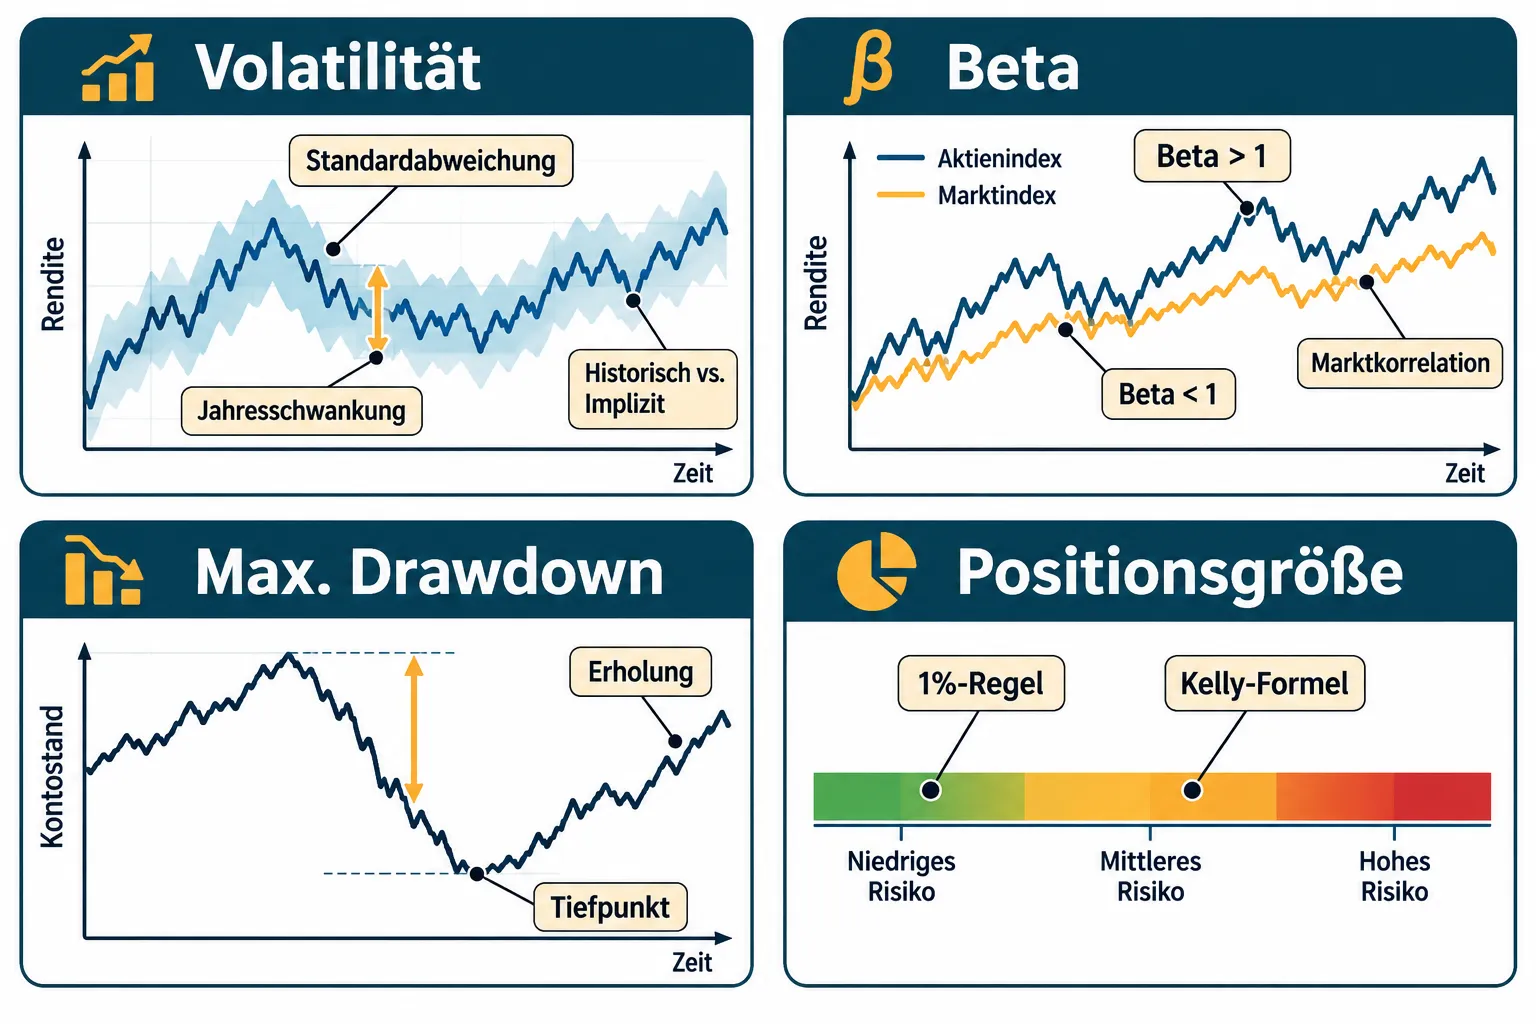
Aktienrisiko messen bedeutet nicht, eine einzige Zahl zu finden, sondern die richtigen Fragen zu stellen. Volatilität zeigt, wie stark ein Kurs schwankt. Beta zeigt, wie eng eine Aktie am Markt hängt. Der maximale Drawdown zeigt den schlimmsten tatsächlichen Verlust. Erst wer alle drei versteht, kann daraus eine sinnvolle Positionsgröße ableiten.
Key Takeaways
- Volatilität ist die Standardabweichung der Renditen und beschreibt die typische Jahresschwankung eines Wertpapiers.
- Beta misst die Marktsensitivität: Ein Wert über 1 bedeutet stärkere Ausschläge als der Index, unter 1 schwächere.
- Maximaler Drawdown (MDD) zeigt den größten Peak-to-Trough-Verlust und bildet das Risiko aus Anlegersicht am ehrlichsten ab.
- Keine einzelne Kennzahl erfasst das Gesamtrisiko vollständig. Volatilität, Beta und MDD ergänzen sich gegenseitig.
- Die Positionsgröße sollte so gewählt werden, dass ein realistischer Verlust das Gesamtportfolio nicht wesentlich beschädigt. Die 1-%-Regel und die Kelly-Formel bieten dafür konkrete Ausgangspunkte.
- Implizite Volatilität zeigt die Markterwartung für künftige Schwankungen, historische Volatilität zeigt das Vergangene. Beide liefern unterschiedliche Informationen.
- Diversifikation reduziert das unsystematische Risiko, eliminiert aber das systematische (Markt-)Risiko nicht.
- Risikomessung ist kein Werkzeug nur für Profis. Privatanleger profitieren unmittelbar, wenn sie ihre Positionsgrößen auf Basis konkreter Kennzahlen festlegen.
Was ist Volatilität und wie messe ich sie richtig
Volatilität ist die Standardabweichung der prozentualen Renditen über einen definierten Zeitraum. Ein hoher Wert bedeutet, dass der Kurs stark um seinen Durchschnitt schwankt. Ein niedriger Wert zeigt eine gleichmäßigere Entwicklung.
In der Praxis unterscheidet man zwei Varianten:
- Historische Volatilität: Berechnet aus tatsächlichen Kursrenditen der Vergangenheit, typischerweise über 30, 90 oder 252 Handelstage (ein Handelsjahr). Sie zeigt, wie stark ein Titel in der Vergangenheit geschwankt hat.
- Implizite Volatilität: Abgeleitet aus Optionspreisen, beschreibt sie die Markterwartung für künftige Schwankungen. Sie ist zukunftsorientiert, aber nicht präzise vorhersagend.
Welche ist besser? Weder noch, beide beantworten verschiedene Fragen. Historische Volatilität eignet sich für Vergleiche und Positionsgrößenberechnungen. Implizite Volatilität eignet sich, um aktuelle Marktnervosität zu beurteilen. Wer eine Aktie mit 60 % Jahresvolatilität hält, muss damit rechnen, dass der Kurs in einem schlechten Jahr um die Hälfte fallen kann. Eine Aktie mit 15 % Volatilität zeigt solche Einbrüche deutlich seltener.
Warum schwankt ein Aktienkurs so stark? Kursschwankungen entstehen durch neue Informationen (Quartalszahlen, Zinsentscheide), veränderte Erwartungen und schlicht durch Angebot und Nachfrage. Kleinere Unternehmen und Wachstumstitel schwanken stärker als große, etablierte Konzerne, weil ihre Gewinne weniger vorhersehbar sind und das Handelsvolumen geringer ist.
Wie berechne ich das Beta einer Aktie
Beta misst die Sensitivität einer Aktie gegenüber dem Gesamtmarkt. Es beantwortet die Frage: Wenn der Index um 1 % steigt oder fällt, um wie viel Prozent bewegt sich diese Aktie typischerweise?
Die Formel lautet:
Beta = Kovarianz(Rendite Aktie, Rendite Markt) / Varianz(Rendite Markt)
Praktische Lesehilfe:
| Beta-Wert | Bedeutung |
|---|---|
| Beta = 1,0 | Aktie bewegt sich gleichauf mit dem Markt |
| Beta = 1,5 | Aktie schwankt 50 % stärker als der Markt |
| Beta = 0,6 | Aktie schwankt 40 % weniger als der Markt |
| Beta < 0 | Aktie bewegt sich entgegen dem Markt (selten) |
Beta wird in der Praxis aus historischen Daten geschätzt, üblicherweise mit monatlichen Renditen über fünf Jahre oder täglichen Renditen über ein bis zwei Jahre. Viele Finanzportale zeigen diesen Wert direkt an.
Unterschied zwischen Volatilität und Beta: Volatilität misst die absolute Schwankungsbreite, Beta misst die relative Marktkopplung. Eine Aktie kann hohe Volatilität haben und trotzdem ein niedriges Beta, wenn ihre Schwankungen kaum mit dem Markt korrelieren. Beta allein sagt nichts darüber aus, wie tief ein Kurs fallen kann, es zeigt nur, wie eng er am Markt hängt. Deshalb sollte Beta stets mit Volatilität und Drawdown kombiniert betrachtet werden.
Maximaler Drawdown: Die tiefste Verlustphase verstehen
Der maximale Drawdown (MDD) ist der größte prozentuale Verlust vom höchsten Punkt bis zum tiefsten Punkt eines Investments in einem bestimmten Zeitraum, bevor eine neue Erholung beginnt.
Formel: MDD = (Höchststand – Tiefststand) / Höchststand
Ein Beispiel: Ein Portfolio erreicht einen Wert von 10.000 Euro, fällt dann auf 8.700 Euro und erholt sich danach. Der MDD beträgt 13 %. Portfolios mit einem MDD von 55 % haben historisch viele Anleger am Tiefpunkt zum Ausstieg veranlasst, obwohl eine Erholung folgte.
Warum ist MDD ehrlicher als Volatilität? Volatilität behandelt Ausschläge nach oben und unten symmetrisch. Drawdown zeigt ausschließlich den tatsächlichen Verlust, den ein Anleger im schlechtesten beobachteten Zeitraum erlitten hätte. Für Anleger, die nicht wissen wollen, wie stark ihr Depot schwankt, sondern wie tief es maximal fallen könnte, ist der MDD die relevantere Zahl. Plattformen wie Capitally nutzen in ihrem 2026 eingeführten Risiko-Score-System genau diese Kennzahl als eine von elf kombinierten Metriken.
Drawdown-basiertes Risikomanagement geht einen Schritt weiter: Strategien werden explizit so kalibriert, dass ein definierter maximaler Drawdown nicht überschritten wird, bevor Positionen reduziert werden.
Positionsgröße berechnen: Risikomanagement in der Praxis
Die Positionsgröße bestimmt, wie viel Kapital in eine einzelne Aktie investiert wird. Sie ist der direkteste Hebel, den ein Anleger auf sein Gesamtrisiko hat.
Schritt-für-Schritt-Vorgehen:
- Maximalen Verlust pro Trade festlegen: Viele Anleger begrenzen den Verlust pro Position auf 1 % des Gesamtportfolios. Bei 50.000 Euro Depot wären das maximal 500 Euro Verlust pro Position.
- Stopp-Loss-Abstand bestimmen: Auf Basis der Volatilität oder eines technischen Niveaus wird festgelegt, bei welchem Kursverlust die Position geschlossen wird. Beispiel: 10 % unter Einstieg.
- Positionsgröße berechnen: Maximaler Verlust in Euro geteilt durch Stopp-Loss-Abstand in Prozent. Im Beispiel: 500 Euro / 10 % = 5.000 Euro Positionsgröße.
Kelly-Formel für Positionsgrößen: Die Kelly-Formel berechnet den optimalen Anteil des Kapitals, der in eine Position investiert werden sollte, basierend auf der Gewinnwahrscheinlichkeit und dem Gewinn-Verlust-Verhältnis. Formel: f = (p × b – q) / b, wobei p die Gewinnwahrscheinlichkeit, q = 1-p die Verlustwahrscheinlichkeit und b das Verhältnis von Gewinn zu Verlust ist.
In der Praxis wird empfohlen, höchstens den halben Kelly-Wert zu verwenden (Half Kelly), da die Formel unter unsicheren Schätzungen zu aggressiv werden kann. Die Kelly-Formel ist sinnvoll für Anleger mit klarer Strategie und historisch verifizierbaren Trefferquoten.
Welche Alternativen zu Volatilität gibt es für die Risikomessung
Volatilität ist weit verbreitet, aber nicht das einzige Instrument. Weitere praxisrelevante Kennzahlen:
- Value at Risk (VaR): Schätzt den maximalen Verlust innerhalb eines Zeitraums mit einer bestimmten Wahrscheinlichkeit (z.B. 95 %). Vorteil: konkreter Verlustwert. Nachteil: Unterschätzt Extremereignisse.
- Sharpe-Ratio: Rendite pro Risikoeinheit (Volatilität). Hilfreich zum Vergleich von Strategien, nicht zur absoluten Risikoeinschätzung.
- Sortino-Ratio: Wie Sharpe, berücksichtigt aber nur die Abwärtsvolatilität. Besser geeignet für Anleger, die nur Verluste als Risiko betrachten.
- Beta (Marktsensitivität): Bereits beschrieben. Ergänzt Volatilität um die Marktabhängigkeit.
- Maximum Drawdown: Bereits beschrieben. Ergänzt Volatilität um die tatsächliche Verlusttiefe.
Welche Kennzahlen sollten Anleger wirklich überwachen? Für die meisten Privatanleger reichen drei: Volatilität (Schwankungsbreite), maximaler Drawdown (schlimmster realer Verlust) und Beta (Marktkopplung). Wer strukturierter vorgeht, ergänzt den VaR und die Sharpe-Ratio.
Kann Diversifikation das Aktienrisiko vollständig eliminieren
Nein. Diversifikation reduziert das unsystematische Risiko (das unternehmensspezifische Risiko), aber nicht das systematische Risiko (Marktrisiko). Selbst ein gut diversifiziertes Portfolio aus 20 bis 30 Aktien verschiedener Branchen und Regionen verliert bei einem breiten Markteinbruch an Wert.
Häufiger Fehler: Anleger bauen ein Portfolio aus zehn Technologieaktien auf und glauben, gut diversifiziert zu sein. Die Korrelation zwischen diesen Titeln ist hoch, das unsystematische Risiko kaum reduziert. Echte Diversifikation erfordert geringe Korrelation zwischen den Positionen, also unterschiedliche Sektoren, Regionen und Anlageklassen.
Beta hilft hier: Wer mehrere Titel mit Beta > 1,5 kombiniert, baut ein Portfolio, das in Abschwüngen überproportional verliert. Eine gezielte Mischung aus High-Beta- und Low-Beta-Titeln kann die Marktsensitivität des Gesamtportfolios steuern.
Ist Risikomessung auch für Privatanleger wichtig
Ja, und besonders für Privatanleger, weil diese im Gegensatz zu institutionellen Investoren keine professionellen Risikosysteme im Rücken haben. Die größte Gefahr für Privatanleger ist nicht falsche Aktienauswahl, sondern falsch dimensionierte Positionen.
Wer 30 % seines Depots in eine einzige Aktie mit 60 % Volatilität investiert, riskiert einen Depotverlust von 18 % allein durch diese eine Position in einem schlechten Jahr. Wer dieselbe Aktie auf 5 % des Portfolios begrenzt, begrenzt den maximalen Schaden auf 3 %. Das ist der unmittelbare Nutzen konkreter Risikomessung.
Digitale Portfolioplattformen bieten 2026 integrierte Risiko-Score-Systeme an, die Volatilität, Drawdown, Beta, VaR und weitere Kennzahlen automatisch kombinieren. Das macht strukturiertes Aktienrisiko messen auch ohne Mathematikkenntnisse zugänglich.
Häufige Fehler beim Risikomanagement mit Aktien
- Risiko mit Volatilität gleichsetzen: Niedrige Volatilität bedeutet nicht geringes Verlustrisiko, wenn das Beta hoch ist oder ein einzelner Schock den Kurs einbrechen lässt.
- Positionsgrößen ignorieren: Viel Aufwand bei der Aktienauswahl, aber alle Positionen gleichgewichtet zu 10 % ist kein Risikomanagement.
- Nur in Krisen messen: Risikoüberprüfung gehört zur regelmäßigen Portfoliopflege, nicht nur nach einem Einbruch.
- Drawdown unterschätzen: Viele Anleger glauben, einen 40-%-Rückgang aussitzen zu können, bis sie ihn erleben. Der MDD hilft, das psychologische Stresspotenzial vorab einzuschätzen.
- Beta als einzige Kennzahl verwenden: Beta misst nur Marktkopplung, nicht idiosynkratisches Risiko oder absolute Verlusttiefe.
Wie manage ich Risiko in sehr volatilen Märkten
In Phasen hoher Volatilität steigen Korrelationen zwischen Aktien typischerweise an, weil Anleger breite Verkaufswellen auslösen. Das reduziert den Diversifikationseffekt genau dann, wenn er am meisten gebraucht wird.
Konkrete Maßnahmen:
- Positionsgrößen reduzieren: Wenn die Volatilität eines Titels steigt, sinkt automatisch die sinnvolle Positionsgröße gemäß dem Risiko-pro-Trade-Ansatz.
- High-Beta-Titel gezielt begrenzen: In Stressphasen amplified Beta > 1,5 Verluste. Eine vorübergehende Reduktion auf Beta-neutrale Positionen kann das Portfolio stabilisieren.
- Stop-Loss-Niveaus anpassen: Enger gesetzte Stopps werden in volatilen Märkten häufig ausgelöst, obwohl kein fundamentales Problem vorliegt. Volatilitätsbasierte Stopps (z.B. 2-fache ATR) vermeiden das.
- Cashquote erhöhen: Liquidität ist in Stressmärkten eine Position. Eine höhere Cashquote reduziert den Beta-gewichteten Drawdown des Gesamtportfolios.
FAQ
Was ist der Unterschied zwischen historischer und impliziter Volatilität? Historische Volatilität berechnet sich aus vergangenen Kursrenditen und zeigt, wie stark ein Titel in der Vergangenheit schwankte. Implizite Volatilität wird aus aktuellen Optionspreisen abgeleitet und spiegelt die Markterwartung für künftige Schwankungen wider. Für Positionsgrößenberechnungen wird meist historische Volatilität genutzt.
Was ist ein gutes Beta für ein Privatanleger-Portfolio? Ein Portfolio-Beta zwischen 0,8 und 1,2 gilt als marktnahe. Wer geringeres Schwankungsrisiko will, zielt auf Beta unter 0,8. Wer bereit ist, stärkere Ausschläge in Kauf zu nehmen, kann Beta über 1,2 tolerieren, sollte dann aber Positionen entsprechend kleiner dimensionieren.
Wie oft sollte ich den maximalen Drawdown meines Portfolios überprüfen? Mindestens quartalsweise, bei aktiverem Management monatlich. Wichtiger als die Frequenz ist, einen persönlichen Schwellenwert festzulegen, ab dem die Strategie überprüft wird, zum Beispiel wenn der aktuelle Drawdown 15 % übersteigt.
Kann Beta negativ sein? Ja, aber es ist selten. Ein negatives Beta bedeutet, dass sich die Aktie entgegen dem Markt bewegt. Goldminenaktien oder bestimmte inverse ETFs zeigen dieses Verhalten zeitweise.
Was ist die 1-%-Regel beim Risikomanagement? Die 1-%-Regel besagt, dass pro Trade nicht mehr als 1 % des Gesamtkapitals riskiert werden sollte. Bei einem 50.000-Euro-Depot sind das maximal 500 Euro Verlust pro Position. Die Positionsgröße ergibt sich dann aus diesem Betrag geteilt durch den Stopp-Loss-Abstand in Prozent.
Ist die Kelly-Formel für Privatanleger geeignet? Nur bedingt. Die Kelly-Formel setzt bekannte und stabile Gewinnwahrscheinlichkeiten voraus, die im Aktienmarkt selten präzise zu schätzen sind. Der Half-Kelly-Ansatz ist praxistauglicher, da er das Risiko bei Schätzfehlern halbiert.
Warum hilft Diversifikation nicht gegen alle Risiken? Diversifikation eliminiert das unternehmensspezifische Risiko, aber nicht das Marktrisiko. Bei breiten Markteinbrüchen fallen nahezu alle Aktien gleichzeitig, unabhängig von Diversifikation. Beta und Drawdown helfen, dieses verbleibende Marktrisiko zu quantifizieren.
Welche Risikokennzahl ist am wichtigsten? Es gibt keine einzelne wichtigste Kennzahl. Für das tägliche Monitoring eignen sich Volatilität und Beta. Für die strategische Bewertung ist der maximale Drawdown am aufschlussreichsten, weil er die reale Verlusterfahrung abbildet, nicht nur eine abstrakte Streuung.
Fazit: Aktienrisiko messen als konkretes Handwerkszeug
Aktienrisiko messen bedeutet, drei Fragen klar zu beantworten: Wie stark schwankt diese Position (Volatilität)? Wie eng hängt sie am Markt (Beta)? Und wie tief könnte sie im schlimmsten Fall fallen (maximaler Drawdown)? Wer diese drei Zahlen kennt, hat eine belastbare Grundlage für die Dimensionierung seiner Positionen.
Konkrete nächste Schritte:
- Volatilität, Beta und MDD für jede aktuelle Position in einem Portfoliotool oder direkt im Broker nachschlagen.
- Den eigenen maximalen Drawdown-Toleranzwert festlegen, bevor der nächste Markteinbruch kommt.
- Die Positionsgröße jeder neuen Investition nach der 1-%-Regel oder einem vergleichbaren Ansatz berechnen, bevor der Kauf erfolgt.
- High-Beta-Positionen in Phasen hoher Marktvolatilität bewusst reduzieren.
- Mindestens einmal pro Quartal Volatilität und Drawdown des Gesamtportfolios überprüfen.
Wer diese Schritte konsequent anwendet, ersetzt pauschale Risikowarnungen durch ein konkretes, messbares Modell.
Weiterlesen in Finanzen
- Tech-Aktien und KI-Boom: Gewinnwachstum, Cashflow und Investitionsrendite statt Hype bewerten
- Aktienkurs-Gewinn-Verhältnis erklärt: Wann ist ein KGV niedrig, normal oder zu hoch?
- DAX über 26.000 Punkte: Erholung, Marktbreite und die wichtigsten nächsten Widerstände
- Wie funktionieren Dividenden bei Aktien? Auszahlung, Ex-Tag und Dividendenrendite verständlich erklärt
- Autoaktien nach der Mercedes-Gewinnwarnung: Welche Risiken der EU-Verbrenner-Kompromiss verändert
- Studentenwohnung & Steuer