Die Mercedes-Gewinnwarnung 2026 zeigt, dass schwache China-Nachfrage und Preisdruck die Margen stärker belasten als regulatorische Risiken. Der EU-Verbrenner-Kompromiss entlastet Autoaktien kurzfristig, löst aber keine strukturellen Probleme wie China-Abhängigkeit oder hohe Elektromobilitätskosten. Anleger sollten regulatorische Erleichterung und operative Schwäche klar voneinander trennen.
Key Takeaways
- Mercedes senkte seine Gewinnprognose für 2026 wegen China-Schwäche, Preisdruck und steigenden Kosten deutlich.
- Der EU-Verbrenner-Kompromiss erlaubt unter bestimmten Bedingungen weiterhin Verbrenner nach 2035, etwa bei E-Fuel-Nutzung.
- Kurzfristig sinkt der Regulierungsdruck für VW, BMW, Mercedes und Stellantis, langfristig steigt die strategische Unsicherheit.
- China bleibt das größte strukturelle Risiko für deutsche Autoaktien, unabhängig vom EU-Regulierungsrahmen.
- Ein pauschaler Einstieg in Autoaktien ist trotz gesunkener Kurse nicht empfehlenswert: operative Probleme sind noch nicht gelöst.
- Anleger unterschätzen häufig, dass günstige Bewertungen und günstige Fundamentaldaten zwei verschiedene Dinge sind.
- Elektroauto-Hersteller profitieren nicht automatisch vom Verbrenner-Kompromiss, da die Marktnachfrage nach EVs in Europa weiterhin schwankt.
- Die Umstellungszeit bis 2035 ist kürzer als sie scheint, wenn Modellzyklen und Batteriekapazitäten einberechnet werden.
Was genau ist der EU-Kompromiss zum Verbrennungsmotor?
Der EU-Verbrenner-Kompromiss ist eine Anpassung der ursprünglich geplanten vollständigen CO2-Null-Vorgabe für Neuwagen ab 2035. Statt eines absoluten Verbrenner-Verbots können Hersteller Fahrzeuge mit Verbrennungsmotor weiterhin verkaufen, sofern diese nachweislich ausschließlich mit klimaneutralen E-Fuels betrieben werden.
Parlamentsausschüsse haben die genauen Schwellenwerte auf eine CO2-Reduktion von 87,5 bis 90 Prozent gegenüber dem Referenzjahr festgelegt. Das klingt nach einem kleinen Unterschied, hat aber große Folgen: Es bedeutet de facto eine Abkehr vom vollständigen Verbrenner-Aus als einzig erlaubtem Weg. Hersteller bekommen mehr technologische Flexibilität, müssen aber gleichzeitig in mehrere Antriebsstränge investieren.
Was das konkret bedeutet:
- Reine Verbrenner mit fossilem Kraftstoff bleiben ab 2035 verboten.
- Fahrzeuge mit zertifizierten E-Fuels sind eine Ausnahmeregelung, kein breiter Massenmarkt.
- Die Unsicherheit über E-Fuel-Infrastruktur bleibt hoch.
Wann wird das Verbrennungsmotor-Aus konkret umgesetzt?
Das Zieldatum 2035 gilt weiterhin als verbindlicher EU-Rahmen, aber die Umsetzung ist differenzierter als ursprünglich geplant. Für Hersteller mit weniger als 10.000 Neuzulassungen pro Jahr gibt es gesonderte Ausnahmeregelungen.
Praktisch relevant für Anleger: Die meisten Hersteller planen ihre Modellgenerationen in Zyklen von sieben bis zehn Jahren. Wer 2026 ein neues Verbrennermodell auf den Markt bringt, muss bis spätestens 2032/2033 eine elektrische Nachfolgeversion in der Pipeline haben, um die Zulassungsvoraussetzungen zu erfüllen. Die Zeit ist kürzer als sie auf den ersten Blick erscheint.
Warum hat Mercedes eine Gewinnwarnung ausgegeben?
Mercedes hat seine Jahresprognose 2026 deutlich gesenkt, weil drei Faktoren gleichzeitig wirken: schwächere Nachfrage in China, ein harter Preiskampf im Premiumsegment und steigende Kosten auf der Kostenseite.
Das Unternehmen leidet besonders unter dem Einbruch seiner chinesischen Verkäufe. China war jahrelang der profitabelste Einzelmarkt für Mercedes, mit hohen Margen im Luxussegment. Lokale Konkurrenten wie BYD und Huawei-unterstützte Marken haben dort Marktanteile gewonnen, und wohlhabende chinesische Käufer greifen zunehmend zu heimischen Premiummarken.
Hauptgründe der Gewinnwarnung im Überblick:
| Faktor | Auswirkung auf Ergebnis |
|---|---|
| China-Nachfragerückgang | Rückgang der Volumen und Margen |
| Preisdruck weltweit | Geringere Durchschnittspreise pro Fahrzeug |
| Kostenanstieg (Energie, Löhne, Material) | Höhere Produktionskosten |
| Investitionsbedarf Elektromobilität | Belastung des freien Cashflows |
Analysten werteten die Warnung als Signal, dass das Geschäftsmodell der Premiumhersteller unter Druck gerät, nicht nur das Ergebnis eines Quartals.
Was ist eine Gewinnwarnung und warum sinken dann die Kurse?
Eine Gewinnwarnung ist eine offizielle Mitteilung eines börsennotierten Unternehmens, dass das erwartete Ergebnis deutlich unter den bisherigen Prognosen liegen wird. Für Anleger ist das relevant, weil Aktienkurse auf zukünftigen Gewinnerwartungen basieren. Sinken diese Erwartungen, sinkt auch der rechnerische faire Wert der Aktie.
Der Kursrückgang nach einer Gewinnwarnung ist also keine Überreaktion, sondern eine rationale Anpassung. Besonders ausgeprägt fällt er aus, wenn der Markt die Ursachen als strukturell und nicht als einmalig bewertet, was bei Mercedes der Fall ist: China-Schwäche und Preisdruck sind keine vorübergehenden Phänomene.
Autoaktien nach der Mercedes-Gewinnwarnung: Welche Risiken der EU-Verbrenner-Kompromiss verändert
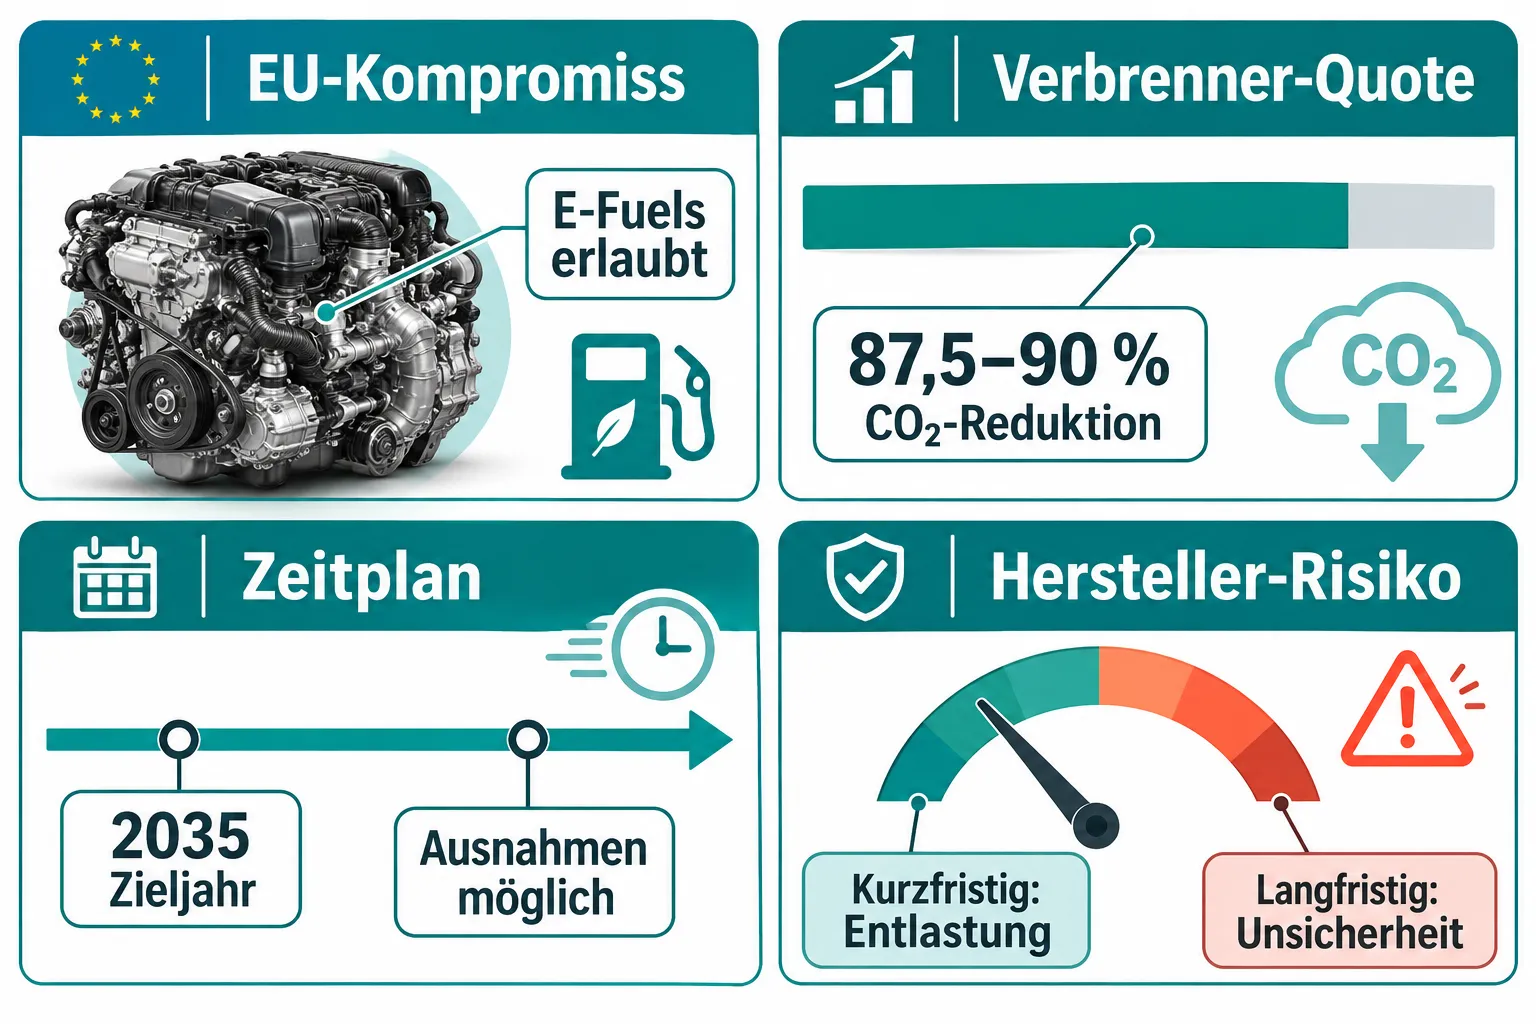
Die zentrale Frage für Anleger lautet: Verändert der EU-Verbrenner-Kompromiss die Risikolage für Autoaktien grundlegend? Die Antwort ist zweigeteilt. Kurzfristig ja, langfristig nein.
Kurzfristige Entlastung:
- Geringerer Investitionsdruck auf reine BEV-Kapazitäten in der nahen Zukunft.
- Bestehende Verbrenner-Plattformen können länger monetarisiert werden.
- Aktionäre behalten Dividendenstabilität, weil weniger Kapital in teure Plattformwechsel fließt.
Langfristige Risikoverschärfung:
- Hersteller müssen nun parallel in Verbrenner (inklusive E-Fuel-Kompatibilität), Hybrid und BEV investieren, was die Kosten erhöht.
- Technologierisiko verteilt sich auf mehr Varianten statt sich auf eine Plattform zu konzentrieren.
- Globaler Wettbewerb, vor allem aus China, läuft weiter auf vollelektrisch, unabhängig vom EU-Kompromiss.
Der Verbrenner-Kompromiss ist also kein Freifahrtschein für Autoaktien, sondern eine Risikumschichtung: weg von Regulierungsrisiko, hin zu Strategierisiko.
Welche Autoaktien sind jetzt am meisten gefährdet?
Am stärksten gefährdet sind Hersteller, die eine hohe China-Abhängigkeit, geringe Liquiditätspolster und gleichzeitig hohe BEV-Investitionsverpflichtungen kombinieren. Autoaktien nach der Mercedes-Gewinnwarnung stehen alle unter erhöhter Beobachtung, aber die Risikokonzentrationen unterscheiden sich.
- Mercedes-Benz: Hohe China-Exponierung, Margendruck im Premiumsegment, gesunkene Prognose für 2026.
- Volkswagen: Strukturelle Kostenprobleme in Deutschland, laufende Werksverhandlungen, schwaches China-Geschäft.
- BMW: Etwas besser diversifiziert, aber ebenfalls von China abhängig; Elektrostrategie gilt als konsistenter.
- Stellantis: Europäischer Volumenhersteller mit eigenen Margenproblemen, weniger China-Risiko, aber schwache USA-Performance.
Wer in einen dieser Werte einsteigt, sollte explizit prüfen, welcher der drei Risikotypen (China, Kosten, Technologie) den größten Anteil am Gesamtrisiko hat.
Wie unterscheiden sich die Reaktionen von VW, BMW und Audi?
VW, BMW und Audi reagieren auf dieselben Marktbedingungen mit unterschiedlichen Strategien, was für Anleger wichtige Unterschiede schafft.
BMW hält an einer dualen Plattformstrategie fest: flexible Architektur für BEV und Verbrenner auf der gleichen Linie. Das erhöht kurzfristig die Produktionskomplexität, gibt aber Flexibilität.
Volkswagen steht unter dem stärksten Kostendruck in Deutschland und prüft Werksschließungen sowie Personalabbau. Die Strategie ist reaktiv und birgt politisches Risiko durch Mitbestimmungsregeln.
Audi (als VW-Tochter) leidet unter den gleichen strukturellen Problemen wie VW, hat aber im Premiumsegment tendenziell mehr Marge als der Konzern insgesamt. Die China-Abhängigkeit ist hier besonders hoch.
Sollte ich jetzt Mercedes-Aktien kaufen oder verkaufen?
Eine pauschale Kauf- oder Verkaufsempfehlung ist für Mercedes-Aktien derzeit nicht angebracht. Die Bewertung ist nach der Gewinnwarnung gesunken und sieht günstiger aus, aber eine günstige Bewertung ist nicht dasselbe wie ein gelöstes operatives Problem.
Kauf erwägen, wenn:
- Langfristiger Anlagehorizont (5+ Jahre) und Überzeugung, dass Mercedes das China-Problem strukturell löst.
- Bereitschaft, Dividendenkürzungen im Übergangsszenario zu akzeptieren.
- Position als Beimischung, nicht als Kerninvestment.
Abwarten oder reduzieren, wenn:
- Kein klarer Investmentcase für China-Erholung vorhanden.
- Portfolio bereits hohe Autoaktien-Exponierung hat.
- Zeithorizont unter drei Jahren.
Ein wichtiger Hinweis: Analysten haben nach der Gewinnwarnung ihre Kursziele mehrheitlich nach unten angepasst. Die Mehrheit sieht kurzfristig weiter Abwärtspotenzial, solange keine positiven China-Signale kommen.
Was bedeutet der E-Fuel-Kompromiss für die Autoindustrie?
Der E-Fuel-Kompromiss gibt Herstellern eine technologische Hintertür, die aber nur unter engen Bedingungen genutzt werden kann. E-Fuels müssen zertifiziert klimaneutral sein, was eine funktionierende Produktions- und Vertriebsinfrastruktur voraussetzt, die 2026 noch nicht in ausreichendem Maßstab existiert.
Für die Autoindustrie bedeutet das: Investitionen in E-Fuel-kompatible Motoren sind sinnvoll nur für Nischensegmente wie Sportwagen oder hochpreisige Klassiker. Der breite Massenmarkt wird weiter auf BEV setzen, weil E-Fuels zu teuer und zu knapp sein werden, um preissensitive Käufer anzusprechen.
Lohnt sich jetzt ein Umstieg auf Elektroauto-Hersteller als Investition?
Reine Elektrofahrzeug-Hersteller profitieren nicht automatisch davon, dass der EU-Verbrenner-Kompromiss traditionelle Hersteller entlastet. Die Marktnachfrage nach EVs in Europa zeigt 2026 ein gemischtes Bild: Wachstum in einigen Märkten, Stagnation in anderen.
Tesla steht unter Preisdruck durch chinesische Konkurrenz. Chinesische EV-Hersteller wie BYD sind in Europa noch durch Zölle belastet, was sich aber ändern kann. Europäische EV-Start-ups fehlt oft die Skalierung. Ein Umstieg auf reine EV-Hersteller löst das Problem der Marktunsicherheit nicht, er verschiebt es nur.
Wie lange haben Autohersteller noch Zeit für die Umstellung?
Bis 2035 verbleiben formal neun Jahre, aber die operative Vorlaufzeit ist kürzer. Modellentwicklungszyklen dauern fünf bis sieben Jahre, Plattformentwicklungen für neue Antriebe sieben bis zehn Jahre. Wer heute keine klare BEV-Plattform in der Entwicklung hat, kann das 2035-Ziel nicht mehr rechtzeitig erreichen.
Praktisch haben die meisten Großhersteller die Weichen bereits gestellt. Die kritische Frage ist nicht mehr „ob“, sondern „wie schnell“ und „zu welchen Kosten“. Für Anleger bedeutet das: Der Investitionsbedarf ist real und wird die freien Cashflows der nächsten Jahre belasten.
Können Verbrenner-Autos noch profitabel sein?
Ja, Verbrenner sind weiterhin profitabel, solange Nachfrage und Preise stabil bleiben. Im Premiumsegment sind sie es sogar sehr stark. Das Problem ist nicht die aktuelle Profitabilität, sondern die mittelfristige Planungssicherheit.
Hersteller können mit bestehenden Verbrennermodellen noch bis Ende der 2020er Jahre gute Margen erzielen. Aber jeder Euro Gewinn aus Verbrennern muss heute gegen den Investitionsbedarf in BEV-Plattformen abgewogen werden. Wer zu lange wartet, verliert die Anschlussgeneration an schnellere Wettbewerber.
Welche Fehler machen Anleger bei Autoaktien aktuell?
Der häufigste Fehler ist, regulatorische Nachrichten mit operativer Erholung gleichzusetzen. Der EU-Verbrenner-Kompromiss ist eine positive Regulierungsnachricht, kein Zeichen, dass Mercedes, VW oder BMW ihre fundamentalen Herausforderungen gelöst haben.
Weitere typische Fehler:
- Bewertungs-Falle: Niedrige KGVs (Kurs-Gewinn-Verhältnisse) bei Autoaktien werden als Kaufsignal interpretiert, obwohl die Gewinne strukturell unter Druck stehen.
- China-Normalisierung annehmen: Anleger rechnen mit einer schnellen Rückkehr des China-Geschäfts. Das ist möglich, aber nicht sicher.
- Dividendenrendite übergewichten: Hohe Dividendenrenditen bei belasteten Cashflows können auf bevorstehende Kürzungen hindeuten.
- Sektorreduktion ignorieren: Einige institutionelle Anleger reduzieren Autoaktien aus ESG-Gründen, was strukturellen Verkaufsdruck erzeugt.
Für wen ist der Timing zum Einstieg gut und für wen nicht?
Der Einstiegszeitpunkt in Autoaktien ist aktuell besonders vom persönlichen Anlagehorizont und der Risikobereitschaft abhängig.
Einstieg passend für:
- Contrarian-Anleger mit 5 bis 10 Jahren Horizont, die auf Erholungsszenarien in China setzen.
- Anleger, die Autoaktien als kleine Beimischung in einem breit diversifizierten Portfolio halten.
Einstieg nicht passend für:
- Anleger mit kurzem Horizont unter drei Jahren.
- Portfolios, die bereits hohe Industrieaktien-Gewichtung haben.
- Anleger, die stabile Dividenden als Kernanforderung haben, da Kürzungen möglich sind.
Fazit: Regulatorische Entlastung trennt sich von operativer Erholung
Autoaktien nach der Mercedes-Gewinnwarnung befinden sich an einem Scheideweg, den der EU-Verbrenner-Kompromiss nicht aufgelöst, sondern neu definiert hat. Die regulatorische Entlastung ist real, aber sie überdeckt strukturelle Probleme wie China-Abhängigkeit, Preisdruck und hohe Elektrifizierungskosten nicht.
Drei konkrete nächste Schritte für Anleger:
Risikokategorien trennen: Vor jedem Investment in Autoaktien explizit prüfen, wie hoch der China-Anteil am Umsatz ist und ob das Unternehmen positive operative Signale zeigt, nicht nur regulatorische Entlastung.
Cashflow-Qualität prüfen: Dividenden und Bewertungen sind nur so stabil wie der freie Cashflow. Bei Mercedes, VW und Co. sollte der Cashflow vor Investitionen in die BEV-Transformation analysiert werden.
Diversifikation bewahren: Keine Übergewichtung von Autoaktien in Erwartung einer schnellen Kurserholung. Der Sektor bietet mittelfristige Chancen, aber hohe Unsicherheit. Ein Positions-Limit von 5 bis 8 Prozent im Portfolio ist ein vernünftiger Rahmen für die meisten Anleger.
FAQ
Was hat Mercedes konkret in der Gewinnwarnung kommuniziert? Mercedes hat seine operative Gewinnmarge für das Geschäftsjahr 2026 deutlich unter die ursprüngliche Prognose gesenkt, als Hauptgründe wurden schwache China-Verkäufe, gesunkene Fahrzeugpreise und steigende Kosten genannt.
Warum ist China so wichtig für deutsche Autoaktien? China ist für Hersteller wie Mercedes, BMW und VW der größte Einzelmarkt mit überdurchschnittlich hohen Margen. Ein Rückgang dort trifft das Gesamtergebnis überproportional.
Ist der EU-Verbrenner-Kompromiss endgültig beschlossen? Die Grundlage ist in EU-Parlamentsausschüssen bestätigt, die finale Umsetzung in nationales Recht der Mitgliedstaaten steht noch teilweise aus. Das 2035-Zieldatum gilt aber als gesetzt.
Profitiert BMW mehr vom Kompromiss als Mercedes? BMW gilt als flexibler positioniert durch seine duale Plattformstrategie. Der Kompromiss kommt BMW tendenziell stärker zugute, weil weniger abrupter Plattformwechsel nötig ist. Das bedeutet aber nicht, dass BMW frei von China-Risiken ist.
Was sind E-Fuels und warum sind sie keine Massenmarktlösung? E-Fuels sind synthetische Kraftstoffe, die aus Strom und CO2 hergestellt werden. Sie sind teuer in der Produktion, energieintensiv und die Infrastruktur fehlt. Als Massenmarktlösung sind sie bis 2035 nicht realistisch.
Was passiert mit dem Aktienkurs nach einer Gewinnwarnung? Der Kurs fällt in der Regel unmittelbar nach der Meldung, weil Anleger Gewinne nach unten anpassen. Wie stark und wie dauerhaft der Rückgang ausfällt, hängt davon ab, ob die Ursachen als einmalig oder strukturell bewertet werden.
Sollte ich als Privatanleger jetzt Autoaktien kaufen? Nur mit klarem Langzeithorizont und als Beimischung, nicht als Kernposition. Die aktuelle Bewertung ist günstig, aber günstig allein ist kein ausreichendes Kaufargument, solange operative Probleme bestehen.
Wie lange können Hersteller noch mit Verbrennern Geld verdienen? Realistisch bis in die frühen 2030er Jahre, wenn Regulierung und Nachfrage stabil bleiben. Im Premiumsegment länger als im Volumensegment, auch weil Premium-Verbrenner preislich noch attraktiv sind.
Ist Volkswagen risikoreicher als Mercedes? In manchen Dimensionen ja: VW hat höhere Kostenschwierigkeiten in Deutschland und laufende Restrukturierungsdebatten. Mercedes hat das schärfere China-Problem im Premiumsegment. Beide Risiken sind real, aber unterschiedlich.
Was ist der Unterschied zwischen einer Gewinnwarnung und einer Prognosesenkung? Eine Gewinnwarnung ist eine unerwartete, ad-hoc-pflichtige Mitteilung, dass das Ergebnis deutlich von der Prognose abweicht. Eine Prognosesenkung kann auch im Rahmen regulärer Quartalsmitteilungen stattfinden. Der Unterschied liegt in der Überraschung und der Ad-hoc-Pflicht.
Weiterlesen in Finanzen
- Welche Aktien profitieren von hohen Gaspreisen? Produzenten, Pipelines und Energieinfrastruktur im Überblick
- DAX über 26.000 Punkte: Erholung, Marktbreite und die wichtigsten nächsten Widerstände
- Aktien kaufen mit wenig Geld: Mindestbetrag, Bruchstücke, Gebühren und realistische Erwartungen
- Tech-Aktien und KI-Boom: Gewinnwachstum, Cashflow und Investitionsrendite statt Hype bewerten
- Aktien ausgesetzt wegen Insolvenz: Aktionärsrechte, Restwert und Unterschied zwischen Insolvenz und Delisting
- Studentenwohnung & Steuer