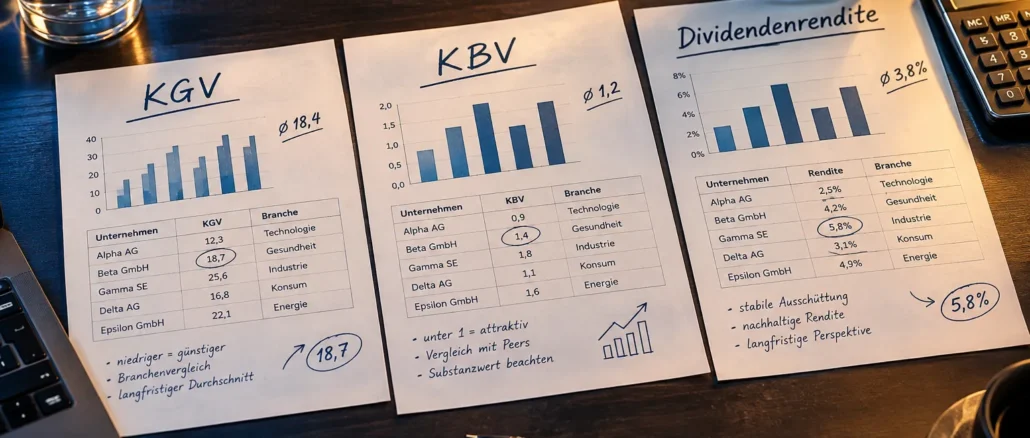
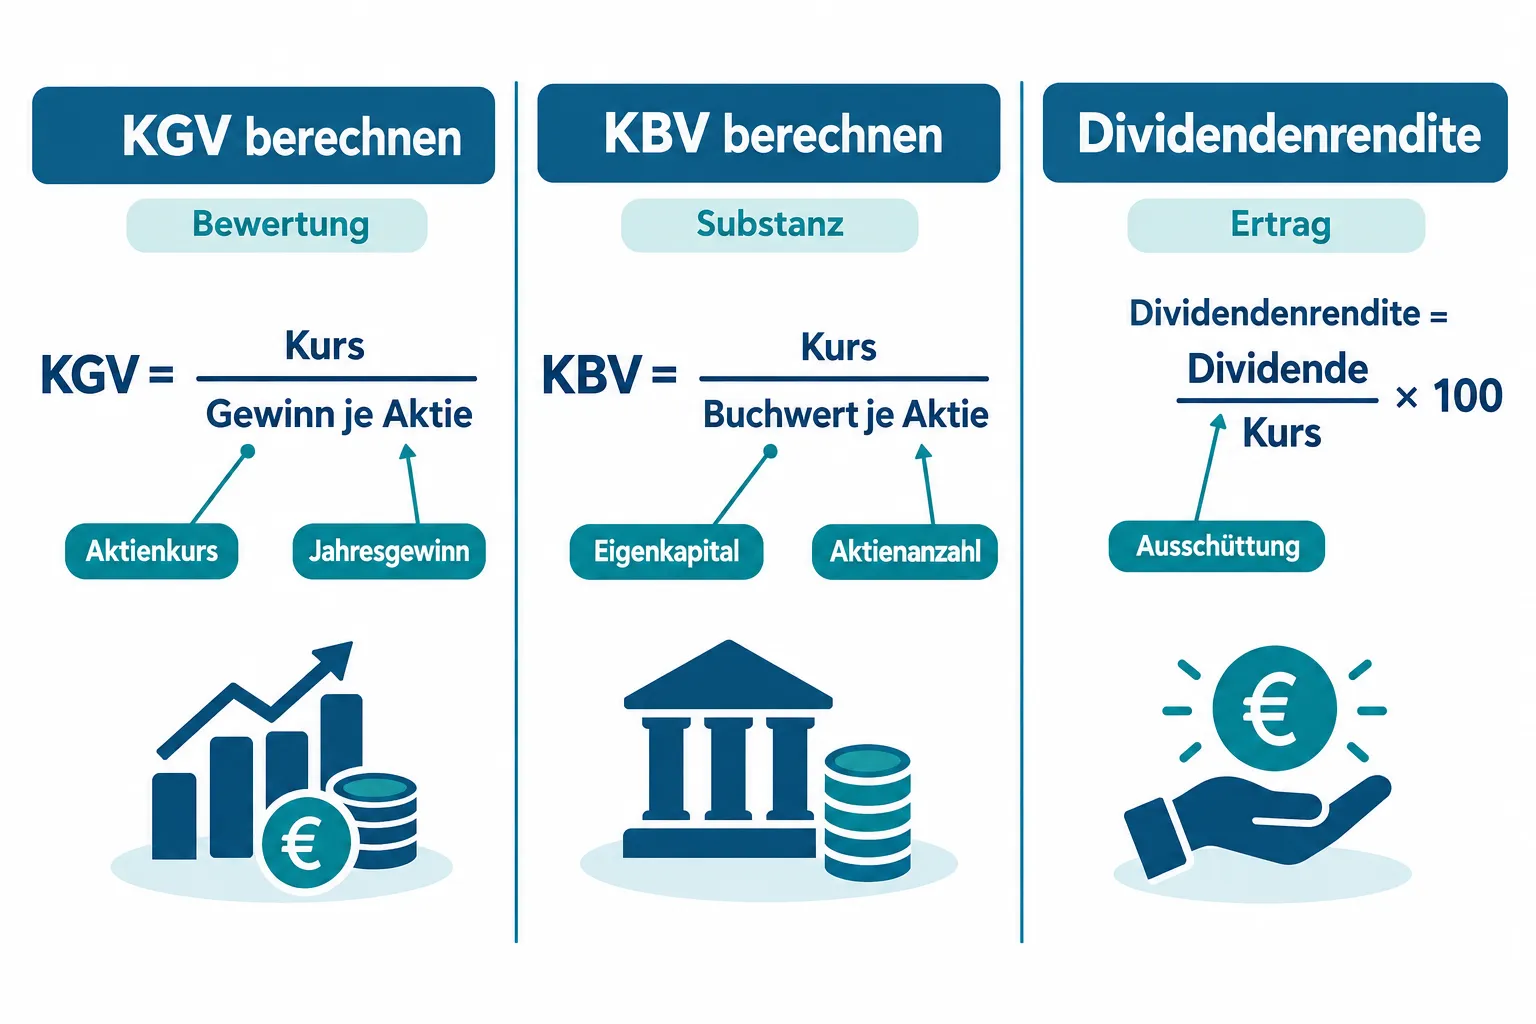
KGV, KBV und Dividendenrendite sind drei grundlegende Aktienkennzahlen, die jeweils eine andere Frage beantworten: Das KGV misst, wie teuer eine Aktie im Verhältnis zum Gewinn ist. Das KBV vergleicht den Börsenwert mit dem bilanziellen Eigenkapital. Die Dividendenrendite zeigt, wie viel ein Unternehmen im Verhältnis zum Kurs ausschüttet. Keine dieser Kennzahlen reicht alleine aus, erst in Kombination liefern sie ein aussagekräftiges Bild.
Key Takeaways
- Das KGV (Kurs-Gewinn-Verhältnis) beantwortet: Wie viel zahle ich für jeden Euro Unternehmensgewinn?
- Das KBV (Kurs-Buchwert-Verhältnis) beantwortet: Zahle ich mehr oder weniger als den Buchwert des Unternehmens?
- Die Dividendenrendite beantwortet: Wie hoch ist meine laufende Ausschüttung relativ zum Kaufpreis?
- Ein niedriges KGV ist nicht automatisch ein Kaufsignal, es kann auch auf strukturelle Probleme hinweisen.
- Negative KGV-Werte entstehen, wenn ein Unternehmen Verluste macht, nicht wenn die Aktie günstig ist.
- Branchenvergleiche sind zwingend: Ein KGV von 15 ist bei einer Bank anders zu bewerten als bei einem Technologieunternehmen.
- Hohe Dividendenrenditen können ein Warnsignal sein, wenn der Kurs stark gefallen ist.
- Zinssteigerungen drücken KGV-Bewertungen, weil die Diskontierung zukünftiger Gewinne teurer wird.
- Wer nur eine Kennzahl nutzt, riskiert systematische Fehleinschätzungen.
Was ist das KGV und wie berechne ich es?
Das Kurs-Gewinn-Verhältnis (KGV) zeigt, das Wievielfache des Jahresgewinns Anleger bereit sind, für eine Aktie zu zahlen. Es ist die meistgenutzte Bewertungskennzahl in der fundamentalen Aktienanalyse.
Formel:
KGV = Aktienkurs / Gewinn je Aktie (EPS)
Beispiel: Eine Aktie kostet 80 Euro, der Gewinn je Aktie beträgt 4 Euro. KGV = 80 / 4 = 20. Das bedeutet: Anleger zahlen das 20-Fache des Jahresgewinns.
Dabei unterscheidet man:
- Trailing KGV: Basiert auf dem tatsächlichen Gewinn der letzten zwölf Monate.
- Forward KGV: Basiert auf dem erwarteten Gewinn der nächsten zwölf Monate (Analystenprognose).
Das Forward KGV ist zukunftsorientierter, aber auch unsicherer. Bei stark wachsenden Unternehmen fällt es oft deutlich niedriger aus als das Trailing KGV.
KBV bei Aktien einfach erklärt
Das Kurs-Buchwert-Verhältnis (KBV) vergleicht den Börsenwert einer Aktie mit ihrem bilanziellen Buchwert je Aktie. Es beantwortet die Frage: Zahle ich für das Unternehmen mehr oder weniger als das, was es auf dem Papier wert ist?
Formel:
KBV = Aktienkurs / Buchwert je Aktie
Der Buchwert je Aktie ergibt sich aus: Eigenkapital des Unternehmens / Anzahl ausstehender Aktien.
- KBV unter 1: Die Aktie wird unter ihrem Buchwert gehandelt, theoretisch eine Unterbewertung, aber oft auch ein Hinweis auf strukturelle Probleme.
- KBV über 1: Anleger zahlen eine Prämie auf das bilanzielle Eigenkapital, was bei profitablen, wachstumsstarken Unternehmen üblich ist.
Das KBV ist besonders relevant für Banken, Versicherungen und andere kapitalintensive Branchen. Bei Technologieunternehmen mit wenig Sachanlagen, aber hohem geistigem Eigentum, sagt es dagegen wenig aus.
KGV vs. KBV: Wann nutze ich welche Kennzahl?
KGV und KBV beantworten unterschiedliche Fragen, das KGV ist ertragsorientiert, das KBV substanzorientiert. Die Wahl hängt vom Geschäftsmodell und der Anlagestrategie ab.
| Kennzahl | Frage | Gut geeignet für | Weniger geeignet für |
|---|---|---|---|
| KGV | Wie teuer ist die Ertragskraft? | Profitable Unternehmen, Branchenvergleiche | Verlustunternehmen, zyklische Branchen |
| KBV | Wie teuer ist die Substanz? | Banken, Versicherungen, Industrie | Software, Plattformunternehmen |
| Dividendenrendite | Wie hoch ist der laufende Ertrag? | Einkommensorientierte Anleger, Value-Aktien | Wachstumsunternehmen ohne Ausschüttung |
Faustregel: Wer Substanz kaufen will, achtet auf das KBV. Wer die Ertragskraft bewertet, nutzt das KGV. Wer laufende Einnahmen sucht, schaut auf die Dividendenrendite.
Ab wann ist ein KGV zu hoch oder zu niedrig?
Es gibt keinen universellen Schwellenwert, das KGV ist immer relativ zu Branche, Wachstumsrate und Zinsniveau zu verstehen. Als grober Orientierungsrahmen gilt historisch für breite Aktienindizes ein KGV zwischen 15 und 20 als fair bewertet.
- KGV unter 10: Kann auf tiefe Unterbewertung hinweisen, aber auch auf sinkende Gewinne oder strukturelle Risiken.
- KGV 10-20: Historisch gesehen fair bis moderat bewertet für stabile Unternehmen.
- KGV über 30: Hohe Wachstumserwartungen eingepreist, das Risiko steigt, wenn das Wachstum ausbleibt.
- KGV über 50: Typisch für frühe Wachstumsunternehmen; erfordert sehr hohe Gewinnsteigerungen zur Rechtfertigung.
Häufiger Fehler: Ein KGV von 8 bei einem Kohlekraftwerk-Betreiber und ein KGV von 8 bei einem Konsumgüterhersteller sind nicht dasselbe. Immer den Branchendurchschnitt als Referenz hinzuziehen.
Warum hat eine Aktie ein negatives KGV?
Ein negatives KGV entsteht, wenn ein Unternehmen Verluste macht, der Gewinn je Aktie ist dann negativ. Das KGV ist in diesem Fall nicht interpretierbar und wird von Datenanbietern oft als „n/a“ oder mit negativem Vorzeichen ausgewiesen.
Ein negatives KGV bedeutet nicht, dass die Aktie günstig ist. Es bedeutet schlicht: Das Unternehmen verdient derzeit kein Geld. Für die Bewertung solcher Firmen weicht man auf andere Kennzahlen aus, etwa das Kurs-Umsatz-Verhältnis (KUV) oder das EV/EBITDA.
Dividendenrendite berechnen: Beispiel
Die Dividendenrendite gibt an, wie viel Prozent des aktuellen Aktienkurses ein Unternehmen als Dividende ausschüttet.
Formel:
Dividendenrendite (%) = (Dividende je Aktie / Aktienkurs) × 100
Beispiel: Eine Aktie kostet 50 Euro, die jährliche Dividende beträgt 2 Euro. Dividendenrendite = (2 / 50) × 100 = 4 %.
Steigt der Kurs auf 80 Euro bei gleicher Dividende, sinkt die Rendite auf 2,5 %. Fällt der Kurs auf 25 Euro, steigt sie auf 8 %, ein Wert, der auf den ersten Blick attraktiv wirkt, aber oft ein Warnsignal ist.
Achtung: Eine sehr hohe Dividendenrendite (über 6-7 %) kann bedeuten, dass der Markt an der Nachhaltigkeit der Ausschüttung zweifelt und den Kurs bereits abgestraft hat.
Können sich KGV, KBV und Dividendenrendite widersprechen?
Ja, und das ist häufiger als gedacht. Diese Kennzahlen messen verschiedene Dimensionen, sodass Widersprüche keine Ausnahme sind, sondern die Regel.
Typisches Beispiel: Ein Unternehmen hat ein niedriges KGV (scheinbar günstig), aber ein hohes KBV (die Substanz ist teuer bewertet) und eine niedrige Dividendenrendite. Das könnte auf ein kapitalleichtes Geschäftsmodell mit einmalig hohem Gewinn hindeuten.
Wenn sich die Kennzahlen widersprechen, sollte man fragen:
- Welche Kennzahl ist für dieses Geschäftsmodell am relevantesten?
- Gibt es Sondereffekte im Gewinn (z.B. Einmalverkäufe)?
- Stimmt der Buchwert mit der wirtschaftlichen Realität überein?
Niedriges KGV: Immer ein gutes Zeichen?
Nein. Ein niedriges KGV kann drei sehr unterschiedliche Ursachen haben: tatsächliche Unterbewertung, niedrige Wachstumserwartungen, oder versteckte Risiken.
Dieses Phänomen nennt sich Value Trap: Eine Aktie sieht nach KGV günstig aus, aber die Gewinne sinken dauerhaft, weshalb das tatsächliche zukünftige KGV viel höher liegt.
Wann ein niedriges KGV verlässlicher ist:
- Das Geschäftsmodell ist stabil und konjunkturunabhängig.
- Der freie Cashflow bestätigt den ausgewiesenen Gewinn.
- Das Management hat eine glaubwürdige Strategie.
Ist eine hohe Dividendenrendite besser als Kurssteigerung?
Das hängt vom Anlageziel ab. Für einkommensorientierte Anleger, etwa Rentner oder solche, die regelmäßige Ausschüttungen brauchen, sind hohe Dividendenrenditen attraktiv. Für langfristigen Vermögensaufbau ist Kurssteigerung oft steuergünstiger, da keine laufende Versteuerung der Ausschüttung anfällt.
Entscheidend ist die Gesamtrendite: Dividende plus Kursveränderung. Ein Unternehmen, das 6 % Dividende zahlt, aber jährlich 5 % an Substanz verliert, ist keine gute Anlage.
Für Dividendenzahler eignet sich besonders: Wer planbares Einkommen bevorzugt, wenig Nervenstärke für Kursschwankungen hat, oder in der Entnahmephase der Altersvorsorge ist.
Welche Kennzahlen sollte ich neben KGV und KBV noch beachten?
KGV und KBV sind ein guter Einstieg, aber mehrere ergänzende Kennzahlen machen die Analyse belastbarer:
- KUV (Kurs-Umsatz-Verhältnis): Hilfreich bei Verlustunternehmen oder für Wachstumsbranchen.
- EV/EBITDA: Berücksichtigt Verschuldung und ist daher für kapitalintensive Sektoren aussagekräftiger als das KGV.
- Freier Cashflow (FCF): Zeigt, wie viel Geld das Unternehmen wirklich generiert, bereinigt um Bilanzierungsspielräume beim Gewinn.
- Eigenkapitalrendite (ROE): Misst, wie effizient das Unternehmen das eingesetzte Kapital verzinst.
- Schuldenquote (Debt-to-Equity): Unverzichtbar, um das finanzielle Risiko einzuschätzen.
Wie beeinflussen Zinsen die KGV-Bewertung?
Steigende Zinsen drücken KGV-Bewertungen, fallende Zinsen heben sie an. Der Mechanismus ist direkt: Höhere Zinsen erhöhen den Diskontierungssatz für zukünftige Gewinne, was deren heutigen Wert senkt.
Besonders stark betroffen sind Wachstumsunternehmen mit hohem Forward KGV, weil ihre Gewinne weit in der Zukunft liegen. In einem Hochzinsumfeld, wie es 2023 und 2024 zu beobachten war, rechtfertigen Anleger niedrigere KGV-Multiples.
Praktische Konsequenz: Ein KGV von 25 kann in einem Nullzinsumfeld fair sein, im selben Sektor bei 4 % Zinsen aber als teuer gelten. Das KGV nie ohne Blick auf das aktuelle Zinsniveau interpretieren.
Fundamentale vs. technische Analyse: Wo passt das KGV hin?
Das KGV ist ein Instrument der fundamentalen Analyse, es bewertet den inneren Wert eines Unternehmens anhand von Finanzkennzahlen. Die technische Analyse hingegen untersucht Kursmuster, Handelsvolumen und historische Preisbewegungen, ohne den Unternehmenswert zu berücksichtigen.
Fundamentale Kennzahlen wie KGV, KBV und Dividendenrendite beantworten: „Ist diese Aktie fair bewertet?“ Die technische Analyse beantwortet: „Wann ist ein guter Ein- oder Ausstiegszeitpunkt?“ Viele erfahrene Anleger kombinieren beide Ansätze: fundamentale Kennzahlen für die Aktienauswahl, technische Analyse für das Timing.
Typische Fehler bei der Analyse von Aktienkennzahlen vermeiden
Selbst erfahrene Anleger tappen in wiederkehrende Fallen bei der Interpretation von KGV, KBV und Dividendenrendite:
- Kennzahlen ohne Branchenvergleich nutzen: Ein KBV von 3 ist bei einer Softwarefirma normal, bei einer Bank ein Ausreißer.
- Einmaleffekte im Gewinn ignorieren: Sondergewinne aus Verkäufen verzerren das KGV nach unten. Immer das bereinigte Ergebnis prüfen.
- Nur eine Kennzahl heranziehen: Wer allein auf das KGV schaut, übersieht Verschuldung, Substanz und Ausschüttungen.
- Vergangenheitswerte mit Zukunftswerten mischen: Trailing KGV mit Forward KBV zu kombinieren führt zu Verzerrungen.
- Dividendenkürzungen nicht einkalkulieren: Eine hohe historische Dividendenrendite schützt nicht vor zukünftigen Kürzungen.
FAQ
Was sagt ein KGV von 1 aus? Ein KGV von 1 bedeutet, dass der Aktienkurs genau dem Jahresgewinn je Aktie entspricht. Das wäre extrem niedrig und in der Praxis fast immer ein Hinweis auf massive Probleme oder einen Einmalgewinn.
Kann das KBV negativ sein? Ja. Wenn ein Unternehmen mehr Schulden als Vermögenswerte hat (negatives Eigenkapital), wird das KBV negativ. Das ist in der Regel ein ernstes Warnsignal.
Welche Kennzahl ist für Value-Investoren am wichtigsten? Value-Investoren nutzen typischerweise KGV und KBV kombiniert, um unterbewertete Substanzunternehmen zu finden. Der freie Cashflow gilt als zusätzlich wichtige Bestätigung.
Welche Kennzahl eignet sich für Growth-Aktien? Bei Wachstumsunternehmen sind KGV und KBV oft wenig aussagekräftig. Stattdessen nutzen Anleger das KUV oder die Rule of 40 (Wachstumsrate plus EBITDA-Marge).
Wie oft sollte ich Aktienkennzahlen aktualisieren? Quartalsergebnisse sind der natürliche Rhythmus. Nach jeder Gewinn- oder Dividendenankündigung lohnt sich ein Update der Kennzahlen.
Sind Kennzahlen für ETFs genauso relevant? Ja. Viele ETF-Anbieter und Datenportale veröffentlichen das gewichtete durchschnittliche KGV und KBV eines ETF-Portfolios. Das hilft, die Gesamtbewertung einzuschätzen.
Was bedeutet PEG-Ratio und warum ist es eine Ergänzung zum KGV? Das PEG-Ratio setzt das KGV ins Verhältnis zur erwarteten Gewinnwachstumsrate. Ein KGV von 30 bei 30 % Wachstum ergibt ein PEG von 1, als fair bewertet. Es löst das Problem, dass das KGV Wachstum nicht berücksichtigt.
Ist eine Dividendenrendite von über 8 % seriös? Selten. Renditen über 6-8 % signalisieren oft, dass der Markt eine Dividendenkürzung erwartet. Ausnahmen gibt es in bestimmten Sektoren wie REITs oder Infrastruktur, wo hohe Ausschüttungsquoten strukturell üblich sind.
Fazit: Kennzahlen richtig kombinieren
KGV, KBV und Dividendenrendite erklärt zu haben reicht nicht, solange man sie isoliert betrachtet. Jede Kennzahl beantwortet eine spezifische Frage, und erst zusammen ergeben sie ein vollständiges Bild.
Konkrete nächste Schritte:
- Starten Sie bei jeder Aktienanalyse mit dem KGV im Branchenvergleich, nicht als absoluten Wert.
- Ergänzen Sie das KBV, um zu prüfen, ob die Substanz stimmt, besonders bei Banken und Industrieunternehmen.
- Nutzen Sie die Dividendenrendite als Ertrags- und Risikoindikator zugleich: Sehr hohe Werte kritisch hinterfragen.
- Ziehen Sie immer den freien Cashflow hinzu, um Gewinnqualität zu prüfen.
- Berücksichtigen Sie das aktuelle Zinsniveau bei der KGV-Interpretation.
Wer diese fünf Schritte konsequent anwendet, trifft fundiertere Anlageentscheidungen, unabhängig davon, ob der Fokus auf Value, Growth oder Dividendeneinkommen liegt.
Weiterlesen in Finanzen
- Aktien kaufen für Anfänger: Depot eröffnen, Order platzieren und die erste Aktie auswählen
- Aktienportfolio diversifizieren: Wie viele Einzelaktien sind sinnvoll und welche Risiken bleiben?
- Dividendenaktien richtig bewerten: Ausschüttungsquote, Dividendenrendite und Dividendenwachstum
- Wachstumsaktien vs. Value-Aktien: Kennzahlen, Risiken und passende Marktphasen
- Fundamentalanalyse oder technische Analyse: Welche Methode passt zu welchem Anlegertyp?
- Studentenwohnung & Steuer