Wenn die Renditen zehnjähriger Staatsanleihen über 5 % steigen, werden Aktienbewertungen durch einen höheren Diskontierungszins direkt belastet. Am stärksten trifft es Wachstums- und Technologieaktien, Immobilienwerte und andere zinssensitive Titel, deren Bewertung auf weit in der Zukunft liegenden Cashflows beruht. Defensive Sektoren wie Energie, Rohstoffe und Finanzwerte stehen dagegen vergleichsweise besser da.
Key Takeaways
- Im Herbst 2026 liegen die Renditen zehnjähriger US-Staatsanleihen über 5 % und gelten bei mehreren großen Vermögensverwaltern ausdrücklich als kritisch für die Aktienmarktentwicklung.
- Steigende Anleiherenditen erhöhen den Diskontierungszins, was den heutigen Barwert zukünftiger Unternehmensgewinne senkt und Aktienkurse unter Druck bringt.
- Wachstums- und Technologieaktien sind besonders anfällig, weil ihre Bewertungen stark auf Gewinnen basieren, die erst weit in der Zukunft erwartet werden.
- Immobilienaktien und REITs leiden doppelt: steigende Fremdkapitalkosten und sinkende Bewertungsmodelle treffen sie gleichzeitig.
- Energie-, Rohstoff- und Basiskonsumwerte sowie Banken und Versicherer profitieren tendenziell von einem höheren Zinsumfeld.
- Das forward-KGV des S&P 500 ist im Jahresverlauf 2026 trotz gestiegener Gewinnschätzungen merklich gefallen, was den Bewertungsdruck durch höhere Zinsen widerspiegelt.
- Anleihen gewinnen als Anlageklasse wieder an Attraktivität, was den Wettbewerb um Anlegerkapital gegenüber Aktien verschärft.
- Kleine Unternehmen mit variabel verzinslichen Schulden tragen ein erhöhtes Refinanzierungsrisiko.
- Eine Portfolioanpassung in Richtung Qualitätsaktien mit stabilen Cashflows, niedrigem KGV und solider Bilanz kann das Risiko reduzieren.
- Hohe Anleiherenditen bedeuten nicht zwingend fallende Aktienmärkte, solange das Wirtschaftswachstum und die Unternehmensgewinne robust bleiben.
Was sind hohe Anleiherenditen und wie beeinflussen sie Aktienpreise
Anleiherenditen geben an, wie viel Zinsen ein Anleger erhält, wenn er eine Staatsanleihe bis zur Fälligkeit hält. Steigen diese Renditen, erhöht sich der sogenannte risikofreie Zinssatz, an dem alle anderen Anlageklassen gemessen werden.
Der direkte Übertragungskanal auf Aktien läuft über den Diskontierungszins. Bei der Bewertung von Unternehmen werden zukünftige Cashflows auf den heutigen Wert abgezinst. Je höher der Diskontierungszins, desto geringer der heutige Barwert dieser Cashflows. Das Ergebnis: Aktien erscheinen bei gleichen Gewinnerwartungen teurer, und ihre fairen Werte sinken.
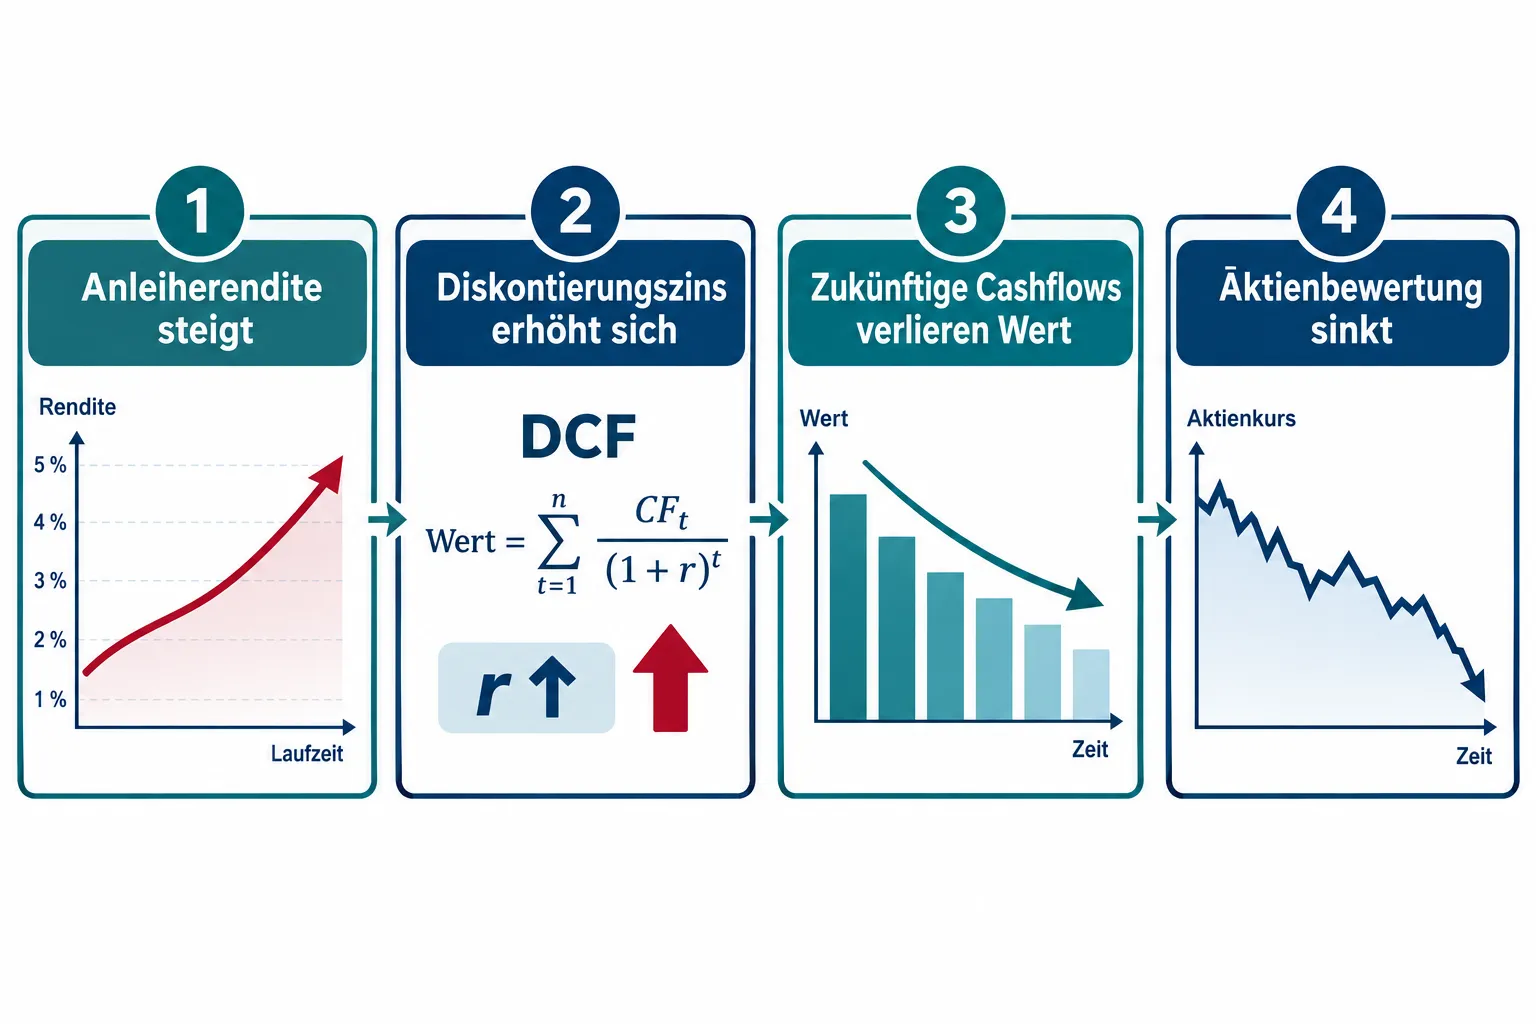
Ein zweiter Kanal ist der Wettbewerb um Anlegerkapital. Wenn eine zehnjährige US-Staatsanleihe über 5 % abwirft, ist das für viele institutionelle Anleger eine attraktive, risikoarme Alternative zu Aktien. Das erhöht den Druck auf Aktienprämien und kann zu Umschichtungen aus Aktien in Anleihen führen.
Wichtige Unterscheidung: Anleiherenditen und Aktienrenditen sind nicht dasselbe. Anleiherenditen sind im Voraus bekannt und fest. Aktienrenditen entstehen aus Kursgewinnen und Dividenden und sind unsicher. Bei hohen Anleiherenditen sinkt die Risikoprämie, die Anleger für das Halten von Aktien verlangen müssen, was Aktienbewertungen unter Druck setzt.
Welche Aktienarten leiden am meisten unter steigenden Anleiherenditen
Nicht alle Aktien reagieren gleich auf steigende Renditen. Am stärksten belastet werden Unternehmen, deren Wert hauptsächlich auf Gewinnen basiert, die erst in ferner Zukunft erwartet werden.
Besonders anfällig:
- Wachstumsaktien (Growth Stocks): Hohe Kurs-Gewinn-Verhältnisse, geringe oder keine aktuellen Dividenden, Gewinne liegen weit in der Zukunft.
- Technologie- und KI-Aktien: Ähnliche Struktur wie Wachstumsaktien, oft mit ambitionierten Bewertungen.
- Immobilienaktien und REITs: Hohe Verschuldung, direkte Abhängigkeit von Finanzierungskosten, Bewertung über Discounted-Cashflow-Modelle.
- Versorger: Kapitalintensiv, oft hochverschuldet, gelten als „Anleiheersatz“ und verlieren bei steigenden Renditen an relativem Reiz.
- Kleine und mittelgroße Unternehmen (Small Caps): Häufig variabel verzinsliche Schulden, geringere Verhandlungsmacht bei der Refinanzierung.
Weniger anfällig:
- Unternehmen mit niedrigem KGV und stabilen, kurzfristigen Cashflows.
- Unternehmen ohne nennenswerte Verschuldung.
- Sektoren, die von höheren Zinsen direkt profitieren (Banken, Versicherer).
Warum geraten Wachstumsaktien unter Druck, wenn Anleiherenditen steigen
Wachstumsaktien sind bei steigenden Anleiherenditen besonders anfällig, weil ihre Bewertung fast vollständig auf Gewinnen beruht, die erst in fünf, zehn oder mehr Jahren erwartet werden. Ein höherer Diskontierungszins reduziert den heutigen Barwert dieser fernen Gewinne überproportional stark.
Das lässt sich vereinfacht so erklären: Ein Euro Gewinn, der in zehn Jahren erwartet wird, ist bei einem Diskontierungszins von 3 % heute rund 74 Cent wert. Bei einem Zins von 6 % sind es nur noch rund 56 Cent. Für Unternehmen, deren gesamte Bewertung auf solchen fernen Gewinnen beruht, summiert sich das zu erheblichen Kursverlusten.
Mehrere Analysen aus dem Jahr 2026 bestätigen dieses Muster: Technologie- und KI-Aktien gelten bei länger hohen US-Zinsen als „eher Verlierer“, weil der höhere Diskontierungszins den heutigen Wert ihrer zukünftigen Cashflows deutlich reduziert. Das forward-KGV des S&P 500 ist im Jahresverlauf 2026 trotz gestiegener Gewinnschätzungen spürbar gefallen, was genau diesen Mechanismus widerspiegelt.
Wie wirken sich die Anleiherenditen im Herbst 2026 auf Tech- und Growth-Stocks aus
Im Herbst 2026 liegen die Renditen zehnjähriger US-Staatsanleihen über 5 %, ein Niveau, das zuletzt vor der Finanzkrise 2008 erreicht wurde. Das hat konkrete Auswirkungen auf die Bewertung von Technologie- und Wachstumsaktien.
Laut Daten aus dem Marktumfeld 2026 sind die Gewinnschätzungen für S&P-500-Unternehmen für das Jahr 2027 zwar um rund 12 % gestiegen. Dennoch ist das forward-KGV des Index von etwa 22,5 zu Jahresbeginn auf rund 19 gefallen. Das zeigt: Der Bewertungsdruck durch höhere Zinsen überlagert selbst positive Gewinnrevisionen.
Für Technologieaktien bedeutet das konkret:
- Höhere Abzinsungsraten drücken die fairen Werte in Discounted-Cashflow-Modellen.
- Die relative Attraktivität gegenüber Anleihen sinkt, was institutionelle Umschichtungen auslösen kann.
- Unternehmen mit negativem Free Cashflow oder sehr langem Zeithorizont bis zur Profitabilität sind am stärksten betroffen.
Entscheidungsregel: Wer im Herbst 2026 in Technologieaktien investiert, sollte bevorzugt auf Unternehmen mit positivem Free Cashflow, niedrigem Kurs-Cashflow-Verhältnis und solider Bilanz setzen, statt auf hochbewertete Wachstumshoffnungen.
Welche Sektoren profitieren von hohen Anleiherenditen im Herbst 2026
Nicht jeder Sektor leidet unter steigenden Renditen. Einige profitieren sogar direkt davon.
Profiteure im Überblick:
| Sektor | Grund für relative Stärke |
|---|---|
| Banken und Versicherer | Höhere Zinsmarge, bessere Anlagerenditen |
| Energie | Profitiert von hohen Energiepreisen, die Inflation und Renditen treiben |
| Rohstoffe | Reale Werte, Inflationsschutz |
| Basiskonsumgüter | Stabile Cashflows, Preissetzungsmacht |
Energie-, Rohstoff- und Basiskonsumwerte führten 2026 die Performancelisten an. Banken und Versicherer profitieren direkt, weil höhere Zinsen ihre Nettozinsmarge verbessern.
Wichtige Einschränkung: Auch diese Sektoren sind nicht immun gegen eine breite Marktkorrektur. Wenn steigende Renditen die Konjunktur deutlich abkühlen, leidet die Nachfrage nach Energie und Rohstoffen ebenfalls.
Können hohe Anleiherenditen zu einer Aktienmarktkorrektur führen
Hohe Anleiherenditen erhöhen das Korrekturrisiko, erzwingen sie aber nicht zwingend. Entscheidend ist das Zusammenspiel aus Zinsniveau, Wirtschaftswachstum und Unternehmensgewinnen.
Analysten sehen Aktien im Herbst 2026 als grundsätzlich „belastet“ durch höhere Zinsen. Gleichzeitig stützen robustes Wachstum und Rekordgewinne die Kurse. Solange die Wirtschaft wächst und Unternehmen ihre Gewinne steigern, können Aktienmärkte trotz hoher Renditen stabil bleiben.
Das Risiko steigt, wenn:
- Anleiherenditen weiter steigen und gleichzeitig das Wirtschaftswachstum nachlässt.
- Unternehmensgewinne enttäuschen und das hohe Bewertungsniveau nicht mehr rechtfertigen.
- Negative Überraschungen bei Inflation oder Konjunktur auftreten.
Helaba betont im Kapitalmarktausblick September 2026, dass Aktien gemessen an ihrer hohen Bewertung bereits viel Positives vorweggenommen haben, was sie für negative Überraschungen anfällig macht. Das ist kein Crash-Signal, aber ein klares Warnsignal für überbewertete Segmente.
Welche Bewertungsmetriken sind bei hohen Anleiherenditen wichtig
Bei hohen Anleiherenditen verschieben sich die relevanten Bewertungsmaßstäbe. Metriken, die auf fernen Gewinnen beruhen, verlieren an Aussagekraft zugunsten solcher, die aktuelle Cashflows messen.
Besonders relevante Kennzahlen im aktuellen Umfeld:
- Forward-KGV (Kurs-Gewinn-Verhältnis auf Basis der Gewinnschätzungen): Zeigt, wie teuer eine Aktie relativ zu den erwarteten Gewinnen ist. Niedrige Werte sind bei hohen Zinsen vorzuziehen.
- Free-Cashflow-Rendite: Verhältnis von Free Cashflow zu Marktkapitalisierung. Hohe Werte signalisieren, dass ein Unternehmen echte Gewinne erwirtschaftet.
- Eigenkapitalrendite (ROE): Misst die Effizienz des eingesetzten Kapitals.
- Verschuldungsgrad (Debt-to-Equity): Hoch verschuldete Unternehmen leiden stärker unter steigenden Finanzierungskosten.
- Equity Risk Premium (ERP): Differenz zwischen Aktienrenditeerwartung und risikofreiem Zins. Sinkt die ERP, werden Aktien relativ zu Anleihen unattraktiver.
Häufiger Fehler: Anleger fokussieren sich bei Wachstumsaktien oft auf das Umsatzwachstum und ignorieren den Diskontierungseffekt auf ferne Gewinne. Bei einem Zinsniveau über 5 % kann das zu einer systematischen Überbewertung führen.
Sind Dividendenaktien und defensive Aktien besser bei hohen Anleiherenditen
Dividendenaktien bieten im Hochzinsumfeld eine gemischte Bilanz. Einerseits gelten sie als stabiler als Wachstumsaktien. Andererseits konkurrieren ihre Dividendenrenditen direkt mit Anleiherenditen über 5 %.
Defensive Aktien aus Sektoren wie Basiskonsumgüter, Gesundheit oder Versorger zeigen eine geringere Schwankungsbreite. Ihr Vorteil: stabile, vorhersehbare Cashflows und geringe Abhängigkeit von der Konjunktur.
Dividendenaktien sind nur dann eine gute Alternative, wenn:
- Die Dividendenrendite deutlich über der Anleiherendite liegt oder das Dividendenwachstum überzeugend ist.
- Das Unternehmen die Dividende aus echtem Free Cashflow finanziert, nicht aus Schulden.
- Der Verschuldungsgrad moderat ist.
Vorsicht bei Versorgern: Sie gelten traditionell als „Anleiheersatz“ und verlieren bei steigenden Renditen an relativem Reiz, weil Anleger in echte Anleihen wechseln können, ohne das Aktienrisiko zu tragen.
Was passiert mit kleineren Unternehmen bei hohen Anleiherenditen
Kleine und mittelgroße Unternehmen (Small Caps) sind bei hohen Anleiherenditen besonders gefährdet. Sie haben häufig variabel verzinsliche Schulden, geringere Verhandlungsmacht gegenüber Banken und weniger Zugang zu den Kapitalmärkten als Großkonzerne.
Wenn die Refinanzierungskosten steigen, trifft das ihre Gewinnmargen direkt. Gleichzeitig sind Small Caps oft schlechter diversifiziert und reagieren sensibler auf konjunkturelle Abschwächungen, die ein Hochzinsumfeld begünstigen kann.
Konkrete Risiken für Small Caps:
- Höhere Zinsaufwendungen fressen Gewinne auf.
- Refinanzierung bestehender Schulden wird teurer.
- Geringere Liquidität der Aktien verstärkt Kursschwankungen.
- Bewertungsabschläge gegenüber Large Caps weiten sich tendenziell aus.
Entscheidungsregel: Small Caps mit niedriger Verschuldung, positivem Free Cashflow und stabilen Umsätzen sind im aktuellen Umfeld deutlich weniger gefährdet als hochverschuldete Wachstums-Small-Caps.
Sollte ich mein Portfolio anpassen, wenn Anleiherenditen steigen, und wie kann ich mein Depot schützen
Eine Portfolioanpassung ist sinnvoll, wenn das eigene Depot stark in zinssensitive oder hoch bewertete Wachstumstitel konzentriert ist. Es geht nicht darum, alles umzuschichten, sondern gezielt Risiken zu reduzieren.
Konkrete Schritte zur Portfolioanpassung:
- Bewertungscheck: Welche Positionen haben ein forward-KGV über 30? Diese sind bei hohen Zinsen am anfälligsten.
- Verschuldungscheck: Welche Unternehmen haben einen hohen Verschuldungsgrad und variabel verzinsliche Schulden?
- Sektorgewichtung prüfen: Ist das Portfolio stark in Technologie, Immobilien oder Versorger konzentriert?
- Qualitätsaktien stärken: Unternehmen mit stabilen Cashflows, niedriger Verschuldung und solider Dividendenhistorie bieten mehr Stabilität.
- Anleihen als Beimischung: Bei Renditen über 5 % bieten Staatsanleihen eine attraktive, risikoarme Ergänzung zum Aktienportfolio.
- Diversifikation über Sektoren: Energie, Rohstoffe und Finanzwerte als Gegengewicht zu wachstumsorientierten Positionen.
Wichtiger Hinweis: Eine vollständige Umschichtung aus Aktien ist selten sinnvoll. Steigende Zinsen und steigende Aktienkurse schließen sich nicht aus, solange das Gewinnwachstum robust bleibt.
FAQ
Warum steigen Anleiherenditen im Herbst 2026 so stark? Anhaltend hohe Energiepreise halten den Inflationsdruck oben. Dazu kommen hohe Staatsdefizite, robuste Nachfrage und wachsende Investitionsbedürfnisse. Mehrere Vermögensverwalter erwarten, dass Renditen „höher für länger“ bleiben könnten.
Ab welchem Renditeniveau werden Aktien wirklich gefährlich teuer? Es gibt keine feste Grenze, aber Renditen über 5 % bei zehnjährigen US-Staatsanleihen gelten als kritisch für hoch bewertete Aktien. Vermögensverwalter wie DWS bezeichnen dieses Niveau ausdrücklich als problematisch für die positive Aktienmarktentwicklung.
Was ist der Unterschied zwischen Anleiherenditen und Aktienrenditen? Anleiherenditen sind im Voraus bekannt und fest vereinbart. Aktienrenditen entstehen aus unsicheren Kursgewinnen und Dividenden. Bei hohen Anleiherenditen sinkt die Risikoprämie, die Anleger für das Eingehen des Aktienrisikos verlangen.
Sind alle Technologieaktien bei hohen Zinsen schlecht? Nein. Technologieunternehmen mit positivem Free Cashflow, niedrigem Kurs-Cashflow-Verhältnis und solider Bilanz sind deutlich weniger anfällig als hochbewertete Wachstumshoffnungen ohne aktuelle Gewinne.
Wie berechne ich den Einfluss von Anleiherenditen auf eine Aktienbewertung? Der einfachste Ansatz ist das Discounted-Cashflow-Modell (DCF): Erhöhen Sie den Diskontierungszins um den Anstieg der Anleiherendite und berechnen Sie den neuen Barwert der erwarteten Cashflows. Je weiter die Gewinne in der Zukunft liegen, desto stärker fällt der Barwert.
Sind REITs bei hohen Zinsen grundsätzlich zu meiden? Nicht grundsätzlich, aber mit Vorsicht. REITs mit niedrigem Verschuldungsgrad, langen Zinsbindungsfristen und stabilen Mieteinnahmen sind weniger gefährdet. Hochverschuldete REITs mit kurzfristigen Refinanzierungsbedarfen sind im aktuellen Umfeld riskant.
Können Anleihen jetzt wieder eine echte Alternative zu Aktien sein? Ja. Bei Renditen über 5 % bieten Staatsanleihen eine attraktive, risikoarme Rendite. Raiffeisen Schweiz hält fest, dass Obligationen bei höherem Zinsniveau tendenziell wieder an Attraktivität gewinnen.
Wie lange könnten die Anleiherenditen auf diesem Niveau bleiben? Das ist eine Prognose und daher unsicher. Argumente für „höher für länger“ sind Inflation, hohe Staatsdefizite und robuste Nachfrage. Eine deutliche Konjunkturabkühlung könnte die Renditen wieder senken.
Was ist das Equity Risk Premium und warum ist es jetzt wichtig? Die Equity Risk Premium (ERP) ist die zusätzliche Rendite, die Anleger für das Halten von Aktien gegenüber risikofreien Anleihen erwarten. Bei hohen Anleiherenditen sinkt die ERP, was Aktien relativ weniger attraktiv macht.
Profitieren Banken wirklich von hohen Zinsen? In der Regel ja. Höhere Zinsen verbessern die Nettozinsmarge von Banken, weil sie mehr für Kredite verlangen als für Einlagen zahlen. Versicherer profitieren ebenfalls durch höhere Anlagerenditen auf ihre Reserven.
Fazit: Hohe Anleiherenditen im Herbst 2026 erfordern gezielte Portfolioüberprüfung
Die Situation ist klar: Hohe Anleiherenditen im Herbst 2026 setzen vor allem lang laufende Wachstumswerte, Immobilienaktien und andere zinssensitive Titel unter Druck. Der Mechanismus ist direkt und mathematisch nachvollziehbar. Ein höherer Diskontierungszins reduziert den heutigen Barwert zukünftiger Gewinne, und das trifft hoch bewertete Aktien überproportional.
Gleichzeitig bedeutet das kein automatisches Ende des Aktienmarktes. Robustes Wirtschaftswachstum und steigende Unternehmensgewinne können den Bewertungsdruck abfedern. Entscheidend ist, welche Aktien man hält.
Konkrete nächste Schritte:
- Überprüfen Sie Ihr Portfolio auf Positionen mit forward-KGV über 30 und hohem Verschuldungsgrad.
- Reduzieren Sie gezielt Positionen in hochbewerteten Wachstumsaktien ohne aktuelle Gewinne.
- Stärken Sie Qualitätsaktien mit stabilen Cashflows, solider Bilanz und moderater Bewertung.
- Prüfen Sie Anleihen als risikoarme Beimischung bei aktuellen Renditen über 5 %.
- Achten Sie auf Sektordiversifikation: Energie, Rohstoffe und Finanzwerte als Gegengewicht zu wachstumsorientierten Titeln.
Wer diese Schritte konsequent umsetzt, ist für ein anhaltend hohes Zinsniveau besser positioniert als ein Portfolio, das noch auf die Bewertungslogik der Nullzinsphase ausgerichtet ist.
Weiterlesen in Finanzen
- Aktien im Sommerloch: Warum Handelsvolumen, Liquidität und Nachrichtenrisiken Kurse beeinflussen
- DAX unter 25.000 Punkten: Wie Anleger Ölpreise, Anleiherenditen und politische Risiken einordnen
- Aktien aus dem Insolvenzverfahren: Was Aktionäre bei Delisting, Restrukturierung und Totalverlust wissen müssen
- Fundamentalanalyse oder technische Analyse: Welche Methode passt zu welchem Anlegertyp?
- Dividendenstichtag verstehen: Ex-Tag, Record Date und Auszahlung bei deutschen und US-Aktien
- Dividendenaktien richtig bewerten: Ausschüttungsquote, Dividendenrendite und Dividendenwachstum