Wachstumsaktien richtig zu bewerten bedeutet, vier Kernfaktoren systematisch zu prüfen: mehrjähriges Umsatzwachstum (idealerweise 20 bis 40 Prozent pro Jahr), steigende Bruttomargen, einen realistisch großen und erreichbaren Gesamtmarkt (TAM) sowie einen Einstiegspreis, der auf konservativen Cashflow-Szenarien basiert. Wer diese vier Dimensionen konsequent anwendet, trennt echte strukturelle Wachstumstreiber von teuren Hype-Aktien.
Key Takeaways
- Mehrjähriges, konsistentes Umsatzwachstum von 20 bis 40 Prozent pro Jahr ist das wichtigste Qualitätssignal bei Wachstumsaktien.
- Hohe Bruttomargen (70 bis 80 Prozent bei Software- und Plattformunternehmen) zeigen, ob ein Geschäftsmodell skalierbar ist.
- Der Total Addressable Market (TAM) muss groß genug sein, damit ein Unternehmen noch jahrelang wachsen kann, ohne den Markt zu sättigen.
- Das KGV allein taugt nicht zur Bewertung von Wachstumsaktien; das PEG-Ratio, DCF-Modelle und Umsatzmultiples sind besser geeignet.
- Wachstumsaktien fallen überproportional stark, wenn das Wachstumstempo nachlässt, weil ihre Bewertung auf zukünftigen Gewinnen basiert.
- Anfänger unterschätzen häufig die Bedeutung von Free-Cashflow-Konversion und überschätzen einmalige Umsatzspitzen.
- Etablierte Wachstumsaktien in den Bereichen Software, Halbleiter und Gesundheitstechnologie bieten ein besseres Risiko-Rendite-Profil als frühe Startups.
- Ein fairer Einstiegspreis ergibt sich aus einem Dreiszenario-DCF (Basis, Optimistisch, Pessimistisch) kombiniert mit Peer-Multiples.
Was ist Total Addressable Market (TAM) und warum ist er so wichtig für Wachstumsaktien?
Der TAM beschreibt den gesamten Umsatz, den ein Unternehmen theoretisch erzielen könnte, wenn es 100 Prozent seines Zielmarktes bedienen würde. Für Wachstumsaktien ist der TAM entscheidend, weil er die Wachstumsdecke definiert: Ein Unternehmen mit 500 Millionen Euro Umsatz in einem 1-Milliarden-Markt hat kaum noch Luft nach oben, während dasselbe Unternehmen in einem 100-Milliarden-Markt noch jahrzehntelang wachsen kann.
Neben dem TAM sind zwei weitere Ebenen relevant:
- SAM (Serviceable Addressable Market): Der Teil des TAM, den das Unternehmen mit seinem aktuellen Produkt und seiner geografischen Reichweite tatsächlich ansprechen kann.
- SOM (Serviceable Obtainable Market): Der realistisch erreichbare Marktanteil in den nächsten drei bis fünf Jahren.
Häufiger Fehler: Viele Unternehmen präsentieren in ihren Investorenpräsentationen einen aufgeblähten TAM, der Märkte einschließt, in denen sie gar nicht tätig sind. Ein kritischer Anleger prüft immer: Wie groß ist der SAM, und wie viel Prozent davon hat das Unternehmen bereits gewonnen?
Wie berechne ich das Umsatzwachstum einer Wachstumsaktie richtig?
Das Umsatzwachstum wird als jährliche Wachstumsrate (Year-over-Year, YoY) berechnet: (Umsatz aktuelles Jahr minus Umsatz Vorjahr) geteilt durch Umsatz Vorjahr, multipliziert mit 100. Wichtiger als ein einzelner Jahreswert ist die Compound Annual Growth Rate (CAGR) über drei bis fünf Jahre, weil sie Einmaleffekte herausfiltert.
Folgende Schwellenwerte gelten in der Praxis als Orientierung:
| Wachstumsrate (YoY) | Einschätzung |
|---|---|
| Unter 10 % | Kein typisches Wachstumsunternehmen |
| 10 bis 20 % | Moderates Wachstum, branchenabhängig |
| 20 bis 40 % | Solide Wachstumsaktie |
| Über 40 % | Hohes Wachstum, aber Konsistenz prüfen |
Entscheidend ist die Qualität des Wachstums: Kommt es aus neuen Kunden, aus höheren Preisen (Pricing Power) oder aus einmaligen Großaufträgen? Wiederkehrende Umsätze (Recurring Revenue) wie Abonnements sind stabiler und werden vom Markt höher bewertet als projektbasierte Einnahmen.
Welche Gewinnmargen sollte eine gute Wachstumsaktie haben?
Eine gute Wachstumsaktie zeigt steigende Bruttomargen und einen klaren Pfad zur Profitabilität. Für Software- und Plattformunternehmen gelten Bruttomargen von 70 bis 80 Prozent als Benchmark; für Hardwareunternehmen wie Halbleiterhersteller sind 50 bis 65 Prozent realistisch.
Ein bewährtes Qualitätssignal ist die Rule of 40: Addiert man Umsatzwachstumsrate und operative Marge (oder FCF-Marge), sollte das Ergebnis bei gesunden Wachstumsunternehmen mindestens 40 ergeben. Beispiel: Ein Unternehmen wächst mit 30 Prozent und hat eine FCF-Marge von 15 Prozent, kommt also auf 45 und erfüllt die Regel.
Wichtige Margenkennzahlen im Überblick:
- Bruttomarge: Zeigt die Skalierbarkeit des Kerngeschäfts.
- Operative Marge: Berücksichtigt Vertriebs- und Verwaltungskosten; sollte im Zeitverlauf steigen.
- Free-Cashflow-Marge: Entscheidend für die Bewertung, weil sie zeigt, wie viel echtes Geld das Unternehmen generiert.
Wähle X wenn: Ein Unternehmen negative operative Margen hat, aber eine hohe und steigende Bruttomarge plus positiven FCF zeigt, kann das noch akzeptabel sein, solange das Wachstum die Investitionen rechtfertigt. Dauerhaft negative FCF ohne Verbesserungstrend sind ein Warnsignal.
Kann man Wachstumsaktien mit dem KGV bewerten, oder braucht man andere Kennzahlen?
Das klassische Kurs-Gewinn-Verhältnis (KGV) ist für viele Wachstumsaktien ungeeignet, weil diese Unternehmen oft noch keine oder nur geringe Gewinne ausweisen. Stattdessen kommen folgende Kennzahlen zum Einsatz:
- PEG-Ratio (Price/Earnings-to-Growth): KGV geteilt durch die erwartete Gewinnwachstumsrate. Ein PEG unter 1,0 gilt als potenziell günstig, über 2,0 als teuer.
- EV/Sales (Enterprise Value zu Umsatz): Sinnvoll, wenn noch keine Gewinne vorliegen. Werte unter 5 bis 8 sind bei Software-Wachstumsaktien oft ein fairer Ausgangspunkt, stark abhängig von der Wachstumsrate.
- EV/EBITDA: Für Unternehmen, die bereits EBITDA-positiv sind.
- DCF (Discounted Cashflow): Berechnet den heutigen Wert aller zukünftigen Free Cashflows. Erfordert Annahmen über Wachstumsrate, Margen und Diskontierungssatz.
Das PEG-Ratio ist besonders praktisch, weil es Wachstum direkt in die Bewertung einbezieht. Ein Unternehmen mit KGV 40 und Gewinnwachstum von 40 Prozent hat ein PEG von 1,0 und ist damit fairer bewertet als ein Unternehmen mit KGV 20 und nur 5 Prozent Wachstum (PEG 4,0).
Wie finde ich den fairen Einstiegspreis bei Wachstumsaktien?
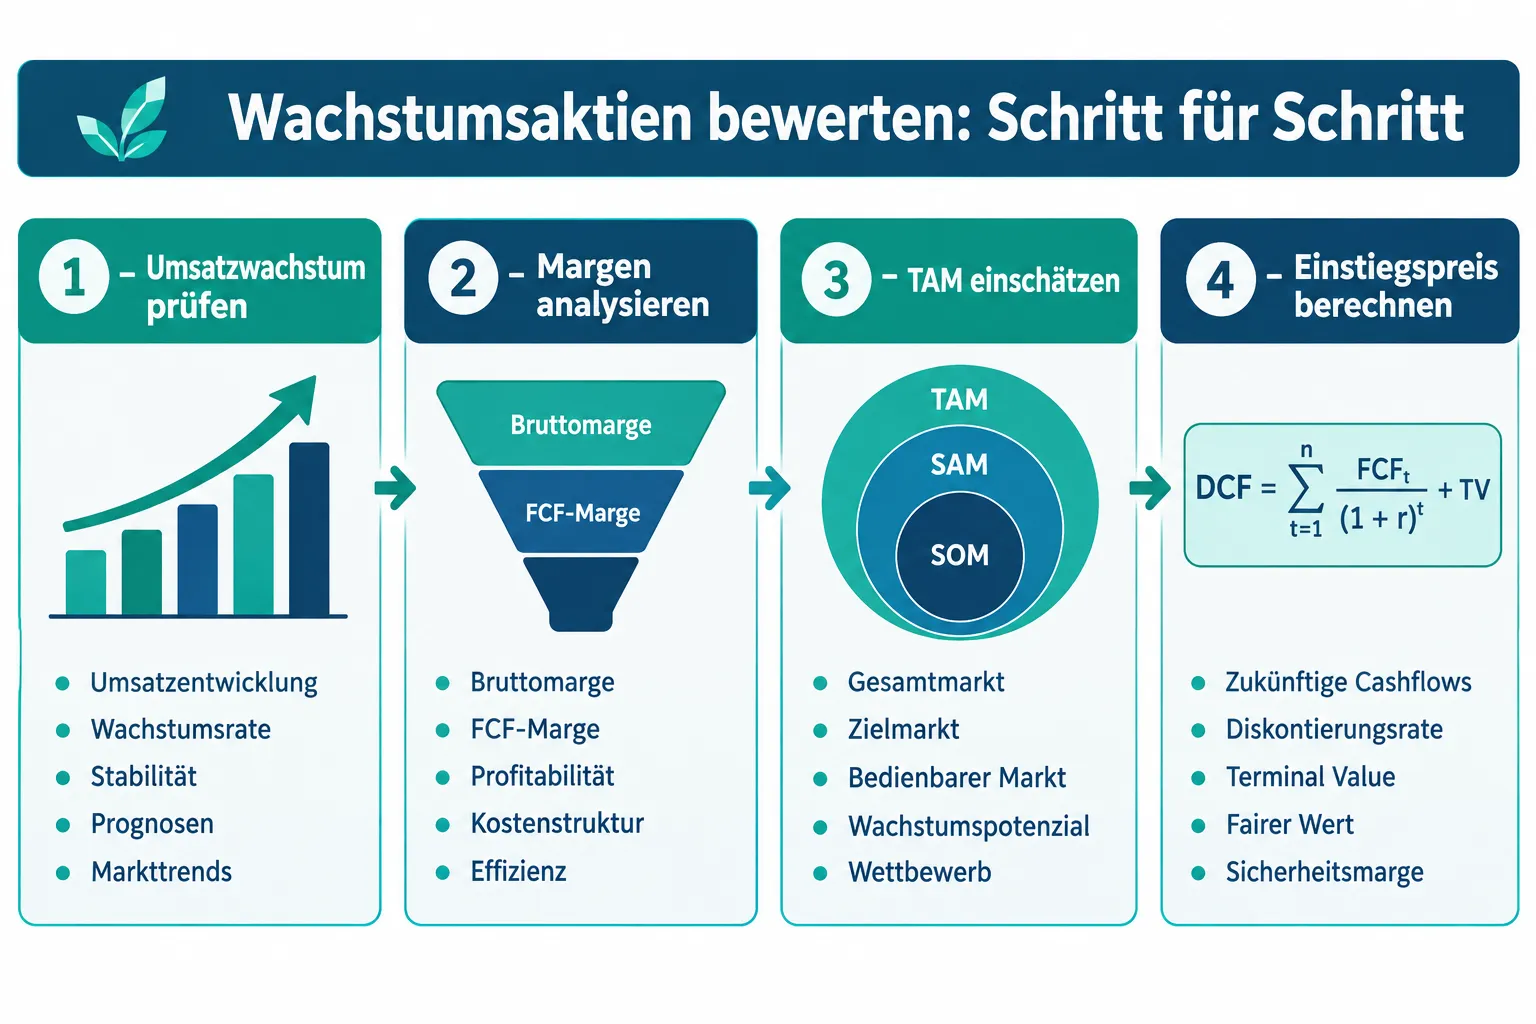
Der faire Einstiegspreis ergibt sich aus der Kombination von drei Methoden: einem DCF-Modell mit mehreren Szenarien, einem Vergleich mit Peer-Multiples und einer Sicherheitsmarge. Kein einzelnes Modell liefert die Wahrheit; die Überlappung der Ergebnisse zeigt, wo der faire Wert liegt.
Dreiszenario-DCF als Ausgangspunkt:
- Basisfall: Wachstum und Margen entwickeln sich wie vom Unternehmen kommuniziert.
- Optimistischer Fall: Wachstum übertrifft Erwartungen, Margen steigen schneller.
- Pessimistischer Fall: Wachstum verlangsamt sich, Margen bleiben unter Druck.
Liegt der aktuelle Kurs über dem optimistischen Szenario, ist die Aktie wahrscheinlich überbewertet. Liegt er unter dem pessimistischen Szenario, bietet sich eine Sicherheitsmarge.
Peer-Multiples als Korrektiv: Vergleiche EV/Sales und EV/EBITDA mit direkten Wettbewerbern ähnlicher Größe und Wachstumsrate. Abweichungen von mehr als 30 Prozent nach oben sollten begründbar sein, zum Beispiel durch eine deutlich höhere Bruttomarge oder ein größeres TAM.
Wachstumsaktien vs. Value-Aktien: Welche sollte ich kaufen?
Wachstumsaktien und Value-Aktien sind keine Gegensätze, sondern unterschiedliche Risiko-Rendite-Profile. Wachstumsaktien bieten höhere potenzielle Renditen, aber auch größere Kursschwankungen und eine höhere Abhängigkeit von Zinserwartungen. Value-Aktien sind stabiler, wachsen aber langsamer.
Wähle Wachstumsaktien, wenn:
- Der Anlagehorizont mindestens fünf bis zehn Jahre beträgt.
- Kursschwankungen von 30 bis 50 Prozent psychologisch verkraftbar sind.
- Das Ziel Kapitalwachstum ist, nicht laufende Erträge.
Wähle Value-Aktien, wenn:
- Regelmäßige Dividenden oder stabile Erträge benötigt werden.
- Der Anlagehorizont kürzer ist oder die Risikobereitschaft gering.
In einem diversifizierten Portfolio ergänzen sich beide Stile gut. Eine Beimischung von Wachstumsaktien von 20 bis 40 Prozent des Aktienanteils ist für viele Privatanleger ein sinnvoller Ausgangspunkt.
Warum fallen Wachstumsaktien so schnell, wenn das Wachstum sinkt?
Wachstumsaktien werden auf Basis zukünftiger Gewinne bewertet. Sinkt die erwartete Wachstumsrate, fallen zwei Faktoren gleichzeitig: der zukünftige Gewinn wird kleiner, und der Markt ist bereit, ein niedrigeres Multiple zu zahlen. Dieser doppelte Effekt (Multiple Compression plus Gewinnrevision) erklärt, warum Wachstumsaktien bei schlechten Nachrichten oft 20 bis 40 Prozent an einem einzigen Tag verlieren können.
Beispiel: Eine Aktie mit EV/Sales von 15 und 40 Prozent Wachstum wird auf EV/Sales 8 umbewertet, sobald das Wachstum auf 15 Prozent fällt. Das entspricht einem Kursrückgang von fast 50 Prozent, selbst wenn der absolute Umsatz weiter steigt.
Welche Fehler machen Anfänger beim Bewerten von Wachstumsaktien?
Die häufigsten Fehler sind: zu viel Gewicht auf einmalige Umsatzspitzen legen, den TAM unkritisch aus Unternehmenspräsentationen übernehmen und den Einstiegspreis ignorieren, weil „die Story so gut ist“.
Konkrete Fehler und wie man sie vermeidet:
- Einmaleffekte als Trend interpretieren: Ein Quartal mit 60 Prozent Wachstum durch einen Großkunden sagt wenig über das strukturelle Wachstum aus. Immer mehrjährige CAGR prüfen.
- Margen ignorieren: Umsatzwachstum ohne Margenverbesserung kann auf ein nicht skalierbares Modell hinweisen.
- Zu hohen Einstiegspreis zahlen: Selbst die beste Aktie kann bei einem zu hohen Einstieg jahrelang keine Rendite liefern. Nvidia war 2021 fundamental stark, aber nach dem Kursanstieg 2023/2024 war die Bewertung für neue Einsteiger sehr anspruchsvoll.
- Diversifikation vernachlässigen: Einzelne Wachstumsaktien können 70 bis 80 Prozent verlieren. Kein Einzelwert sollte mehr als 5 bis 10 Prozent eines Portfolios ausmachen.
Wie erkenne ich, ob eine Wachstumsaktie überbewertet ist?
Eine Wachstumsaktie ist wahrscheinlich überbewertet, wenn das EV/Sales-Multiple deutlich über dem historischen Durchschnitt der Peer-Gruppe liegt, die Rule of 40 nicht erfüllt wird und der DCF-Basisfall bereits sehr optimistische Annahmen erfordert, um den aktuellen Kurs zu rechtfertigen.
Konkrete Warnsignale:
- EV/Sales über 20 bei Wachstumsraten unter 30 Prozent
- Steigende Umsätze, aber sinkende oder stagnierende Bruttomargen
- Hoher Stock-Based Compensation (SBC) Anteil, der den FCF künstlich aufbläht
- Management senkt wiederholt die Jahresprognosen (Guidance-Cuts)
Wachstumsaktien für Anfänger: Welche Branchen sind am sichersten?
Für Anleger mit wenig Erfahrung bieten Software (SaaS), Halbleiter und Gesundheitstechnologie das beste Verhältnis aus Wachstumspotenzial und Geschäftsmodellklarheit. Diese Branchen haben nachvollziehbare Umsatzmodelle, hohe Bruttomargen und gut dokumentierte TAMs.
Branchen mit höherem Risiko für Einsteiger sind Biotech (binäre Zulassungsrisiken), Cleantech (abhängig von Subventionen) und frühe Konsumtechnologie (hohe Kundenakquisitionskosten, unklare Monetarisierung).
Empfehlung für Anfänger: Beginne mit etablierten Wachstumsunternehmen, die bereits profitabel sind oder einen klaren FCF-positiven Trend zeigen, bevor du in Pre-Revenue-Startups investierst.
FAQ: Wachstumsaktien bewerten
Wie viel Prozent Umsatzwachstum ist noch gesund für eine Aktie? Wachstumsraten von 20 bis 40 Prozent pro Jahr gelten als solide. Über 40 Prozent sind möglich, aber Anleger sollten prüfen, ob das Wachstum konsistent ist oder auf Einmaleffekten beruht. Unter 15 Prozent verliert eine Aktie oft ihren Wachstumsstatus und wird niedriger bewertet.
Was ist das PEG-Ratio und wie nutze ich es zur Bewertung? Das PEG-Ratio teilt das KGV durch die erwartete Gewinnwachstumsrate. Ein Wert unter 1,0 gilt als günstig, über 2,0 als teuer. Es eignet sich gut für Wachstumsaktien, die bereits Gewinne ausweisen, ist aber weniger nützlich für verlustbringende Unternehmen.
Sollte ich in etablierte Wachstumsaktien oder Startups investieren? Etablierte Wachstumsaktien (z. B. mit nachgewiesenem FCF und Marktführerschaft) haben ein deutlich niedrigeres Totalverlustrisiko als frühe Startups. Startups können höhere Renditen bieten, aber die meisten scheitern. Für die meisten Privatanleger sind etablierte Wachstumsunternehmen der bessere Einstieg.
Wann ist der richtige Zeitpunkt, um in eine Wachstumsaktie einzusteigen? Der beste Einstiegszeitpunkt ist, wenn der Kurs unter dem konservativen DCF-Szenario liegt oder das EV/Sales-Multiple deutlich unter dem historischen Peer-Durchschnitt ist. Markttiming ist schwierig; ein schrittweiser Aufbau (Cost Averaging) reduziert das Risiko, zum falschen Zeitpunkt voll einzusteigen.
Was ist die Rule of 40 und wie wende ich sie an? Die Rule of 40 addiert Umsatzwachstumsrate und FCF-Marge (oder operative Marge). Liegt das Ergebnis über 40, gilt das Unternehmen als finanziell gesund. Beispiel: 25 Prozent Wachstum plus 20 Prozent FCF-Marge ergibt 45, also erfüllt.
Wie unterscheidet sich TAM von SAM und SOM? TAM ist der theoretische Gesamtmarkt, SAM der tatsächlich adressierbare Teil mit dem aktuellen Produkt, SOM der realistisch erreichbare Marktanteil in den nächsten Jahren. Für die Bewertung ist der SAM relevanter als der oft aufgeblähte TAM.
Warum ist Free Cashflow wichtiger als Nettogewinn bei Wachstumsaktien? Der Nettogewinn kann durch Abschreibungen, Steuereffekte und buchhalterische Anpassungen verzerrt sein. Der Free Cashflow zeigt, wie viel echtes Geld das Unternehmen nach Investitionen generiert, und ist die Basis für jede seriöse DCF-Bewertung.
Kann eine Aktie mit hohem KGV trotzdem günstig sein? Ja. Ein KGV von 50 bei 50 Prozent Gewinnwachstum ergibt ein PEG von 1,0, was fairer bewertet ist als ein KGV von 15 bei 3 Prozent Wachstum (PEG 5,0). Das KGV allein sagt ohne den Wachstumskontext wenig aus.
Fazit: Wachstumsaktien bewerten mit System
Wachstumsaktien bewerten bedeutet mehr als einen Blick auf den Umsatztrend. Ein strukturierter Rahmen aus Umsatzwachstum, Margenentwicklung, TAM-Analyse und fairem Einstiegspreis schützt vor den teuersten Fehlern: zu viel für eine gute Story zu zahlen oder echte Qualitätsunternehmen zu übersehen, weil das KGV auf den ersten Blick hoch wirkt.
Konkrete nächste Schritte:
- Erstelle eine einfache Watchlist mit fünf bis zehn Wachstumsaktien und trage für jede Umsatzwachstum (3-Jahres-CAGR), Bruttomarge und EV/Sales ein.
- Berechne die Rule of 40 für jedes Unternehmen und streiche alle, die dauerhaft unter 30 liegen.
- Schätze den TAM und SAM anhand unabhängiger Branchenquellen, nicht nur aus Unternehmenspräsentationen.
- Erstelle einen einfachen Dreiszenario-DCF und vergleiche das Ergebnis mit dem aktuellen Kurs.
- Setze Preisalarme für faire Einstiegszonen und warte auf Rücksetzer, statt zum Allzeithoch einzusteigen.
Wer diese fünf Schritte konsequent anwendet, investiert nicht in Hype, sondern in strukturelles Wachstum mit kalkulierbarem Risiko.
Meta-Titel: Wachstumsaktien bewerten: TAM, Margen & Einstiegspreis
Meta-Beschreibung: Wachstumsaktien richtig bewerten: Umsatzwachstum, Margen, TAM und faire Einstiegspreise verständlich erklärt mit konkreten Kennzahlen und einer Praxis-Checkliste für 2026.
Weiterlesen in Finanzen
- Dividenden-Aktien analysieren: Ausschüttungsquote, Dividendenwachstum und Nachhaltigkeit
- Studentenwohnung & Steuer
- Technische Analyse für Aktien: Unterstützungen, Widerstände und Indikatoren sinnvoll nutzen
- Krankenversicherung für Studierende
- Aktienhandel-Psychologie: FOMO, Verlustaversion und Overtrading systematisch vermeiden
- Was ist die ISIC Student Card?