Key Takeaways
- Aktienverluste dürfen steuerlich nur mit Aktiengewinnen verrechnet werden, nicht mit sonstigen Kapitalerträgen.
- Jede Depotbank führt zwei getrennte Verlusttöpfe: den Aktienverlusttopf und den sonstigen Verlusttopf.
- Die Verrechnung erfolgt bei der Depotbank automatisch, aber nur innerhalb desselben Instituts.
- Nicht verrechnete Verluste verfallen nicht, sondern werden ins nächste Jahr vorgetragen.
- Wer mehrere Depots führt, muss eine Verlustbescheinigung beantragen und die Verrechnung über die Steuererklärung selbst anstoßen.
- Wertlos ausgebuchte Aktien galten lange als steuerlich nicht absetzbar, eine Sonderregelung hat das bis spätestens 2026 geändert.
- Steuerbescheide für Kapitalerträge seit 2009 sind teilweise vorläufig, weil ein Verfahren in Karlsruhe die Verlustverrechnungsregeln noch prüft.
- Den Sparerpauschbetrag (1.000 Euro für Einzelpersonen, 2.000 Euro für Ehepaare) sollte man vor der Verlusttopfnutzung ausschöpfen.
Was ist ein Verlusttopf bei Aktien?
Jede deutsche Depotbank führt für ihre Kunden automatisch zwei separate Verlusttöpfe. Der erste heißt Aktienverlusttopf und sammelt ausschließlich realisierte Verluste aus dem Verkauf von Aktien. Der zweite ist der sonstige Verlusttopf, in den Verluste aus anderen Kapitalanlagen fließen, zum Beispiel aus Anleihen, Zertifikaten oder Fonds.
Diese Trennung ist gesetzlich vorgeschrieben und hat eine wichtige Konsequenz: Verluste aus dem Aktienverlusttopf dürfen nur mit Gewinnen aus Aktienverkäufen verrechnet werden. Ein Verlust aus dem Verkauf einer Aktie kann also nicht gegen Zinserträge oder Dividenden aufgerechnet werden.
Praktisches Beispiel: Wer im Januar Aktien der Muster AG mit 2.000 Euro Verlust verkauft und im März Aktien der Beispiel AG mit 3.000 Euro Gewinn veräußert, zahlt Abgeltungsteuer nur auf 1.000 Euro Nettogewinn.
Wie funktioniert die steuerliche Verrechnung von Aktienverlusten?
Die Verrechnung läuft bei einer einzigen Depotbank vollautomatisch. Sobald ein Aktiengewinn entsteht, prüft die Bank, ob im Aktienverlusttopf noch Verluste vorhanden sind, und verrechnet diese vorrangig. Abgeltungsteuer (25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer) wird dann nur auf den verbleibenden Nettogewinn einbehalten.
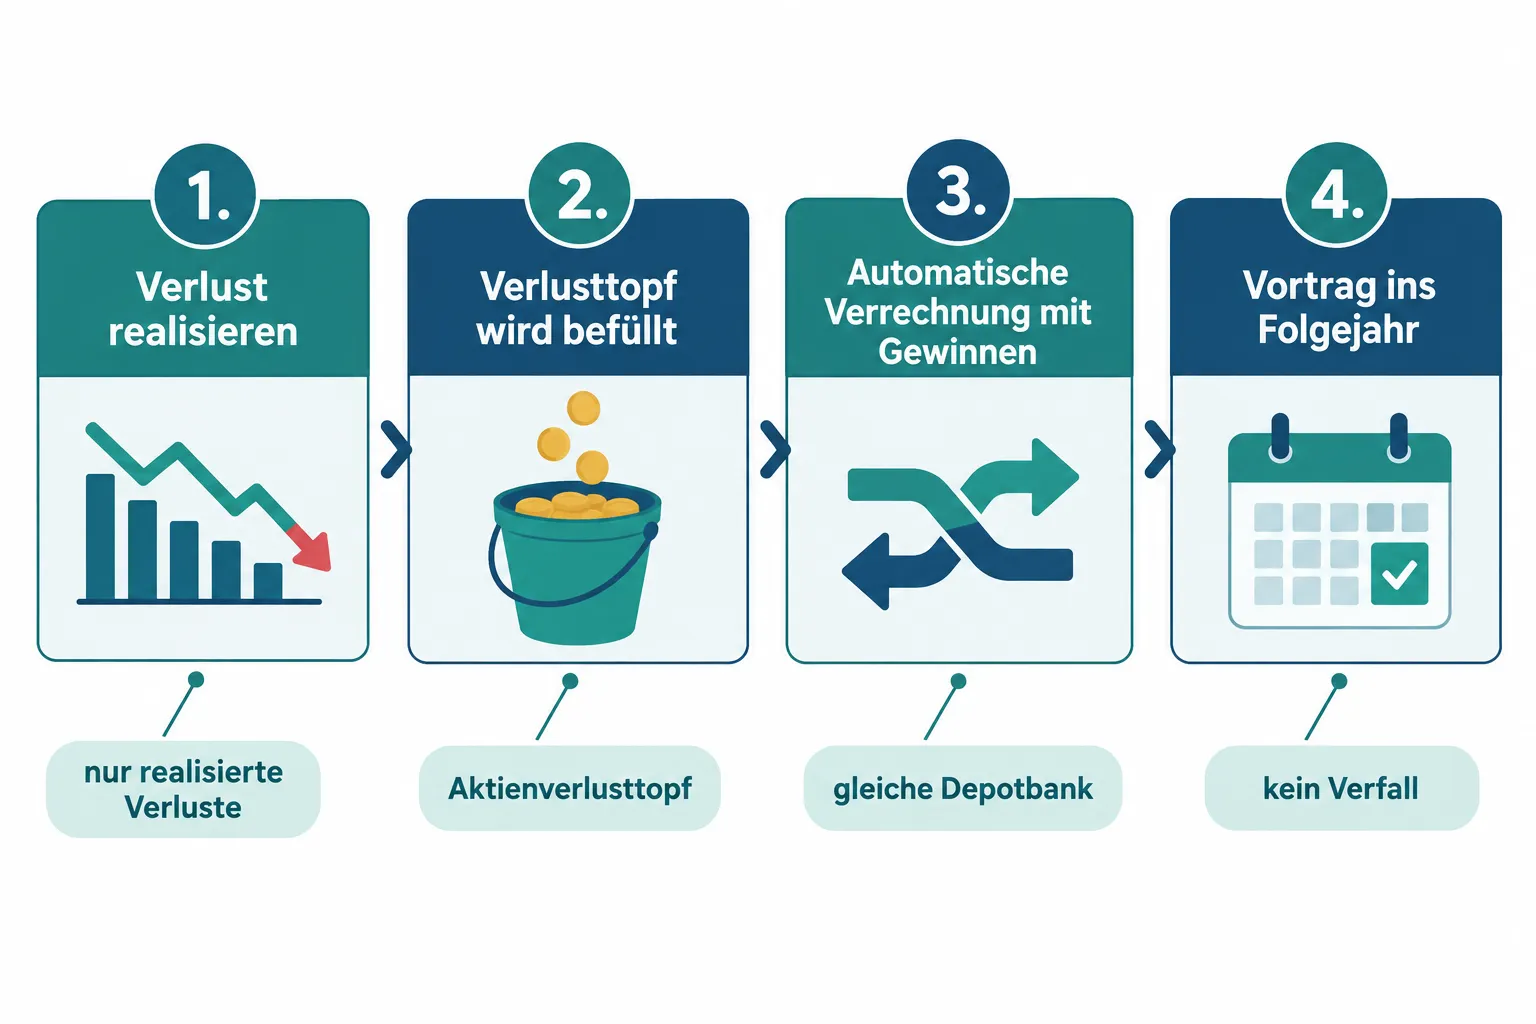
So läuft der Prozess ab:
- Aktie A wird mit Verlust verkauft: Verlust wandert in den Aktienverlusttopf.
- Aktie B wird mit Gewinn verkauft: Bank prüft den Aktienverlusttopf.
- Verlust wird automatisch gegen den Gewinn gerechnet.
- Steuer wird nur auf den Nettogewinn abgeführt.
- Verbleibende Verluste bleiben im Topf und werden ins Folgejahr vorgetragen.
Wichtige Einschränkung: Diese automatische Verrechnung gilt nur innerhalb derselben Bank. Wer bei zwei verschiedenen Brokern handelt, muss aktiv werden.
Kann ich Aktiengewinne mit Verlusten aus anderen Jahren verrechnen?
Ja, nicht verrechnete Aktienverluste können in künftige Jahre vorgetragen werden. Es gibt kein gesetzliches Verfallsdatum für Verluste im Aktienverlusttopf. Ein Verlust aus 2022 kann also noch 2026 oder später mit einem Aktiengewinn verrechnet werden.
Rückwirkend ist eine Verrechnung jedoch nicht möglich. Verluste aus 2026 können nicht gegen Gewinne aus 2025 gerechnet werden. Die Verrechnung funktioniert ausschließlich in die Zukunft.
Verlusttopf Verfallsdatum: Wie lange gilt er?
Aktienverluste im Verlusttopf verfallen grundsätzlich nicht. Sie werden von der Depotbank Jahr für Jahr vorgetragen, solange das Depot besteht. Erst wenn das Depot aufgelöst wird, ohne dass eine Verlustbescheinigung beantragt wurde, gehen die Verluste verloren.
Handlungsregel: Wer ein Depot schließen möchte, sollte bis zum 15. Dezember des laufenden Jahres eine Verlustbescheinigung bei der Bank beantragen. Diese Bescheinigung erlaubt es, die Verluste in der Steuererklärung geltend zu machen und mit Gewinnen bei anderen Banken zu verrechnen.
Muss ich Aktiengewinne versteuern, wenn ich Verluste habe?
Nein, nicht in voller Höhe. Aktiengewinne werden nur insoweit besteuert, als sie die vorhandenen Aktienverluste übersteigen. Sind die Verluste im Topf gleich hoch oder höher als der Gewinn, fällt keine Abgeltungsteuer an.
Zu beachten: Der Sparerpauschbetrag (1.000 Euro für Einzelpersonen, 2.000 Euro für zusammenveranlagte Ehepaare, Stand 2026) wird vor der Verlustverrechnung angerechnet. Das bedeutet: Erst wenn Gewinne den Pauschbetrag überschreiten, kommt der Verlusttopf zum Einsatz.
Wie viel Aktiengewinn kann ich mit Verlusten ausgleichen?
Es gibt keine gesetzliche Obergrenze für die Verrechnung von Aktienverlusten mit Aktiengewinnen. Anders als bei bestimmten anderen Verlustarten (wo früher eine 20.000-Euro-Grenze pro Jahr galt) können Aktienverluste in voller Höhe mit Aktiengewinnen desselben oder künftiger Jahre verrechnet werden.
Hinweis zur 20.000-Euro-Grenze: Diese Beschränkung betraf zeitweise bestimmte Verluste aus Termingeschäften und wertlos gewordenen Kapitalanlagen, nicht jedoch klassische Aktienverluste. Die Regelung sorgte für erhebliche Verwirrung unter Anlegern und wurde zwischenzeitlich geändert. Für den reinen Aktienverlusttopf spielt sie keine Rolle.
Merksatz:Aktienverluste gegen Aktiengewinne: unbegrenzt. Aktienverluste gegen Dividenden oder Zinsen: nicht erlaubt.
Aktiengewinne und Verluste versteuern: Was ist der Unterschied?
Der entscheidende Unterschied liegt in der Zuordnung der Ertragsart. Das deutsche Steuerrecht unterscheidet bei Kapitalerträgen zwischen:
| Ertragsart | Zugehöriger Verlusttopf | Verrechenbar mit |
|---|---|---|
| Aktienverkauf (Gewinn/Verlust) | Aktienverlusttopf | Nur Aktiengewinne |
| Zinsen, Dividenden, Fondsgewinne | Sonstiger Verlusttopf | Alle sonstigen Kapitalerträge |
| Termingeschäfte (historisch) | Eigene Regelung | Eingeschränkt |
Verluste aus dem sonstigen Verlusttopf können also mit Dividenden oder Zinsen verrechnet werden, aber nicht mit Aktiengewinnen. Umgekehrt gilt dasselbe. Diese Asymmetrie ist einer der häufigsten Missverständnisse unter Privatanlegern.
Welche Fehler mache ich beim Verrechnen von Aktienverlusten?
Beim Thema Aktienverluste steuerlich verrechnen: Verlusttopf, Aktiengewinne und typische Fehler tauchen in der Praxis immer wieder dieselben Probleme auf.
Die häufigsten Fehler:
- Verluste bei Depotauflösung nicht sichern: Wer das Depot schließt, ohne eine Verlustbescheinigung zu beantragen, verliert die Verluste steuerlich.
- Verrechnung über Bankgrenzen hinweg vergessen: Verluste bei Broker A werden nicht automatisch mit Gewinnen bei Broker B verrechnet. Das erfordert eine Verlustbescheinigung und die Steuererklärung.
- Wertlos gewordene Aktien nicht melden: Aktien, die aus dem Depot ausgebucht werden, weil das Unternehmen insolvent ist, erzeugen seit einer Sonderregelung ebenfalls absetzbare Verluste. Bis spätestens Anfang 2026 galt eine Übergangspraxis, die Anleger aktiv nutzen mussten.
- Verlusttöpfe verwechseln: Wer glaubt, Aktienverluste gegen Dividendeneinnahmen verrechnen zu können, wird von der Steuererklärung enttäuscht.
- Sparerpauschbetrag nicht ausschöpfen: Es lohnt sich, Gewinne zunächst bis zur Höhe des Pauschbetrags zu realisieren, bevor man Verluste vorträgt.
- Zu früh Verluste realisieren: Wer Aktien nur verkauft, um Verluste zu buchen, und sie sofort zurückkauft, riskiert steuerliche Probleme, wenn das Finanzamt darin einen Gestaltungsmissbrauch sieht.
Für wen lohnt sich die Verlusttopfnutzung?
Die Verlustverrechnung lohnt sich für jeden Privatanleger, der in einem Jahr sowohl Aktiengewinne als auch Aktienverluste realisiert oder realisieren kann. Besonders relevant ist sie in folgenden Situationen:
- Anleger mit einem gemischten Portfolio, das sowohl Gewinner als auch Verlierer enthält.
- Investoren, die ein Depot auflösen und Verluste auf ein anderes übertragen wollen.
- Personen, die am Jahresende gezielt Positionen mit Buchverlusten verkaufen, um die Steuerlast auf realisierte Gewinne zu senken (Tax-Loss-Harvesting).
Kein Vorteil entsteht für Anleger, die ausschließlich Verluste haben und keine Aktiengewinne im selben oder in künftigen Jahren erwarten. Die Verluste werden zwar vorgetragen, bringen aber erst dann einen Steuervorteil, wenn tatsächlich Gewinne anfallen.
Was passiert mit nicht verrechneten Aktienverlusten?
Nicht verrechnete Aktienverluste bleiben im Verlusttopf der Depotbank erhalten und werden automatisch ins nächste Steuerjahr übertragen. Sie verfallen nicht, solange das Depot aktiv ist.
Wird das Depot geschlossen, muss der Anleger bis zum 15. Dezember eine Verlustbescheinigung beantragen. Diese wird dann in der Einkommensteuererklärung eingetragen (Anlage KAP), und das Finanzamt verrechnet die Verluste mit Gewinnen bei anderen Banken oder trägt sie als Verlustvortrag fort.
Wie beantrage ich den Verlusttopfvortrag beim Finanzamt?
Für Verluste innerhalb einer einzigen Depotbank ist kein Antrag nötig, die Bank erledigt alles automatisch. Für depotübergreifende Verlustverrechnung gilt folgendes Verfahren:
- Verlustbescheinigung beantragen: Bis zum 15. Dezember des laufenden Jahres bei der Depotbank, bei der die Verluste entstanden sind.
- Steuererklärung abgeben: Die Verlustbescheinigung wird in der Anlage KAP der Einkommensteuererklärung eingetragen.
- Finanzamt verrechnet: Das Finanzamt verrechnet die bescheinigten Verluste mit Kapitalerträgen bei anderen Banken oder stellt einen Verlustvortrag fest.
- Feststellungsbescheid prüfen: Der Verlustvortrag wird in einem gesonderten Feststellungsbescheid dokumentiert und in Folgejahren automatisch berücksichtigt.
Hinweis zum laufenden Verfahren: Steuerbescheide für Kapitalerträge seit 2009 ergehen in Teilen vorläufig, weil ein Verfahren vor dem Bundesverfassungsgericht in Karlsruhe noch klärt, ob die strikte Trennung von Aktienverlust- und sonstigem Verlusttopf verfassungskonform ist. Anleger sollten ihre Bescheide auf diesen Vorläufigkeitsvermerk prüfen und gegebenenfalls offen halten.
Aktienverluste steuerlich verrechnen: Strategie zur Steueroptimierung
Eine gezielte Strategie rund um den Verlusttopf, Aktiengewinne und typische Fehler kann die Steuerlast spürbar senken. Die Grundlogik ist einfach: Gewinne und Verluste im selben Steuerjahr realisieren, um die Abgeltungsteuer auf den Nettoertrag zu begrenzen.
Praxisnahe Strategiebausteine:
- Jahresendcheck: Im November oder Dezember prüfen, ob im Depot Buchverluste vorhanden sind, die sinnvoll realisiert werden könnten, um Gewinne desselben Jahres auszugleichen.
- Pauschbetrag zuerst: Gewinne bis zur Höhe des Sparerpauschbetrags realisieren, bevor Verluste genutzt werden.
- Depotkonsolidierung: Wer mehrere Depots führt, sollte prüfen, ob eine Zusammenlegung die automatische Verrechnung vereinfacht.
- Wertlose Positionen ausbuchen lassen: Aktien insolventer Unternehmen aktiv ausbuchen lassen und den Verlust dokumentieren.
- Vorläufige Bescheide aufbewahren: Angesichts des laufenden Karlsruher Verfahrens kann es sich lohnen, Einsprüche offen zu halten.
FAQ: Aktienverluste steuerlich verrechnen
Kann ich Aktienverluste mit Dividenden verrechnen? Nein. Aktienverluste aus dem Aktienverlusttopf dürfen ausschließlich mit Gewinnen aus Aktienverkäufen verrechnet werden, nicht mit Dividenden oder Zinsen.
Verfallen Verluste im Verlusttopf nach einem Jahr? Nein. Verluste verfallen nicht, solange das Depot besteht. Sie werden automatisch vorgetragen.
Was passiert, wenn ich mein Depot wechsle? Verluste gehen verloren, wenn kein Antrag auf Verlustbescheinigung gestellt wird. Der Antrag muss bis zum 15. Dezember des laufenden Jahres bei der alten Bank eingereicht werden.
Kann ich Verluste rückwirkend verrechnen? Nein. Eine Rückübertragung in Vorjahre ist nicht möglich. Verluste können nur in künftigen Jahren genutzt werden.
Wie hoch ist die Abgeltungsteuer auf Aktiengewinne? 25 % zuzüglich Solidaritätszuschlag (5,5 % auf die Steuer) und gegebenenfalls Kirchensteuer. Nach Verlustverrechnung gilt dieser Satz nur auf den Nettogewinn.
Zählen Verluste aus ETF-Verkäufen in den Aktienverlusttopf? Nein. ETF-Verluste fließen in der Regel in den sonstigen Verlusttopf, nicht in den Aktienverlusttopf. Nur der direkte Verkauf von Aktien erzeugt Einträge im Aktienverlusttopf.
Kann ich Verluste aus dem Vorjahr in der Steuererklärung geltend machen? Ja, wenn ein Verlustvortrag vom Finanzamt festgestellt wurde. Dieser wird in der Anlage KAP der Steuererklärung eingetragen.
Gilt die 20.000-Euro-Grenze auch für Aktienverluste? Nein. Die 20.000-Euro-Verrechnungsgrenze betraf bestimmte andere Verlustarten und wurde zwischenzeitlich geändert. Für klassische Aktienverluste gilt keine betragsmäßige Obergrenze bei der Verrechnung.
Was ist mit Aktien, die wertlos ausgebucht wurden? Seit einer gesetzlichen Sonderregelung, die spätestens ab 2026 vollständig gilt, können auch Verluste aus der Ausbuchung wertloser Aktien steuerlich geltend gemacht werden. Anleger sollten die Ausbuchung aktiv bei ihrer Bank veranlassen und dokumentieren.
Lohnt sich Tax-Loss-Harvesting in Deutschland? Ja, aber mit Einschränkungen. Der sofortige Rückkauf derselben Aktie kann als Gestaltungsmissbrauch gewertet werden. Eine kurze Wartezeit oder der Kauf einer ähnlichen, aber nicht identischen Position ist ratsam.
Fazit und nächste Schritte
Das Thema Aktienverluste steuerlich verrechnen: Verlusttopf, Aktiengewinne und typische Fehler ist kein Expertenwissen, das nur Steuerberatern vorbehalten ist. Die Grundregeln sind klar: Aktienverluste nur gegen Aktiengewinne, kein Verfall, automatische Verrechnung innerhalb einer Bank, aber manueller Aufwand bei mehreren Depots.
Konkrete nächste Schritte für Privatanleger:
- Den aktuellen Stand beider Verlusttöpfe bei der eigenen Depotbank abfragen, meist im Online-Banking unter Steuerreporting oder Jahressteuerbescheinigung einsehbar.
- Prüfen, ob Buchverluste im Portfolio vorhanden sind, die sinnvoll realisiert werden könnten, bevor das Steuerjahr endet.
- Bei mehreren Depots: Verlustbescheinigungen rechtzeitig vor dem 15. Dezember beantragen.
- Steuerbescheide auf Vorläufigkeitsvermerke prüfen und bei Bedarf offen halten.
- Wertlose Positionen aktiv ausbuchen lassen und den Verlust schriftlich dokumentieren.
Wer diese Punkte konsequent umsetzt, zahlt legal weniger Abgeltungsteuer und schöpft die gesetzlichen Möglichkeiten der Verlustverrechnung vollständig aus.
Weiterlesen in Finanzen
- Aktien kaufen ohne Depot: Welche Möglichkeiten bestehen und wo liegen die Grenzen?
- Aktien von Unternehmen vor dem Börsengang kaufen: Pre-IPO, Risiken und seriöse Zugangswege
- Aktienrückkäufe erklärt: Warum Unternehmen eigene Aktien kaufen und was Anleger prüfen sollten
- Aktienrendite berechnen: Kursgewinn, Dividenden, Gebühren und Steuern richtig einbeziehen
- Aktien verkaufen oder halten? Entscheidungsmodell für Gewinne, Verluste und Portfolioänderungen
- Studentenwohnung & Steuer
Hinterlasse jetzt einen Kommentar