Der Iran-Krieg hat seit Mitte 2026 zu einem deutlichen Ölpreisanstieg geführt, der globale Aktienmärkte unter Druck setzt und Inflations- sowie Zinssorgen neu entfacht. Anleger, die jetzt handeln wollen, sollten zwischen kurzfristiger Absicherung und langfristiger Portfolioumschichtung unterscheiden. Energieaktien und bestimmte Rohstoff-ETFs können als Puffer dienen, während zyklische Sektoren wie Luftfahrt und Chemie besonders gefährdet sind.
Key Takeaways
- Ölpreissprünge infolge geopolitischer Konflikte wie dem Iran-Krieg treffen zyklische Aktien, Luftfahrt und Chemie besonders hart.
- Die Straße von Hormus ist der kritischste Engpass: Rund 20 Prozent des weltweit gehandelten Öls passieren diese Meerenge.
- Energiekonzerne, Rüstungsunternehmen und Goldproduzenten gehören zu den relativen Gewinnern in Kriegszeiten.
- Hohe Ölpreise befeuern die Inflation, was Zentralbanken zu länger anhaltend hohen Zinsen zwingen kann.
- Diversifizierung über Rohstoff-ETFs, Energieaktien und sichere Häfen wie Gold und Staatsanleihen reduziert das Portfoliorisiko spürbar.
- Brent-Öl ist für europäische Anleger die relevantere Benchmark; WTI spiegelt stärker den US-Markt wider.
- Kurzfristige Panikverkäufe bei Aktien haben historisch selten die beste Rendite gebracht, solange keine fundamentale Rezession folgt.
- Eine Eskalation des Konflikts, die die Straße von Hormus dauerhaft blockiert, wäre das gravierendste Szenario für Märkte und Anleger.
Wie beeinflussen steigende Ölpreise die Aktienmärkte
Steigende Ölpreise erhöhen die Produktionskosten für Unternehmen quer durch alle Branchen und drücken damit auf die Gewinnmargen. Das belastet Aktienbewertungen direkt, weil Analysten Gewinnprognosen nach unten revidieren. Gleichzeitig schüren teure Energie Inflationserwartungen, was Anleiherenditen nach oben treibt und Aktien als Anlageklasse relativ unattraktiver macht.
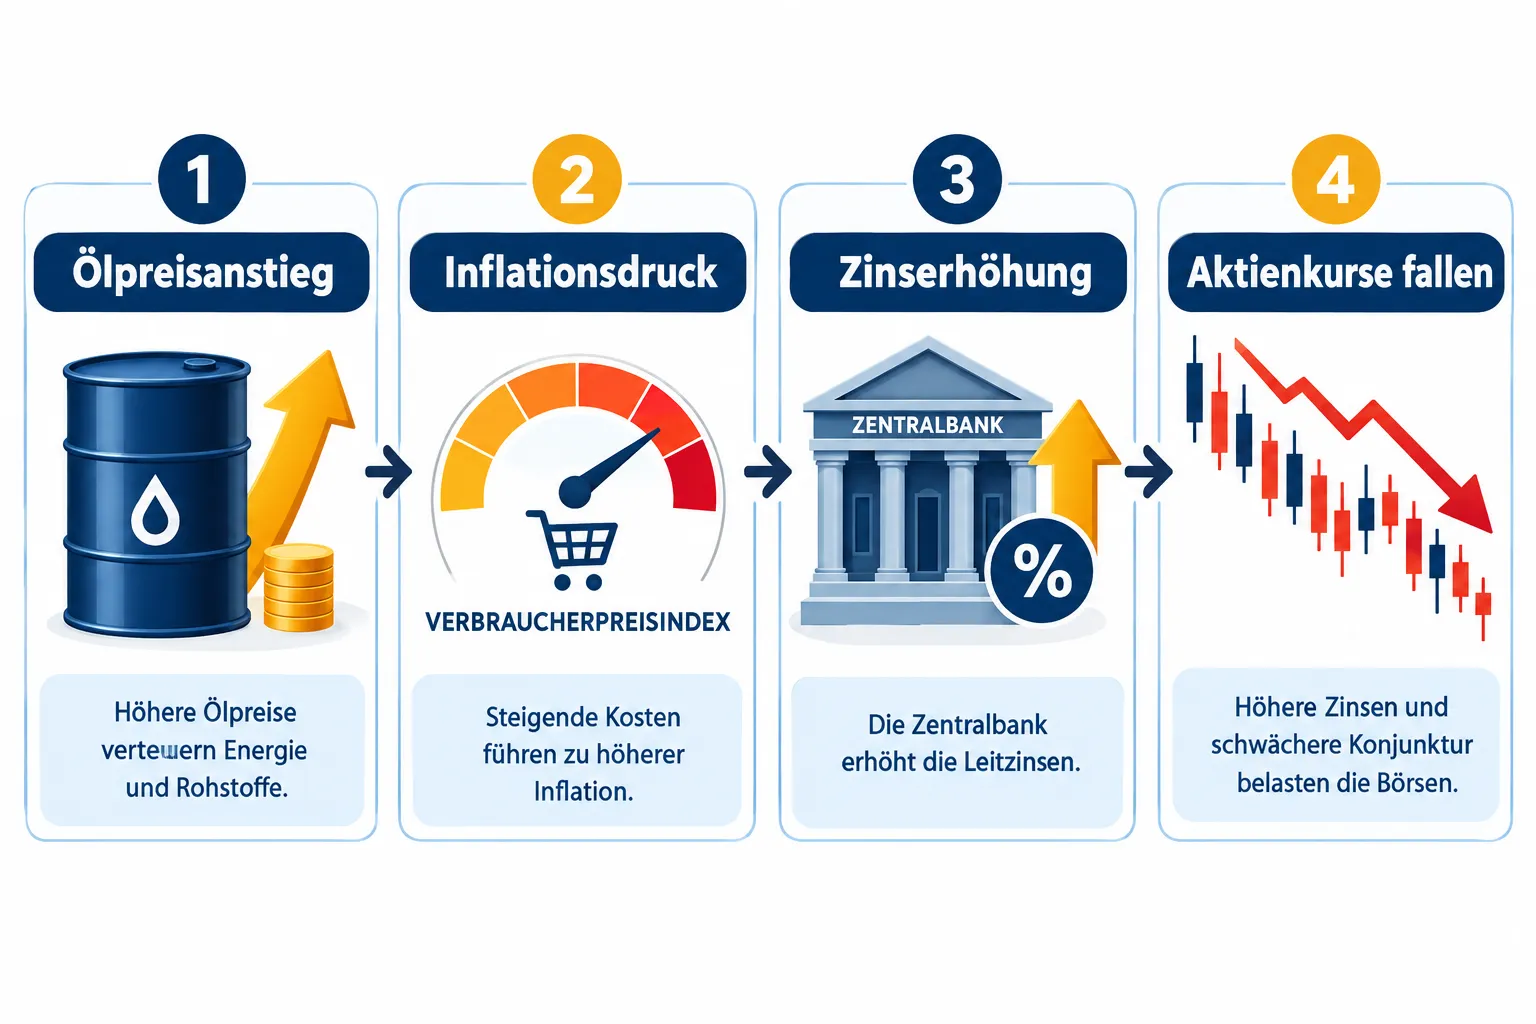
Der Zusammenhang ist nicht linear. Moderat steigende Ölpreise, die auf eine robuste Nachfrage hindeuten, können Märkte sogar stützen. Problematisch wird es, wenn der Preisanstieg angebotsseitig ausgelöst wird, also durch Krieg, Sanktionen oder Förderausfälle. Genau das ist beim Iran-Krieg der Fall.
Konkrete Marktmechanismen:
- Energieintensive Unternehmen (Chemie, Luftfahrt, Transport) verbuchen sofort höhere Betriebskosten.
- Konsumenten geben mehr für Energie aus und haben weniger Geld für andere Güter, was den Konsum bremst.
- Zentralbanken sehen sich gezwungen, Zinsen länger hoch zu halten oder sogar weiter anzuheben.
- Risikoaversion steigt: Investoren schichten von Aktien in sichere Häfen um.
Im August und September 2026 haben globale Leitindizes wie DAX, S&P 500 und Euro Stoxx 50 spürbare Korrekturen verzeichnet, während Energieaktien und Goldpreise deutlich zulegten.
Warum führt der Iran-Krieg zu höheren Ölpreisen
Der Iran-Krieg treibt Ölpreise aus zwei Gründen: direkte Angebotsausfälle durch beschädigte Förderanlagen und Exportterminals sowie das Risiko einer Sperrung der Straße von Hormus. Beides zusammen schafft eine Angebotsunsicherheit, auf die Ölmärkte traditionell mit Preisaufschlägen reagieren.
Der Iran ist einer der größten Ölproduzenten der Welt und ein zentraler Akteur im Persischen Golf. Bereits die Eskalation des Konflikts im Sommer 2026 hat Risikoprämien auf Öl-Futures deutlich angehoben. Händler preisen ein, dass sich die Situation weiter verschlechtern könnte.
Warum die Straße von Hormus so entscheidend ist:
- Rund 20 Prozent des global gehandelten Rohöls und etwa 25 Prozent des Flüssigerdgases passieren diese Meerenge täglich.
- Eine auch nur teilweise Blockade würde Lieferketten von Asien bis Europa unmittelbar treffen.
- Versicherungsprämien für Tankertransporte durch die Region sind seit Kriegsbeginn stark gestiegen, was die effektiven Ölkosten weiter erhöht.
Das Ergebnis: Steigende Ölpreise, Iran-Krieg und ihre Folgen für Aktienmärkte und Anleger sind untrennbar mit der Geopolitik des Persischen Golfs verknüpft.
Welche Aktien profitieren von steigenden Ölpreisen
Nicht alle Aktien leiden unter hohen Ölpreisen. Energiekonzerne, Rüstungsunternehmen und Goldproduzenten gehören zu den relativen Gewinnern, solange der Konflikt anhält.
Profiteure im Überblick:
| Sektor | Grund |
|---|---|
| Integrierte Ölkonzerne (z.B. Shell, TotalEnergies) | Höhere Fördermargen bei steigenden Preisen |
| Ölfelddienstleister (z.B. SLB, Halliburton) | Mehr Aufträge durch Exploration |
| Rüstungsunternehmen (z.B. Rheinmetall, BAE Systems) | Steigende Verteidigungsbudgets |
| Goldproduzenten (z.B. Barrick Gold) | Gold als sicherer Hafen gefragt |
| Erneuerbare Energien | Langfristig attraktiver durch hohe Fossile-Preise |
Entscheidungsregel: Wer bereits Energieaktien hält, sollte Gewinne laufen lassen, aber ein Trailing-Stop setzen. Wer jetzt neu einsteigt, kauft nach einem erheblichen Preisanstieg, das Rücksetzrisiko bei Waffenstillstand ist real.
Welche Sektoren leiden unter hohen Ölpreisen
Zyklische Sektoren mit hohem Energieanteil an den Betriebskosten sind die klaren Verlierer. Luftfahrt, Chemie, Logistik und der Einzelhandel spüren den Druck am stärksten.
- Luftfahrt: Kerosin macht 20 bis 30 Prozent der Betriebskosten aus. Airlines wie Lufthansa oder Ryanair können Preiserhöhungen nicht immer vollständig weitergeben.
- Petrochemie und Chemie: Rohöl ist Ausgangsstoff für viele Produkte. Höhere Inputkosten drücken Margen.
- Konsumgüter und Einzelhandel: Gestiegene Transportkosten erhöhen die Logistikkosten entlang der gesamten Lieferkette.
- Automobilindustrie: Höhere Energie- und Materialkosten bei gleichzeitig gedämpfter Konsumnachfrage.
Wie wirken sich Ölpreisschocks auf Inflation und Zinsen aus
Ölpreisschocks übertragen sich schnell auf die Verbraucherpreisinflation, weil Energie ein Grundbaustein fast aller Produktions- und Transportprozesse ist. Das zwingt Zentralbanken dazu, restriktiver zu bleiben oder zu werden.
Wenn Benzin, Heizöl und Strom teurer werden, steigt der Verbraucherpreisindex direkt. Indirekt verteuern sich Lebensmittel, Industriegüter und Dienstleistungen. Die Europäische Zentralbank und die US-Federal Reserve stehen dann vor einem Dilemma: Zinsen hoch halten, um Inflation zu bekämpfen, riskiert Rezession. Zinsen senken, um Wachstum zu stützen, riskiert Inflationsverfestigung.
Für Anleger bedeutet das: Anleihen mit langen Laufzeiten verlieren an Wert, wenn Zinsen steigen. Aktien mit hoher Bewertung (hohes KGV) sind ebenfalls anfällig, weil zukünftige Gewinne mit höherem Diskontierungssatz berechnet werden.
Was ist der Unterschied zwischen Brent und WTI Öl für Anleger
Brent-Öl und WTI (West Texas Intermediate) sind die zwei wichtigsten Rohölbenchmarks, aber für europäische Anleger ist Brent die relevantere Größe. Brent spiegelt den Preis für Nordseeöl wider und wird als globale Referenz für rund zwei Drittel des weltweit gehandelten Rohöls verwendet.
WTI hingegen bezieht sich auf US-amerikanisches Rohöl und ist stärker von der US-Lagerkapazität und Inlandsnachfrage abhängig. Im Kontext des Iran-Kriegs steigt Brent in der Regel stärker, weil der Konflikt die Versorgungsrouten im Nahen Osten direkt betrifft, die für Europa und Asien kritischer sind als für die USA.
Praktische Konsequenz: Wer in Öl-ETFs oder Energieaktien investiert, sollte prüfen, ob das Produkt Brent oder WTI als Basiswert verwendet, und die regionale Exposition entsprechend einkalkulieren.
Welche Länder sind am meisten vom Iran-Konflikt betroffen
Länder, die stark von Ölimporten aus dem Persischen Golf abhängig sind, tragen das größte wirtschaftliche Risiko. Dazu gehören vor allem asiatische Volkswirtschaften wie Japan, Südkorea, China und Indien sowie europäische Länder, die keine eigene Förderung haben.
- Japan und Südkorea importieren nahezu ihr gesamtes Rohöl, ein erheblicher Anteil kommt aus dem Persischen Golf.
- China ist der weltgrößte Ölimporteur und besonders exponiert gegenüber Lieferunterbrechungen.
- Deutschland ist durch seinen Industriesektor und hohen Energiebedarf ebenfalls stark betroffen.
- USA sind durch den Schieferölboom deutlich weniger abhängig von Golfimporten als noch vor zehn Jahren.
Für Anleger in deutschen oder europäischen Aktien bedeutet das: Die Auswirkungen des Iran-Kriegs treffen die heimische Wirtschaft stärker als etwa US-Aktien.
Wie schütze ich mein Portfolio vor Ölpreis-Volatilität
Portfolioschutz bei Ölpreis-Volatilität funktioniert am besten über Diversifizierung in Sektoren, die von hohen Ölpreisen profitieren oder unkorreliert sind. Eine Kombination aus Energieaktien, Gold und kurzlaufenden Anleihen hat sich historisch als wirksam erwiesen.
Konkrete Schritte:
- Energieanteil erhöhen: 5 bis 10 Prozent des Portfolios in Öl- und Gasaktien oder Energie-ETFs kann als natürliche Absicherung dienen.
- Gold beimischen: Gold steigt typischerweise in geopolitischen Krisen. Ein Anteil von 5 bis 8 Prozent ist ein üblicher Richtwert.
- Anleiheduration verkürzen: Kurzlaufende Staatsanleihen verlieren weniger, wenn Zinsen steigen.
- Zyklische Positionen reduzieren: Luftfahrt, Chemie und Konsumgüter überprüfen und ggf. Gewichtung senken.
- Währungsexposition prüfen: Der US-Dollar tendiert in Krisen zur Stärke; USD-Anlagen können als Puffer wirken.
Welche ETFs helfen gegen Ölpreis-Risiken
Energie-ETFs und Rohstoff-ETFs sind die direktesten Instrumente, um von steigenden Ölpreisen zu profitieren oder das Portfolio abzusichern. Daneben bieten breit diversifizierte Rohstoff-ETFs und Gold-ETFs eine indirektere, aber stabilere Absicherung.
Relevante ETF-Kategorien:
- Energie-Sektor-ETFs (z.B. auf Basis des MSCI World Energy Index): Bilden Öl- und Gaskonzerne ab, profitieren direkt von höheren Ölpreisen.
- Rohstoff-ETFs (z.B. auf Bloomberg Commodity Index): Breite Diversifizierung über Energie, Metalle und Agrar.
- Gold-ETFs oder Gold-ETC (z.B. Xetra-Gold): Klassischer sicherer Hafen in Krisenzeiten.
- Rüstungs-ETFs (z.B. auf NATO-nahe Rüstungsunternehmen): Profitieren von steigenden Verteidigungsausgaben.
Wichtiger Hinweis: Öl-Futures-basierte ETFs können durch den sogenannten Rollverlust (Contango) an Wert verlieren, auch wenn der Ölpreis stagniert. Aktienbasierte Energie-ETFs vermeiden diesen Effekt.
Sollte ich Aktien verkaufen wegen des Iran-Kriegs, und wie lange können Ölpreise hoch bleiben
Panikverkäufe bei geopolitischen Krisen haben historisch selten die beste Strategie dargestellt. Märkte erholen sich oft schneller als erwartet, sobald sich ein Konflikt stabilisiert oder Verhandlungen beginnen. Entscheidend ist, wie lange der Konflikt andauert und ob er die Weltwirtschaft in eine Rezession treibt.
Die Dauer erhöhter Ölpreise hängt von mehreren Faktoren ab:
- Konfliktdauer: Kurze, intensive Konflikte (Wochen bis wenige Monate) führen oft zu temporären Preissprüngen, die sich wieder normalisieren.
- OPEC-Reaktion: Wenn Saudi-Arabien und andere Golfstaaten die Produktion erhöhen, können sie iranische Ausfälle teilweise kompensieren.
- Strategische Reserven: Die USA und andere IEA-Mitglieder können strategische Ölreserven freigeben, um kurzfristige Engpässe zu mildern.
- Nachfragereaktion: Hohe Preise bremsen die Nachfrage, was mittelfristig preisdämpfend wirkt.
Entscheidungsregel: Wer einen Anlagehorizont von mehr als fünf Jahren hat, sollte keine Panikverkäufe vornehmen. Wer kurzfristig auf Kapital angewiesen ist oder ein konzentriertes Portfolio in zyklischen Sektoren hält, sollte Positionen selektiv reduzieren und in defensivere Werte umschichten.
Was passiert mit meinen Aktien, wenn der Krieg eskaliert
Eine Eskalation, insbesondere eine Blockade der Straße von Hormus, wäre das gravierendste Szenario für globale Märkte. In einem solchen Fall wären Korrekturen von 15 bis 25 Prozent bei breiten Aktienindizes ein realistisches Szenario, basierend auf historischen Vergleichen mit früheren Ölkrisen.
Konkret bedeutet das für Anleger:
- Defensive Sektoren (Versorger, Gesundheit, Lebensmittel) würden relativen Schutz bieten.
- Energieaktien könnten kurzfristig weiter steigen, aber bei einer globalen Rezession dann ebenfalls fallen.
- Anleihen mit kurzer Laufzeit und Gold wären die stabilsten Anker im Portfolio.
- Schwellenländer mit hoher Energieimportabhängigkeit (z.B. Indien, Türkei) wären besonders anfällig.
Das Basisszenario der meisten Analysten geht derzeit nicht von einer vollständigen Blockade der Straße von Hormus aus, aber das Risiko ist real und sollte in der Portfolioplanung berücksichtigt werden.
Fazit und Handlungsempfehlungen
Die Kombination aus steigenden Ölpreisen, Iran-Krieg und ihren Folgen für Aktienmärkte und Anleger stellt 2026 eine der komplexesten Herausforderungen für Investoren dar. Wer jetzt handelt, sollte das nicht aus Panik tun, sondern auf Basis einer klaren Risikoanalyse des eigenen Portfolios.
Konkrete nächste Schritte:
- Portfolio-Check: Anteil zyklischer Sektoren (Luftfahrt, Chemie, Konsumgüter) prüfen und ggf. reduzieren.
- Energiegewichtung anpassen: 5 bis 10 Prozent in Energie-ETFs oder Energieaktien als natürliche Absicherung erwägen.
- Gold und sichere Häfen beimischen: 5 bis 8 Prozent Gold-ETC als Krisenabsicherung einplanen.
- Anleiheduration verkürzen: Langläufer in einem Umfeld steigender Zinsen meiden.
- Informiert bleiben: Entwicklungen rund um die Straße von Hormus und OPEC-Entscheidungen eng verfolgen, da diese den Ölpreis kurzfristig am stärksten beeinflussen.
- Langfristigen Horizont bewahren: Geopolitische Krisen sind real, aber Märkte haben historisch jede Krise überstanden, sofern keine strukturelle Rezession folgt.
FAQ
Wie stark sind die Ölpreise seit Beginn des Iran-Kriegs gestiegen? Seit Ausbruch des Konflikts im Sommer 2026 haben Brent-Ölpreise deutlich angezogen. Die genaue Höhe hängt von der Eskalationsstufe ab, aber Risikoprämien von 10 bis 20 US-Dollar pro Barrel sind bei vergleichbaren Konflikten historisch üblich gewesen.
Ist Brent oder WTI für deutsche Anleger relevanter? Brent ist die relevantere Benchmark für europäische Anleger, da sie den Preis für Öl widerspiegelt, das Europa und Asien versorgt. WTI ist stärker auf den US-Markt ausgerichtet.
Kann der Iran-Krieg eine globale Rezession auslösen? Das ist möglich, aber kein Basisszenario. Eine dauerhafte Blockade der Straße von Hormus würde das Risiko erheblich erhöhen. Ohne vollständige Lieferunterbrechung ist eine Rezession weniger wahrscheinlich als eine Wachstumsverlangsamung.
Welche ETFs sind am besten zur Absicherung geeignet? Energie-Sektor-ETFs (auf Basis des MSCI World Energy Index), Gold-ETCs und breit diversifizierte Rohstoff-ETFs bieten die direkteste Absicherung gegen Ölpreis-Volatilität.
Sollte ich jetzt Gold kaufen? Gold ist in geopolitischen Krisen ein bewährter sicherer Hafen. Ein Anteil von 5 bis 8 Prozent im Portfolio ist ein üblicher Richtwert. Wer bereits Gold hält, muss nicht zwingend aufstocken.
Was passiert mit dem DAX bei weiter steigenden Ölpreisen? Der DAX ist durch den hohen Anteil exportorientierter Industrieunternehmen und Energieverbraucher besonders anfällig. Eine weitere Ölpreissteigerung würde Gewinnprognosen für viele DAX-Unternehmen belasten.
Wie lange dauern Ölpreisschocks durch geopolitische Konflikte typischerweise an? Historisch haben geopolitisch ausgelöste Ölpreisschocks zwischen wenigen Wochen und mehreren Jahren gedauert, je nach Konfliktdauer und Reaktion anderer Produzenten. Der Golfkrieg 1990/91 führte zu einem Preissprung, der sich nach wenigen Monaten normalisierte.
Sind Rüstungsaktien eine sinnvolle Beimischung? Rüstungsunternehmen profitieren von steigenden Verteidigungsbudgets in Krisenzeiten. Sie können als Beimischung sinnvoll sein, unterliegen aber eigenen Risiken wie Regulierung und politischen Entscheidungen.
Was ist ein Rollverlust bei Öl-ETFs? Wenn ein ETF Öl-Futures hält und diese auslaufen, muss er neue Kontrakte kaufen. Wenn Futures mit späterer Fälligkeit teurer sind (Contango), entsteht ein Verlust beim Rollen. Aktienbasierte Energie-ETFs vermeiden dieses Problem.
Wie reagiere ich richtig, wenn der Krieg eskaliert? Nicht in Panik verkaufen. Stattdessen: defensive Sektoren übergewichten, Energieanteil halten oder leicht erhöhen, Gold und kurzlaufende Anleihen als Puffer nutzen und den Anlagehorizont im Blick behalten.
Tags: Ölpreise, Iran-Krieg, Aktienmärkte, Energieaktien, Portfolioabsicherung, Inflation, Brent-Öl, Gold-ETF, Rohstoff-ETF, geopolitisches Risiko, Straße von Hormus, Anlegerstrategien
Weiterlesen in Finanzen
- Der September-Effekt: schwächster Börsenmonat und was 2026 Anleger daraus lernen
- Warum der DAX nach Rekordkursen im September 2026 ins Minus drehte
- Blue-Chip-Aktien erklärt: Qualität, Resilienz und Überbewertung erkennen
- Studentenwohnung & Steuer
- Stock Screening Tools: Ein wiederholbarer Prozess für Qualitätsaktien
- Krankenversicherung für Studierende

Hinterlasse jetzt einen Kommentar