Der deutsche Baufinanzierungsmarkt 2026 ist durch steigende Zinsen und hohe Eigenkapitalanforderungen geprägt. Banken erwarten heute im Schnitt rund 20 bis 30 Prozent Eigenkapital. Wer weniger mitbringt, zahlt deutlich mehr Zinsen und riskiert eine Ablehnung. Makler, die Kaufinteressenten frühzeitig über diese Realität aufklären und strukturiert begleiten, erhöhen die Abschlusswahrscheinlichkeit erheblich.
Key Takeaways
- Bauzinsen für zehnjährige Darlehen lagen Ende September 2026 bei bis zu 4,39 Prozent, ein mehrjähriges Hoch.
- Eigennutzer brachten im ersten Quartal 2026 im Schnitt 30,5 Prozent Eigenkapital ein, der höchste Wert seit zehn Jahren.
- Banken verlangen bei niedrigem Eigenkapital höhere Zinszuschläge und prüfen Bonität, Einkommen und Unterlagen strenger.
- Makler sollten Budgetgespräche und Finanzierungsrealität vor der ersten Besichtigung klären, nicht danach.
- Alternativen wie KfW-Förderprogramme, Bausparverträge und Familiendarlehen können Eigenkapitallücken teilweise schließen.
- Kaufinteressenten mit weniger als 10 Prozent Eigenkapital gelten bei den meisten Banken als Hochrisikofall.
- Vollständige Unterlagen sind bei schwacher Eigenkapitalquote besonders wichtig, um Banken überhaupt zur Prüfung zu bewegen.
- Wer keine tragfähige Finanzierung nachweisen kann, sollte den Kauf verschieben oder das Suchobjekt anpassen.
Was bedeutet restriktive Baufinanzierung 2026 und warum ist das so?
Restriktive Baufinanzierung bedeutet, dass Banken Kreditanfragen strenger prüfen, höhere Sicherheiten verlangen und Risikofälle häufiger ablehnen. Im Jahr 2026 hat sich dieses Muster gefestigt, weil die Europäische Zentralbank ihren Einlagesatz bei 2,50 Prozent hält und die Refinanzierungskosten der Banken entsprechend hoch bleiben.
Das Ergebnis: Zehnjährige Baudarlehen kosten Ende September 2026 bis zu 4,39 Prozent effektiv. Im März 2026 waren es noch 3,60 Prozent. Diese schnelle Verteuerung zwingt Banken und Käufer gleichermaßen zur Vorsicht. Der durchschnittliche Kaufpreis für Eigennutzer stieg im ersten Quartal 2026 auf rund 555.000 Euro, rund vier Prozent mehr als ein Jahr zuvor. Hohe Preise plus hohe Zinsen ergeben eine monatliche Belastung, die viele Haushalte an ihre Grenzen bringt.
Für Makler bedeutet das: Die Finanzierungsrealität muss Teil des ersten Gesprächs sein, nicht eine Überraschung nach der Besichtigung.
Wie viel Eigenkapital braucht man 2026 wirklich?
Fachportale und Banken empfehlen einheitlich mindestens 20 bis 30 Prozent der Gesamtkosten aus eigenen Mitteln. Dazu kommen rund 10 Prozent des Kaufpreises für Kaufnebenkosten wie Grunderwerbsteuer, Notar und Maklergebühr.
Konkret am Beispiel:
| Kaufpreis | Empfohlenes Eigenkapital | Nebenkosten (ca. 10%) | Gesamt benötigt |
|---|---|---|---|
| 300.000 Euro | 60.000-90.000 Euro | 30.000 Euro | 90.000-120.000 Euro |
| 400.000 Euro | 80.000-120.000 Euro | 40.000 Euro | 120.000-160.000 Euro |
| 550.000 Euro | 110.000-165.000 Euro | 55.000 Euro | 165.000-220.000 Euro |
Eigennutzer brachten im ersten Quartal 2026 im Schnitt 30,5 Prozent Eigenkapital ein, der höchste Wert seit einem Jahrzehnt. Das zeigt, dass der Markt sich selbst reguliert: Nur wer ausreichend Eigenkapital hat, kommt derzeit zum Abschluss.
Kann man in Deutschland mit weniger als 10 Prozent Eigenkapital kaufen?
Grundsätzlich ja, aber es ist schwierig und teuer. Vollfinanzierungen oder Finanzierungen mit weniger als 10 Prozent Eigenkapital sind bei den meisten deutschen Banken heute Hochrisikofälle. Nur sehr wenige Anbieter vergeben solche Kredite, und wenn, dann zu deutlich höheren Zinssätzen.
Wer weniger als 10 Prozent mitbringt, muss mit Zinsaufschlägen von 0,5 bis über 1,0 Prozentpunkten rechnen. Bei einem Darlehen von 350.000 Euro bedeutet das schnell 150 bis 300 Euro mehr Zinsbelastung pro Monat. Zudem verlangen Banken in solchen Fällen oft eine sehr gute Bonität, ein stabiles Einkommen und ein besonders werthaltiges Objekt.
Makler-Hinweis: Käufer mit weniger als 10 Prozent Eigenkapital sollten nicht als aussichtslos behandelt werden, aber sie brauchen eine ehrliche Einschätzung und einen klaren Plan, bevor sie Besichtigungen vereinbaren.
Worauf achten Banken bei geringem Eigenkapital besonders?
Bei niedrigem Eigenkapital prüfen Banken alle anderen Risikofaktoren umso strenger. Folgende Kriterien werden besonders gewichtet:
- Bonität und Schufa-Score: Negative Einträge sind bei schwacher Eigenkapitalquote fast immer ein Ausschlusskriterium.
- Einkommensstabilität: Unbefristete Arbeitsverhältnisse, keine Probezeit, keine Selbstständigkeit ohne mehrjährige Nachweise.
- Objektqualität: Lage, Zustand und Wertgutachten des Kaufobjekts. Sanierungsbedürftige Objekte erhöhen das Bankrisiko.
- Schuldendienstquote: Die monatliche Rate sollte nicht mehr als 35 bis 40 Prozent des Nettoeinkommens betragen.
- Vollständige Unterlagen: Fehlende Dokumente führen bei schwachen Eigenkapitalfällen häufiger zur Ablehnung als bei gut besicherten Anfragen.
Wie begleiten Makler Kaufinteressenten mit wenig Eigenkapital?
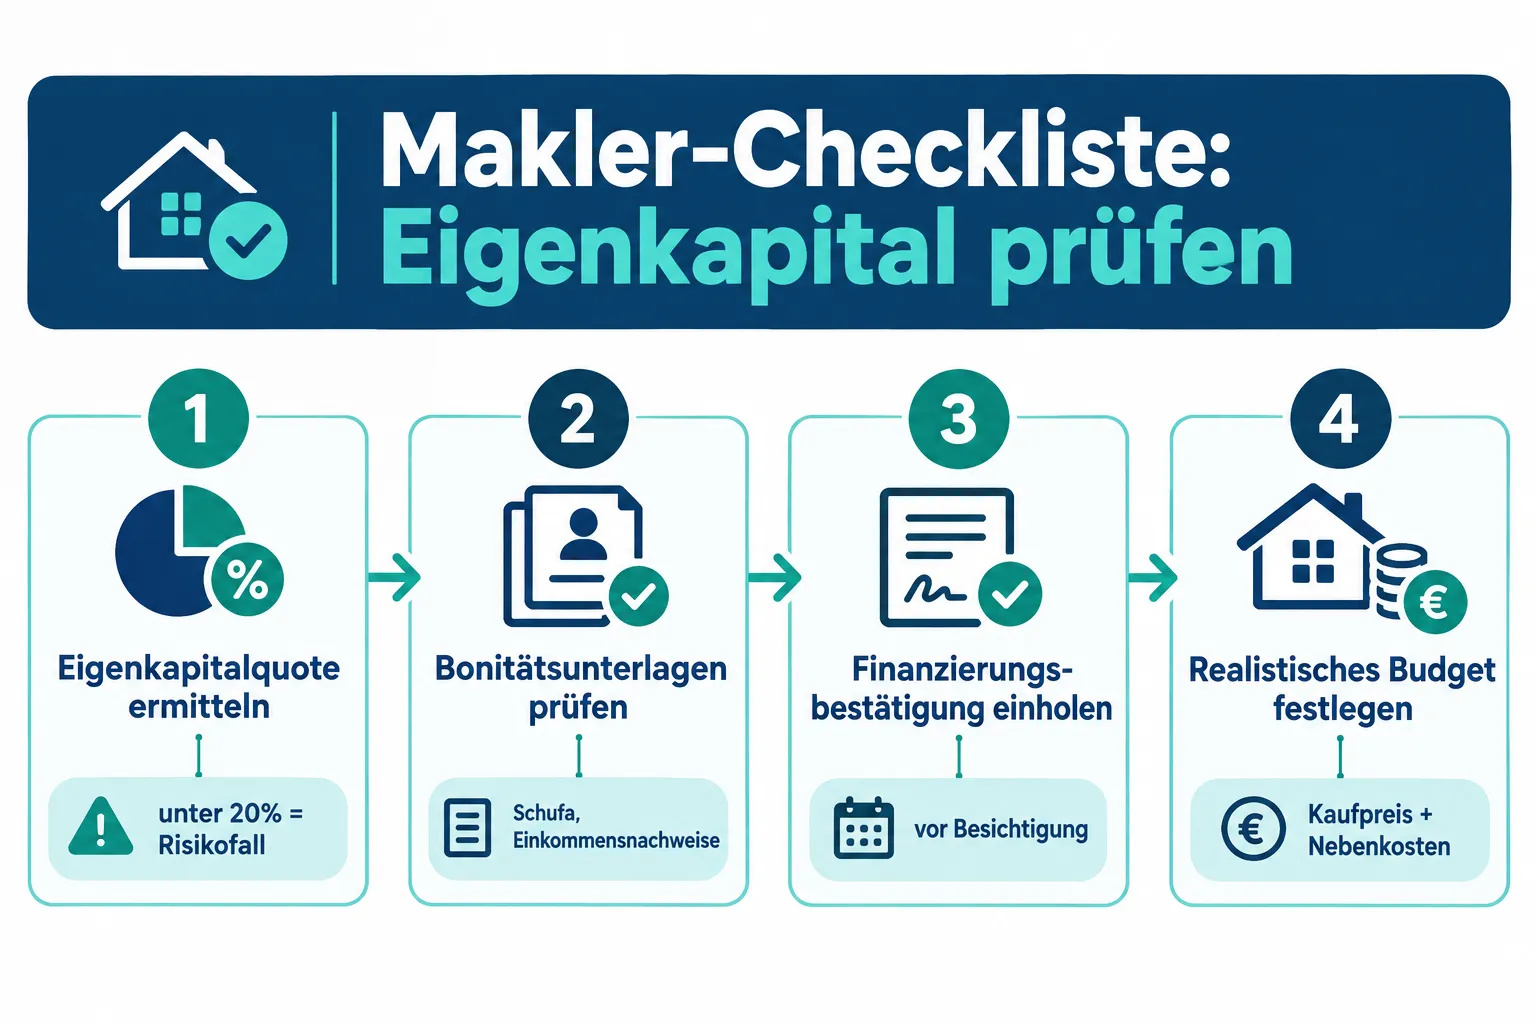
Makler, die Kaufinteressenten mit geringer Eigenkapitalquote professionell begleiten, klären die Finanzierungsrealität vor der ersten Besichtigung. Das ist der entscheidende Unterschied zwischen einem Abschluss und einem gescheiterten Prozess.
Konkrete Schritte für Makler:
- Erstgespräch mit Budgetcheck: Eigenkapital, monatliches Nettoeinkommen und laufende Verbindlichkeiten erfassen. Daraus ergibt sich ein realistisches Kaufpreismaximum.
- Finanzierungsbestätigung einholen: Vor jeder Besichtigung sollte eine Vorabzusage eines Kreditvermittlers oder einer Bank vorliegen. Das schützt alle Beteiligten.
- Objektauswahl anpassen: Bei wenig Eigenkapital sind günstigere Bestandsimmobilien oft realistischer als Neubauten. Der Bestandsmarkt rückt 2026 generell stärker in den Fokus.
- Spezialisierte Kreditvermittler einbinden: Baufinanzierungsvermittler haben Zugang zu mehr Anbietern und können Zinssätze vergleichen, die Direktbanken nicht bieten.
- Tilgungsplan realistisch strukturieren: Eine anfängliche Tilgung von mindestens 2 Prozent ist bei hohen Zinsen wichtig, um die Restschuld am Ende der Zinsbindung nicht zu groß werden zu lassen.
„Makler, die Finanzierungsgespräche als Serviceleistung verstehen, schließen mehr ab und haben weniger Rückabwicklungen.“
Welche Alternativen gibt es, wenn eine klassische Baufinanzierung nicht klappt?
Wenn eine klassische Bankfinanzierung scheitert, gibt es mehrere Wege, die Eigenkapitallücke zu schließen oder die Finanzierungsstruktur anzupassen.
- KfW-Förderprogramme: Das KfW-Wohneigentumsprogramm (Produkt 124) bietet zinsgünstige Ergänzungsdarlehen. Für energieeffiziente Objekte gibt es zusätzliche Förderungen über das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA).
- Bausparvertrag als Eigenkapitalersatz: Ein zuteilungsreifer Bausparvertrag kann als Eigenkapitalkomponente eingebracht werden.
- Familiendarlehen: Darlehen von Eltern oder Verwandten zählen bei korrekter Dokumentation als Eigenkapital. Wichtig: schriftlicher Darlehensvertrag mit marktüblichen Konditionen.
- Eigenleistungen: Bei Bestandsimmobilien können nachgewiesene Eigenleistungen (Muskelhypothek) den Eigenkapitalanteil erhöhen, wenn die Bank diese anerkennt.
- Genossenschaftsanteile oder Mietkauf: In Einzelfällen bieten Wohnungsbaugenossenschaften Modelle, die den Direktkauf ersetzen können.
Ist es ein Fehler, jetzt mit wenig Eigenkapital zu kaufen?
Das hängt von der individuellen Situation ab. Pauschal ist es kein Fehler, aber es gibt klare Warnsignale, die einen Kauf verschieben sollten.
Kaufen ist vertretbar, wenn:
- Die monatliche Rate unter 35 Prozent des Nettoeinkommens liegt.
- Das Einkommen stabil und langfristig gesichert ist.
- Das Objekt in einer nachgefragten Lage liegt und keinen hohen Sanierungsbedarf hat.
- Eine Finanzierungsbestätigung bereits vorliegt.
Kaufen sollte verschoben werden, wenn:
- Die Rate nur knapp tragbar ist und kein Puffer für Reparaturen oder Einkommensverluste bleibt.
- Die Bonität durch aktuelle Schulden oder Schufa-Einträge belastet ist.
- Das Eigenkapital vollständig aus Verwandtendarlehen besteht und kein eigenes Erspartes vorhanden ist.
Wer sollte keinen Immobilienkauf mit geringem Eigenkapital versuchen?
Kaufinteressenten in der Probezeit, Selbstständige im ersten Jahr, Haushalte mit laufenden Konsumkrediten oder Personen mit negativen Schufa-Einträgen haben bei den meisten Banken 2026 keine realistische Chance auf eine Finanzierung mit wenig Eigenkapital. Für diese Gruppen gilt: erst die finanzielle Basis stabilisieren, dann kaufen.
Welche Programme helfen Erstkäufern mit wenig Kapital?
Erstkäufer können neben KfW-Programmen auch landesspezifische Förderungen nutzen. Viele Bundesländer bieten zinsgünstige Darlehen oder Zuschüsse für Familien mit Kindern. Das Baukindergeld wurde zwar 2021 eingestellt, aber einige Länder haben eigene Nachfolgeprogramme aufgelegt. Makler sollten die aktuellen Förderprogramme ihres Bundeslandes kennen und Interessenten aktiv darauf hinweisen.
Welche Unterlagen brauchen Käufer mit wenig Eigenkapital?
Bei geringer Eigenkapitalquote verlangen Banken eine vollständige und lückenlose Dokumentation. Fehlende Unterlagen führen schneller zur Ablehnung als bei gut besicherten Fällen.
Standardunterlagen:
- Letzte drei Gehaltsabrechnungen
- Aktuelle Schufa-Auskunft (selbst eingeholt)
- Kontoauszüge der letzten drei Monate
- Steuerbescheid der letzten zwei Jahre
- Nachweis über vorhandenes Eigenkapital (Kontoauszüge, Depotauszüge)
- Objektunterlagen: Exposé, Grundbuchauszug, Energieausweis, Teilungserklärung (bei Wohnungen)
Bei Familiendarlehen kommt der schriftliche Darlehensvertrag hinzu. Bei Eigenleistungen braucht man einen Kostenvoranschlag eines Fachbetriebs.
Was passiert, wenn die Finanzierung nach der Objektsuche scheitert?
Scheitert die Finanzierung nach Abschluss eines Kaufvertrags, drohen erhebliche Kosten. Käufer, die einen notariellen Kaufvertrag unterschrieben haben, aber keine Finanzierung bekommen, können vom Verkäufer auf Schadensersatz verklagt werden. Makler sollten deshalb darauf bestehen, dass eine Finanzierungsbestätigung vorliegt, bevor ein Notartermin vereinbart wird.
FAQ
Wie hoch sind die Bauzinsen in Deutschland im September 2026? Ende September 2026 lagen die Zinsen für zehnjährige Baudarlehen bei bis zu 4,39 Prozent. Der Durchschnitt lag je nach Anbieter zwischen 4,05 und 4,20 Prozent effektiv.
Was gilt als ausreichend Eigenkapital beim Hauskauf 2026? Banken und Fachportale empfehlen 20 bis 30 Prozent des Kaufpreises plus rund 10 Prozent für Nebenkosten. Alles unter 20 Prozent gilt als erhöhtes Risiko und führt zu Zinsaufschlägen.
Kann eine Finanzierungsbestätigung vor der Besichtigung eingeholt werden? Ja. Spezialisierte Kreditvermittler und viele Banken stellen auf Basis von Einkommens- und Vermögensnachweisen eine unverbindliche Finanzierungsbestätigung aus, die als Grundlage für Besichtigungen dient.
Zählen Familiendarlehen als Eigenkapital? Ja, wenn ein schriftlicher Darlehensvertrag mit marktüblichen Konditionen vorliegt. Schenkungen zählen direkt als Eigenkapital, Darlehen werden als Fremdkapital gewertet, können aber die Eigenkapitallücke schließen.
Was kostet eine Vollfinanzierung (100-Prozent-Finanzierung) extra? Je nach Bonität und Objekt müssen Käufer mit Zinsaufschlägen von 0,5 bis über 1,0 Prozentpunkten gegenüber einer gut besicherten Finanzierung rechnen. Bei einem Darlehen von 350.000 Euro entspricht das 150 bis 350 Euro mehr pro Monat.
Welche Rolle spielen Makler bei der Finanzierungsbegleitung? Makler sind keine Finanzberater, aber sie können Kaufinteressenten frühzeitig auf realistische Budgets hinweisen, Finanzierungsbestätigungen einfordern und spezialisierte Kreditvermittler empfehlen. Das schützt alle Beteiligten vor gescheiterten Prozessen.
Sollte man 2026 trotz hoher Zinsen kaufen? Das hängt von Eigenkapital, Einkommen und Lage ab. Wer langfristig plant, ein stabiles Einkommen hat und ein werthaltiges Objekt kauft, kann auch bei 4-Prozent-Zinsen sinnvoll kaufen. Wer finanziell knapp aufgestellt ist, sollte warten.
Was sind typische Fehler von Käufern mit wenig Eigenkapital? Zu frühe Besichtigungen ohne Finanzierungsklarheit, unrealistische Kaufpreisvorstellungen, fehlende Unterlagen und das Unterschätzen der Nebenkosten sind die häufigsten Fehler.
Fazit: Makler als Realitätsanker in einem schwierigen Markt
Die restriktive Baufinanzierung 2026 ist kein vorübergehendes Problem. Hohe Zinsen, strenge Eigenkapitalanforderungen und steigende Kaufpreise bleiben die Rahmenbedingungen für absehbare Zeit. Makler, die das verstehen und ihre Beratungsleistung entsprechend ausrichten, schaffen echten Mehrwert.
Konkrete nächste Schritte für Makler:
- Finanzierungsgespräch als festen Bestandteil des Erstkontakts etablieren, nicht als optionalen Schritt.
- Feste Kooperationen mit zwei bis drei spezialisierten Kreditvermittlern aufbauen, die auch schwierige Fälle bearbeiten.
- Eine einfache Checkliste für Eigenkapital, Unterlagen und Budgetgrenzen entwickeln und bei jedem Interessenten einsetzen.
- Kaufinteressenten mit weniger als 15 Prozent Eigenkapital aktiv auf Förderprogramme und Familiendarlehen ansprechen.
- Notartermine erst vereinbaren, wenn eine schriftliche Finanzierungsbestätigung vorliegt.
Wer diese Punkte konsequent umsetzt, begleitet Kaufinteressenten trotz wenig Eigenkapital sicher durch einen der anspruchsvollsten Baufinanzierungsmärkte seit Jahren.
Weiterlesen in Immobilien
- Widerrufsbutton beim Maklervertrag 2026: Neue Pflicht bei online geschlossenen Verträgen erklärt
- Studentenwohnung & Steuer
- Immobilienmakler für Auslandsimmobilien: Chancen und Risiken beim Kauf in Spanien, Portugal & Co.
- Immobilienverwaltung
- Digitale vs. klassische Immobilienmakler im Investmentbereich: Welches Modell passt zu Ihrer Anlagestrategie?
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?
Hinterlasse jetzt einen Kommentar