Energie- und Versorgeraktien gelten als defensive Anlage, weil sie stabile Cashflows und regelmäßige Dividenden liefern, auch wenn das Wirtschaftswachstum schwächelt. Im aktuellen Zinsumfeld stehen sie jedoch unter Druck, weil steigende Anleiherenditen ihre Dividenden als Einkommensquelle weniger attraktiv machen. Wer die besten Energie- und Versorger-Aktien 2026 mit defensiver Rendite im Zinsanstieg sucht, sollte zwischen regulierten Versorgern, Merchant-Power-Produzenten und integrierten Energiekonzernen unterscheiden und dabei Verschuldungsgrad, Dividendenstabilität sowie strukturelle Wachstumstreiber wie KI-Rechenzentren und erneuerbare Energien berücksichtigen.
Key Takeaways
- Regulierte Versorger bieten stabile, inflationsindexierte Cashflows, sind aber stark fremdfinanziert und damit zinssensitiv.
- Merchant-Power-Produzenten wie Constellation Energy oder Vistra erzielten 2024 und 2025 deutlich höhere Kursgewinne als klassische Versorger.
- Der S&P 500 Utilities Index legte im ersten Quartal 2026 um 8,3 % zu, während der breite S&P 500 um 4,3 % fiel.
- Steigende Anleiherenditen haben das traditionelle Rendite-Premium von Versorgerdividenden gegenüber Staatsanleihen umgekehrt.
- Strukturelle Nachfragetreiber wie KI-Rechenzentren und Elektrifizierung stärken die Wachstumsperspektive des Sektors.
- Bernstein Research stuft National Grid, EDP, SSE und Engie als bevorzugte europäische Titel ein.
- Anleger sollten Zinsdeckungsgrad (Times Interest Earned), Verschuldungsquote und regulatorisches Umfeld prüfen.
- Versorgeraktien eignen sich besonders für einkommensorientierte Anleger mit mittlerem bis langem Anlagehorizont.
- Häufige Fehler: zu hohe Konzentration in einem Titel, Vernachlässigung des Verschuldungsgrades, Verwechslung von Kurs- und Gesamtrendite.
- In Rezessionsphasen und bei Handelskonflikten schnitten Versorger 2024 und 2025 früh im Jahr besser als der Gesamtmarkt ab.
Was sind Versorgeraktien und wie funktionieren sie?
Versorgeraktien sind Anteile an Unternehmen, die Strom, Gas, Wasser oder Wärme erzeugen, transportieren oder verteilen. Diese Unternehmen arbeiten häufig in regulierten Märkten, in denen staatliche Behörden die Tarife festlegen und damit die Einnahmen weitgehend absichern.
Das Geschäftsmodell ist einfach: Ein Versorger investiert in Infrastruktur (Kraftwerke, Leitungen, Pipelines), erhält dafür eine regulierte Rendite auf das eingesetzte Kapital und schüttet den Überschuss als Dividende aus. Weil Strom und Gas unabhängig von der Konjunktur nachgefragt werden, schwanken die Einnahmen kaum.
Wichtige Merkmale regulierter Versorger:
- Tarife werden von Regulierungsbehörden genehmigt, oft mit Inflationsanpassung.
- Kapitalintensives Geschäft mit hohem Fremdfinanzierungsanteil.
- Dividendenausschüttungsquoten liegen typischerweise zwischen 60 und 80 % des Gewinns.
- Geringe Korrelation mit dem Konjunkturzyklus, aber hohe Sensitivität gegenüber Zinsbewegungen.
Warum sind Energie- und Versorgeraktien defensiv?
Energie- und Versorgeraktien gelten als defensiv, weil die Nachfrage nach Strom, Gas und Wasser auch in wirtschaftlich schwachen Phasen stabil bleibt. Haushalte und Unternehmen kürzen Energieausgaben zuletzt, wenn das Budget knapp wird.
Diese Eigenschaft zeigte sich zuletzt deutlich: Im ersten Quartal 2026 verlor der breite S&P 500 rund 4,3 %, der Nasdaq sogar 7,1 %, während der S&P 500 Utilities Index um 8,3 % zulegte. Auch in Phasen von Handelskonflikten und Rezessionssorgen 2024 und 2025 übertrafen Versorger den Gesamtmarkt in den frühen Monaten des Jahres.
„Versorger sind keine aufregenden Wachstumswerte, aber sie zahlen zuverlässig Dividenden, wenn andere Sektoren kürzen.“
Defensive Eigenschaften im Überblick:
- Stabile Umsätze durch regulierte oder langfristig vertraglich gesicherte Einnahmen.
- Hohe Dividendenkontinuität, auch in Rezessionen.
- Niedriger Beta-Wert: Kursschwankungen fallen geringer aus als beim Gesamtmarkt.
- Schutz vor Konjunkturabschwüngen durch nicht-zyklische Nachfrage.
Einschränkung: Defensiv bedeutet nicht risikolos. Steigende Zinsen belasten Bewertungen, und politische Regulierungsänderungen können Erträge schmälern.
Unterschied zwischen Energie- und Versorgeraktien
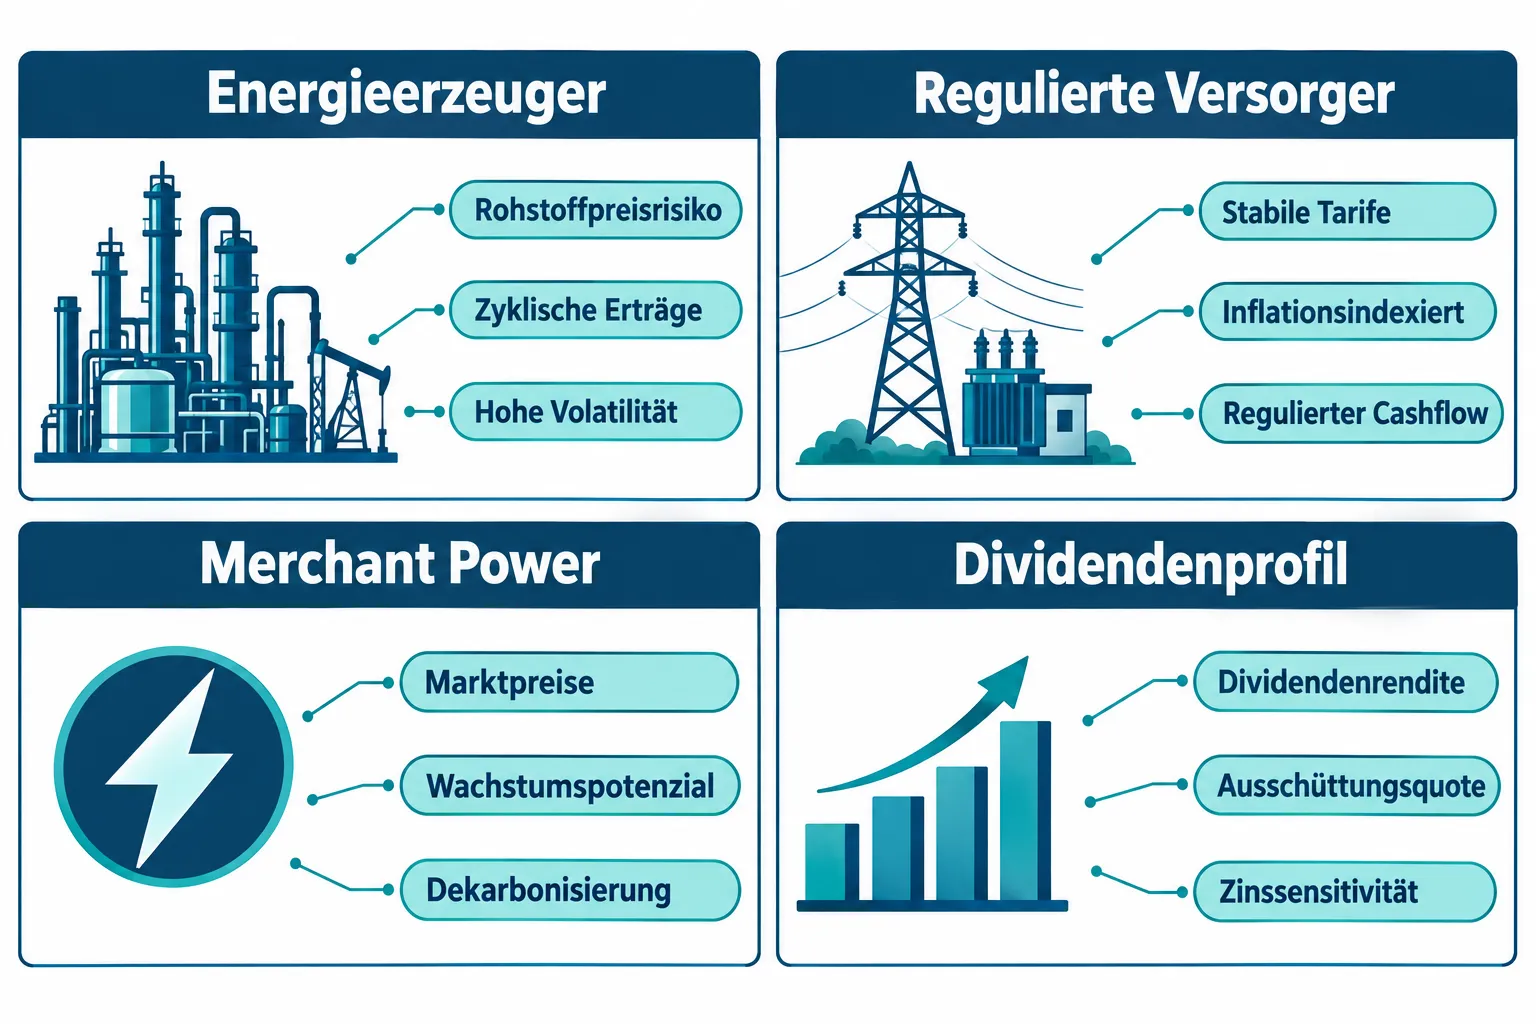
Energie- und Versorgeraktien werden oft in einem Atemzug genannt, sind aber fundamental verschieden. Energieaktien beziehen sich auf Unternehmen, die fossile Brennstoffe fördern, raffinieren oder handeln, also Öl-, Gas- und Kohlekonzerne. Versorgeraktien bezeichnen Unternehmen, die Energie an Endverbraucher liefern, oft in regulierten Märkten.
| Merkmal | Energieaktien | Versorgeraktien |
|---|---|---|
| Einnahmenquelle | Rohstoffpreise (zyklisch) | Regulierte Tarife (stabil) |
| Volatilität | Hoch | Niedrig bis mittel |
| Dividendenstabilität | Abhängig vom Ölpreis | Hoch und planbar |
| Zinssensitivität | Mittel | Hoch (hohe Verschuldung) |
| Wachstumstreiber | Rohstoffnachfrage | Elektrifizierung, KI, Erneuerbare |
Eine dritte Kategorie sind Merchant-Power-Produzenten: Sie erzeugen Strom und verkaufen ihn zu Marktpreisen, ohne vollständige Regulierung. Diese Gruppe kombiniert defensive Cashflows mit Marktpreisexposure und Wachstumspotenzial durch Dekarbonisierung.
Beste Energie- und Versorgeraktien 2026: Eine strukturierte Liste
Die besten Energie- und Versorger-Aktien 2026 mit defensiver Rendite im Zinsanstieg lassen sich in drei Gruppen einteilen: regulierte Versorger, Merchant-Power-Produzenten und europäische Energieversorger.
Regulierte US-Versorger (defensiv, zinssensitiv):
- Exelon: Einer der größten regulierten Stromversorger der USA, stabile Zinsdeckungsquote (Times Interest Earned > 1), solide Dividende.
- PG&E: Regulierter Versorger in Kalifornien mit stabilen Cashflows, trotz historischer Belastungen durch Waldbrandrisiken wieder auf Erholungskurs.
- ONE Gas: Regulierter Gasversorger mit inflationsindexierten Tarifen und gesicherter Kostenweitergabe, besonders widerstandsfähig im „higher-for-longer“-Zinsumfeld.
Merchant-Power-Produzenten (Wachstum + Defensivität):
- Constellation Energy (CEG): Größter Kernkraftbetreiber der USA, profitiert stark von der Stromnachfrage durch KI-Rechenzentren.
- Vistra (VST): Kombiniert fossile und erneuerbare Erzeugung, erzielte 2024 und 2025 Kursgewinne von durchschnittlich 59 % bzw. 71 %.
- NRG Energy und Talen Energy: Ebenfalls zur Gruppe der „Rockstars“ gezählt, mit überdurchschnittlicher Performance in beiden Jahren.
Europäische Versorger (Bernstein-Favoriten):
- National Grid (UK): Stabiles reguliertes Netzgeschäft, hohe Dividendenkontinuität.
- EDP (Portugal): Starkes Erneuerbare-Energien-Portfolio, attraktive Bewertung.
- SSE (UK): Kombiniert Netz- und Erzeugungsgeschäft, solide Dividendenhistorie.
- Engie (Frankreich): Bernstein-Einstufung „Outperform“ mit Kursziel 27,70 Euro, breites Portfolio aus Erneuerbaren und Gasinfrastruktur.
Versorgeraktien Dividende 2026: Wie viel Rendite ist realistisch?
Versorgeraktien bieten typischerweise Dividendenrenditen zwischen 2,5 % und 5 %, je nach Titel und Markt. Der XLU-Versorger-ETF, der US-Versorger bündelt, wies zuletzt eine 12-Monats-Dividendenrendite von rund 3 % aus.
Das klingt solide, aber der Kontext ist entscheidend: Die Rendite der 10-jährigen US-Staatsanleihe liegt aktuell über 5 %, was bedeutet, dass risikofreie Staatsanleihen mehr abwerfen als viele Versorgerdividenden. Dieses Verhältnis war jahrzehntelang umgekehrt. Anleger, die früher Versorger wegen ihrer Dividenden gegenüber Anleihen bevorzugten, müssen diesen Vorteil heute neu bewerten.
Was die Rendite beeinflusst:
- Ausschüttungsquote (payout ratio): Zu hohe Quoten über 85 % können Dividendenkürzungen ankündigen.
- Verschuldungsgrad: Stark verschuldete Versorger zahlen bei steigenden Zinsen mehr für Refinanzierungen, was den Spielraum für Dividendenerhöhungen begrenzt.
- Regulatorisches Umfeld: Tarifsenkungen durch Behörden können Erträge direkt schmälern.
- Wachstumsinvestitionen: Versorger, die stark in erneuerbare Energien investieren, können kurzfristig weniger ausschütten, bieten aber langfristig mehr Potenzial.
Energie- und Versorgeraktien bei Zinserhöhung kaufen: Was spricht dafür?
Steigende Zinsen sind kurzfristig negativ für Versorgeraktien, aber nicht dauerhaft. Am 24. September 2026 fielen US-Versorgeraktien um fast 2 %, nachdem die Rendite der 10-jährigen US-Staatsanleihe auf über 5,1 % gestiegen war. Seit Ende August verlor der Sektor rund 6 %.
Dennoch bleibt das langfristige Bild differenzierter. Bernstein Research betont, dass die Korrelation zwischen Anleiherenditen und Versorgeraktienkursen kurzfristig hoch, langfristig aber gering ist. Der Renditenanstieg seit August 2026 gilt bereits als weitgehend eingepreist.
Argumente für einen Kauf trotz hoher Zinsen:
- Strukturelle Nachfragetreiber (KI-Rechenzentren, Elektromobilität, Wärmepumpen) erhöhen den Strombedarf dauerhaft.
- Sobald Zinsen stabilisieren oder fallen, profitieren Versorger überproportional von sinkenden Finanzierungskosten.
- Bewertungen sind laut BTIG aktuell „fair“, nicht überteuert.
- Regulierte Versorger mit inflationsindexierten Tarifen können steigende Kosten weitergeben.
Wähle Versorgeraktien bei Zinserhöhung, wenn: der Anlagehorizont mindestens drei bis fünf Jahre beträgt, die Titel niedrige Verschuldung aufweisen und strukturelle Wachstumstreiber das Geschäftsmodell stützen.
Versorgeraktien Risiken und Nachteile
Versorgeraktien sind defensiv, aber nicht ohne Risiken. Die wichtigsten Nachteile im aktuellen Umfeld:
- Zinssensitivität: Hohe Verschuldung macht Versorger anfällig für steigende Refinanzierungskosten. Jeder Anstieg der Anleiherenditen belastet Bewertungen direkt.
- Regulierungsrisiko: Behörden können Tarife senken oder Investitionsrenditen beschränken, was Erträge unmittelbar trifft.
- Kapitalintensität: Massive Investitionen in Netzausbau und erneuerbare Energien können Dividenden unter Druck setzen.
- Konkurrenz durch Anleihen: Wenn risikofreie Staatsanleihen mehr abwerfen als Versorgerdividenden, verlieren Versorger an relativer Attraktivität.
- Umwelt- und Haftungsrisiken: Besonders in den USA können Waldbrand- oder Infrastrukturschäden zu enormen Haftungskosten führen (Beispiel: PG&E).
- Politisches Risiko: Subventionsänderungen bei erneuerbaren Energien oder Steuerpolitik können Geschäftsmodelle verändern.
Häufiger Fehler: Anleger kaufen Versorgeraktien ausschließlich wegen der Dividendenrendite, ohne den Verschuldungsgrad zu prüfen. Ein Versorger mit 6 % Dividendenrendite, aber einem Schulden/EBITDA-Verhältnis über 6x ist im Zinsanstieg deutlich gefährdeter als ein Titel mit 3,5 % Rendite und soliderer Bilanz.
Versorgeraktien in der Rezession: Wie sicher sind sie wirklich?
In Rezessionen gehören Versorgeraktien zu den widerstandsfähigsten Sektoren, weil Strom- und Gasverbrauch kaum sinken. Die Gesamtrendite des Morningstar US Utilities Index hat sich seit dem Tief im Oktober 2023 bis März 2026 inklusive Dividenden nahezu verdoppelt.
Allerdings gibt es Unterschiede: Regulierte Versorger mit stabilen Tarifen überstehen Rezessionen besser als Merchant-Power-Produzenten, deren Erträge von Marktpreisen abhängen. Kurzfristige US-Staatsanleihen mit Renditen von rund 3,5 bis 3,75 % bieten eine sehr sichere Alternative für Anleger, die maximale Kapitalerhaltung suchen.
Versorgeraktien in der Rezession: Stärken und Grenzen
| Szenario | Versorger-Performance | Risiko |
|---|---|---|
| Milde Rezession | Überdurchschnittlich | Gering |
| Tiefe Rezession + hohe Zinsen | Unter Druck | Mittel (Refinanzierung) |
| Rezession + fallende Zinsen | Stark überdurchschnittlich | Niedrig |
| Rezession + Regulierungsänderung | Unberechenbar | Hoch |
Versorgeraktien vs. andere defensive Werte
Versorgeraktien konkurrieren mit anderen defensiven Sektoren wie Gesundheit, Basiskonsumgüter und Telekommunikation. Im Vergleich bieten Versorger die höchste Dividendenstabilität, aber auch die höchste Zinssensitivität.
Vergleich defensiver Sektoren:
- Gesundheit: Höheres Wachstumspotenzial, geringere Zinssensitivität, aber anfälliger für politische Preisregulierung bei Medikamenten.
- Basiskonsumgüter: Ähnlich stabile Cashflows, geringere Verschuldung, aber niedrigere Dividendenrenditen.
- Telekommunikation: Hohe Dividenden, aber struktureller Wettbewerbsdruck und Netzinvestitionsbedarf.
- Versorger: Höchste Dividendenstabilität, stärkste Defensivität in Rezessionen, aber größte Belastung durch Zinsanstieg.
Wähle Versorger, wenn das Ziel primär Einkommensstabilität und Kapitalerhalt ist. Wähle Gesundheit oder Basiskonsumgüter, wenn ein ausgewogeneres Verhältnis aus Wachstum und Defensivität gesucht wird.
Versorgeraktien Kosten und Gebühren beim Kauf
Der Kauf von Versorgeraktien ist über Direktbroker, Neobroker oder ETFs möglich. Die Kostenstruktur unterscheidet sich je nach Instrument und Anbieter.
Typische Kostenpunkte:
- Direktkauf einzelner Aktien: Ordergebühren zwischen 0 Euro (Neobroker) und 10 bis 15 Euro pro Trade (klassische Banken), plus ggf. Börsenplatzgebühren.
- Versorger-ETFs (z. B. XLU, iShares Global Utilities): Laufende Kosten (TER) zwischen 0,08 % und 0,46 % pro Jahr, keine Einzeltransaktionsgebühren bei Sparplänen.
- Quellensteuer auf ausländische Dividenden: Bei US-Aktien werden 15 % Quellensteuer einbehalten, die auf die deutsche Abgeltungssteuer angerechnet werden kann.
- Währungsrisiko: Bei US-Versorgern besteht ein EUR/USD-Wechselkursrisiko, das die Rendite in Euro beeinflusst.
Empfehlung: Für Anleger, die breit in den Sektor investieren wollen, sind ETFs kosteneffizienter. Wer gezielt auf einzelne Titel wie National Grid oder Engie setzt, sollte einen Broker mit günstigen Auslandsorder-Konditionen wählen.
Für wen sind Energie- und Versorgeraktien geeignet?
Energie- und Versorgeraktien passen am besten zu Anlegern, die regelmäßige Einnahmen suchen, Kapital erhalten wollen und einen mittleren bis langen Anlagehorizont mitbringen.
Geeignet für:
- Einkommensorientierte Anleger (Rentner, Sparer mit Ausschüttungsbedarf).
- Anleger, die ihr Portfolio defensiv ausrichten wollen.
- Langfristinvestoren, die von Elektrifizierungs- und Erneuerbaren-Trends profitieren möchten.
- Anleger, die in Rezessionsphasen Stabilität suchen.
Weniger geeignet für:
- Wachstumsorientierte Anleger mit kurzem Zeithorizont.
- Anleger, die hohe Kursgewinne in kurzer Zeit erwarten.
- Anleger, die kein Zinsrisiko tragen wollen und sichere Alternativen wie Staatsanleihen bevorzugen.
Fazit: Defensive Rendite mit System aufbauen
Die besten Energie- und Versorger-Aktien 2026 mit defensiver Rendite im Zinsanstieg bieten kein Allheilmittel, aber eine solide Grundlage für einkommensorientierte Portfolios. Der Sektor hat bewiesen, dass er in turbulenten Marktphasen Stabilität liefert, auch wenn steigende Anleiherenditen kurzfristig Druck erzeugen.
Konkrete nächste Schritte für Anleger:
- Verschuldungsgrad prüfen: Titel mit einem Schulden/EBITDA unter 4x und einem Zinsdeckungsgrad (TIE) über 2x bevorzugen.
- Dividendenhistorie analysieren: Mindestens zehn Jahre ohne Kürzung als Qualitätskriterium ansetzen.
- Regulierungsumfeld verstehen: Europäische Versorger wie National Grid, EDP oder Engie bieten stabile regulatorische Rahmenbedingungen.
- Merchant-Power-Anteil dosieren: Titel wie Constellation Energy oder Vistra können Wachstumspotenzial beimischen, erhöhen aber die Volatilität.
- ETF als Basisposition: Ein Versorger-ETF (XLU oder iShares Global Utilities) reduziert Einzeltitelrisiken und senkt Kosten.
- Zinsentwicklung beobachten: Sobald Zinsen stabilisieren oder fallen, steigt die relative Attraktivität von Versorgerdividenden deutlich.
Wer Geduld mitbringt, auf Qualitätstitel setzt und das Zinsumfeld nicht ignoriert, findet in Energie- und Versorgeraktien eine der verlässlichsten Einkommensquellen im Aktienmarkt.
FAQ: Häufige Fragen zu Energie- und Versorgeraktien
Sind Versorgeraktien sicher in einem Hochzinsumfeld? Versorgeraktien sind nicht risikolos bei hohen Zinsen. Ihre Bewertungen fallen, weil Staatsanleihen als Konkurrenz attraktiver werden und Refinanzierungskosten steigen. Langfristig bleibt das Geschäftsmodell aber stabil, solange die Verschuldung kontrolliert ist.
Welche Versorgeraktien zahlen die höchste Dividende? Europäische Versorger wie Engie oder EDP bieten oft Dividendenrenditen zwischen 4 und 6 %. US-Versorger liegen typischerweise bei 2,5 bis 4 %. Hohe Renditen können aber auf Druck auf den Aktienkurs hinweisen, nicht nur auf Großzügigkeit des Unternehmens.
Was ist der XLU-ETF? XLU ist der SPDR Select Sector Fund für US-Versorger und bildet den S&P 500 Utilities Index ab. Er enthält Unternehmen wie NextEra Energy, Duke Energy und Southern Company. Die laufenden Kosten (TER) betragen 0,09 % pro Jahr.
Wie verhält sich der Versorgersektor bei fallenden Zinsen? Bei fallenden Zinsen profitieren Versorger überproportional: Refinanzierungskosten sinken, Dividendenrenditen werden gegenüber Anleihen attraktiver, und Bewertungen steigen. Der Sektor gilt als einer der größten Gewinner bei Zinssenkungszyklen.
Sind Merchant-Power-Produzenten defensiv? Weniger als regulierte Versorger. Ihre Erträge hängen von Marktpreisen ab, was mehr Volatilität bedeutet. Dafür bieten sie höheres Wachstumspotenzial, wie die Kursgewinne von Constellation Energy und Vistra in 2024 und 2025 zeigen.
Wie wichtig ist der Verschuldungsgrad bei Versorgeraktien? Sehr wichtig. Versorger sind kapitalintensiv und typischerweise stark verschuldet. Im Zinsanstieg steigen die Finanzierungskosten, was Gewinne und Dividendenspielraum belastet. Ein Schulden/EBITDA-Verhältnis unter 4x gilt als solide.
Kann man mit Versorgeraktien Kapital aufbauen oder nur Einkommen erzielen? Beides ist möglich. Merchant-Power-Produzenten wie Vistra oder Constellation Energy haben 2024 und 2025 erhebliche Kursgewinne erzielt. Klassische regulierte Versorger eignen sich eher für Einkommensstrategien mit moderatem Kapitalwachstum.
Wie hoch ist die Quellensteuer auf US-Versorgerdividenden für deutsche Anleger? In der Regel 15 % Quellensteuer, die auf die deutsche Abgeltungssteuer von 25 % angerechnet wird. Effektiv zahlen deutsche Anleger damit keine Doppelbesteuerung, solange das Depot bei einer deutschen Bank oder einem deutschen Broker geführt wird.
Weiterlesen in Finanzen
- Top KI-Aktien 2024 für deutsche Privatanleger: Von Nvidia bis europäische Hidden Champions
- Studentenwohnung & Steuer
- Pharma- und Gesundheitsaktien mit Wachstumsstory: Was Anleger aus dem Novo-Nordisk-Hype lernen können
- Krankenversicherung für Studierende
- Die besten Krypto-Aktien 2024: Meme-Coin-Trend nutzen
- Was ist die ISIC Student Card?


Hinterlasse jetzt einen Kommentar