Grüne Fonds und Transition-to-Green: Neue Finanzierungswege für nachhaltige Immobilienprojekte beschreiben ein wachsendes Spektrum an Finanzierungsinstrumenten, die Kapital gezielt in energieeffiziente Neubauten und die Sanierung von Bestandsgebäuden lenken. Sie funktionieren über regulierte Fondsvehikel, Green Bonds und nachhaltigkeitsgebundene Darlehen, die ESG-Anforderungen direkt in die Kreditkonditionen einbetten. Für Immobilienprojekte bedeutet das: Wer Nachhaltigkeitskriterien erfüllt, kann günstigere Finanzierungsbedingungen, breitere Investorenbasis und langfristig bessere Exit-Konditionen erzielen.
Key Takeaways
- Grüne Immobilienfonds unterscheiden sich nach SFDR-Klassifikation: Artikel-8-Fonds („hellgrün“) berücksichtigen ESG-Merkmale, Artikel-9-Fonds („dunkelgrün“) verfolgen konkrete Nachhaltigkeitsziele wie CO₂-Reduktion.
- Das deutsche Standortfördergesetz (StoFöG), in Kraft seit Januar 2026, erlaubt offenen Immobilienfonds, bis zu 15 % ihres Vermögens in erneuerbare Energien und verwandte Infrastruktur zu investieren.
- Transition-to-Green-Finanzierungen richten sich speziell an Bestandsgebäude, die noch nicht nachhaltig sind, aber einen glaubwürdigen Sanierungsplan vorweisen können.
- Nachhaltigkeitsgebundene Darlehen binden Zinssätze an messbare ESG-Kennzahlen wie Energieverbrauch oder CO₂-Ausstoß des Gebäudes.
- Globale nachhaltige Finanzierungen überstiegen 2024 die Marke von 1,6 Billionen US-Dollar; Immobilien und Infrastruktur gehören zu den wichtigsten Zielfeldern.
- Kleine Entwickler können über ETFs oder Co-Investment-Strukturen Zugang erhalten, auch ohne institutionelles Kapital.
- Häufige Fehler: unvollständige ESG-Dokumentation, fehlende Zertifizierungen und unterschätzte Monitoring-Pflichten nach Auszahlung.
- Die EU-Richtlinie 2026/470 (Omnibus I) verschärft seit März 2026 die Anforderungen an Nachhaltigkeitsaussagen und erhöht den Druck zu echten Tiefensanierungen.
Was sind Grüne Fonds und wie funktionieren sie für Immobilien?
Grüne Immobilienfonds bündeln Kapital von Investoren und legen es gezielt in Gebäude oder Projekte an, die definierte Umwelt- und Sozialstandards erfüllen. Die Fondsstruktur kann offen oder geschlossen sein; entscheidend ist, dass die Anlagestrategie ESG-Kriterien (Umwelt, Soziales, Unternehmensführung) systematisch einbettet.
In der Praxis bedeutet das:
- Der Fonds definiert Mindeststandards für Energieeffizienz, CO₂-Emissionen oder Zertifizierungen (z. B. DGNB, LEED, BREEAM).
- Investitionen werden regelmäßig auf Einhaltung geprüft und in Nachhaltigkeitsberichten offengelegt.
- Fondsmanager wie Union Investment oder Deka bieten institutionellen und privaten Anlegern Zugang zu solchen Vehikeln, etwa über offene Immobilienfonds mit expliziter ESG-Strategie.
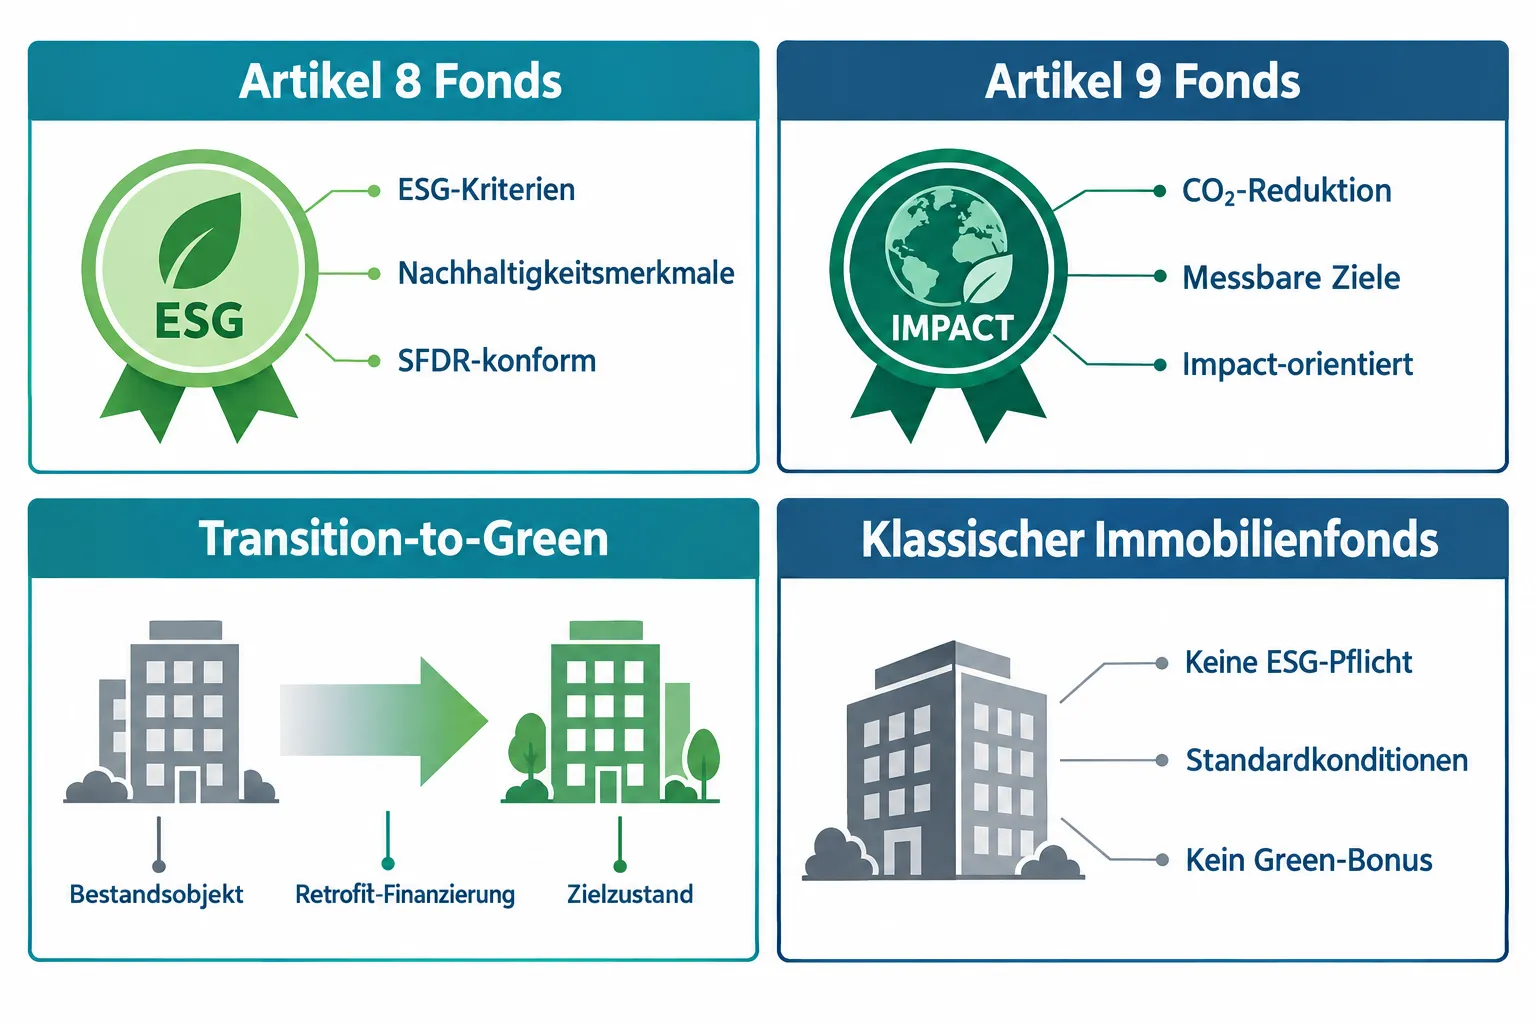
Die SFDR-Verordnung der EU bildet den regulatorischen Rahmen. Artikel-8-Fonds fördern ESG-Merkmale, ohne ein spezifisches Nachhaltigkeitsziel zu verfolgen. Artikel-9-Fonds hingegen haben ein konkretes Impact-Ziel, etwa die Reduktion des CO₂-Fußabdrucks eines Portfolios um einen definierten Prozentsatz. Deka-ImmobilienEuropa ist beispielsweise als Artikel-8-Fonds klassifiziert. Wer als Projektentwickler oder Makler Kapital aus diesen Fonds anziehen will, muss die jeweiligen Anforderungen der Fondsstrategie kennen und dokumentieren können.
Unterschied zwischen Grünen Fonds und Transition-to-Green-Finanzierung
Grüne Fonds investieren primär in bereits nachhaltige oder zertifizierte Objekte. Transition-to-Green-Finanzierungen richten sich dagegen an Bestandsobjekte, die heute noch nicht grün sind, aber einen glaubwürdigen Transformationspfad nachweisen können.
Der entscheidende Unterschied liegt im Ausgangszustand des Objekts:
| Kriterium | Grüner Fonds | Transition-to-Green |
|---|---|---|
| Zielobjekt | Neubau oder zertifiziertes Bestandsobjekt | Sanierungsbedürftiges Bestandsgebäude |
| Voraussetzung | ESG-Zertifizierung vorhanden | Sanierungsplan mit messbaren Zielen |
| Finanzierungsform | Fondsbeteiligung, Green Bond | Nachhaltigkeitsgebundenes Darlehen, Mezzanine |
| Risikoprofil | Geringer bis mittel | Mittel bis höher |
Transition-to-Green ist besonders relevant für den deutschen Immobilienmarkt, wo ein Großteil des Bestands aus energetisch veralteten Gebäuden besteht. Lenders betten dabei Energieleistungsindikatoren, CO₂-Reduktionsziele und Resilienzanforderungen direkt in Darlehensbedingungen ein. Werden die Ziele erreicht, sinkt der Zinssatz; werden sie verfehlt, steigt er.
Welche Objekte qualifizieren sich für grüne Fondsfinanzierungen?
Ein Objekt qualifiziert sich, wenn es nachweislich definierte Umwelt- und Effizienzstandards erfüllt oder einen verbindlichen Plan zur Erreichung dieser Standards vorlegt. Die genauen Anforderungen variieren je nach Fonds und Regulierung.
Typische Qualifikationskriterien:
- Energieeffizienzklasse: Mindestens EPC-Klasse B oder besser, in vielen Fällen A oder A+.
- Zertifizierung: DGNB Gold/Platin, LEED Gold/Platinum, BREEAM „Very Good“ oder besser.
- CO₂-Intensität: Nachweis eines Emissionspfads, der mit dem 1,5-Grad-Ziel vereinbar ist.
- Soziale Kriterien: Barrierefreiheit, Mieterstabilität, Standortqualität.
- Governance: Transparente Berichterstattung, Einhaltung der EU-Taxonomie.
Für Transition-to-Green gilt: Das Objekt muss heute noch nicht alle Kriterien erfüllen, aber der Sanierungsplan muss konkret, finanzierbar und zeitgebunden sein. Das SBTi Net-Z Standard v0, eingeführt im Juni 2026, wird ab 2028 für neue Targets verbindlich und setzt den Maßstab für glaubwürdige Dekarbonisierungspfade.
Häufiger Fehler: Entwickler reichen Objekte ein, die zwar eine gute Energieklasse haben, aber keine lückenlose Dokumentation der Verbrauchsdaten der letzten drei Jahre vorweisen können. Das führt zu Verzögerungen oder Ablehnung.
Wie läuft die Beantragung einer grünen Fondsfinanzierung ab?
Der Prozess dauert je nach Fondsgröße und Projektkomplexität zwischen sechs Wochen und sechs Monaten. Institutionelle Fonds mit strengeren Due-Diligence-Prozessen benötigen in der Regel länger als nachhaltigkeitsgebundene Bankdarlehen.
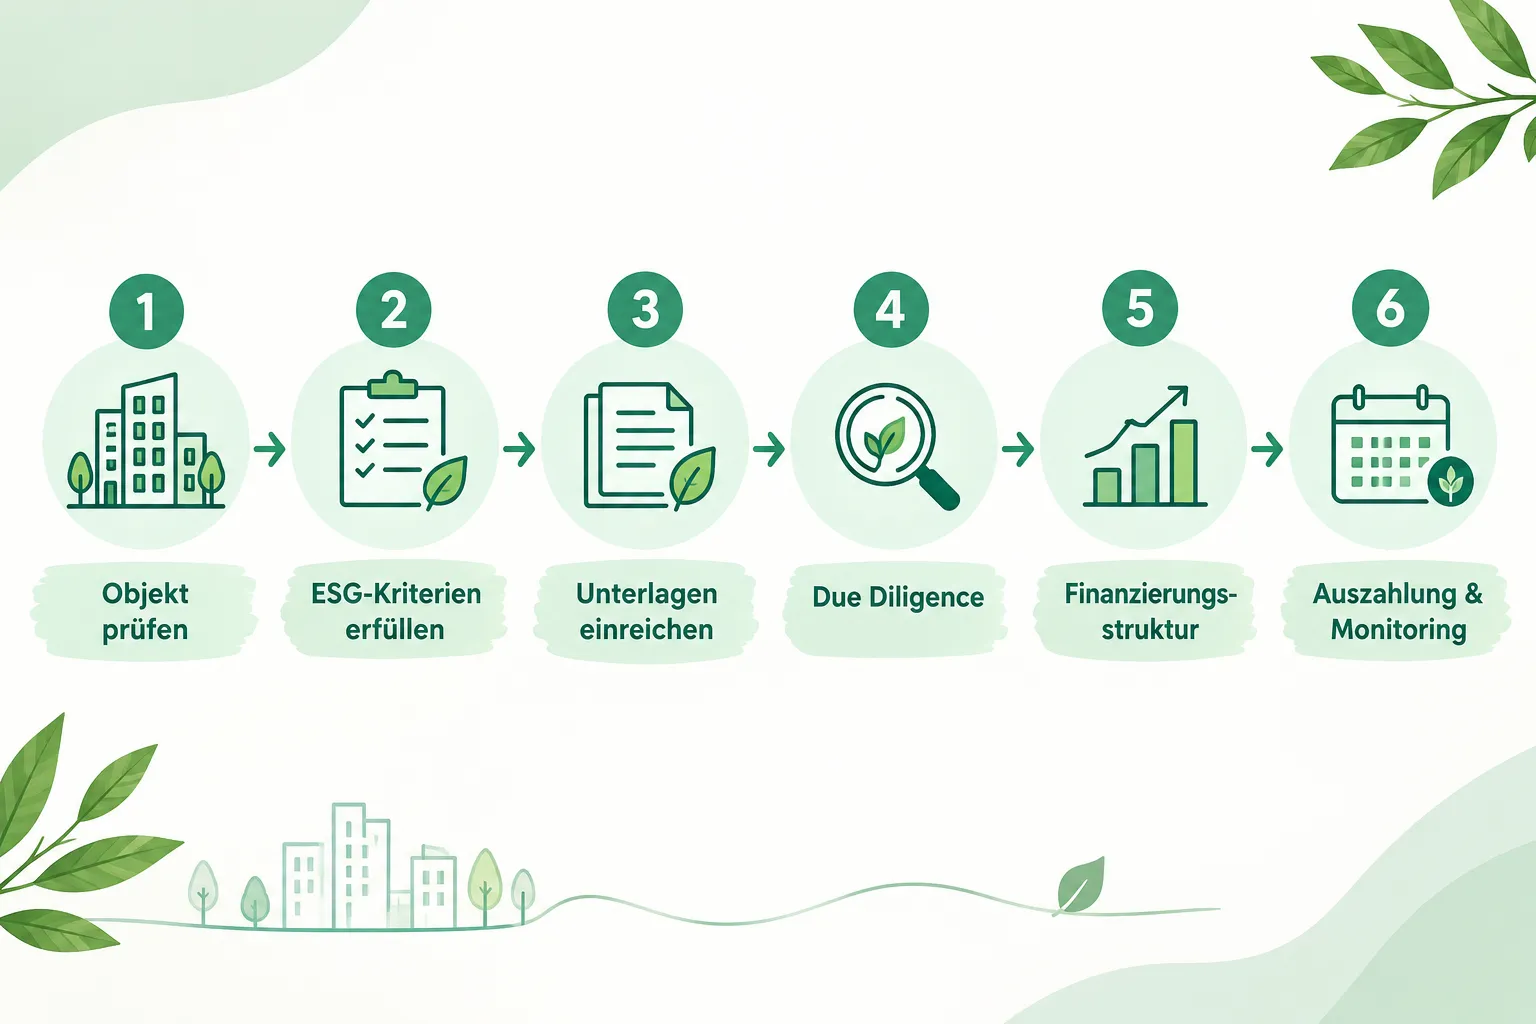
Typischer Ablauf:
- Vorabprüfung: Objekt gegen die Nachhaltigkeitskriterien des Fonds abgleichen; fehlende Zertifizierungen identifizieren.
- Unterlagen zusammenstellen: Energieausweis, Zertifizierungsnachweise, Sanierungsplan (bei Transition-Projekten), Cashflow-Prognosen.
- Einreichung und ESG-Due-Diligence: Der Fonds oder Kreditgeber prüft technische, rechtliche und ökologische Aspekte. Externe ESG-Gutachter werden oft hinzugezogen.
- Strukturierung: Finanzierungshöhe, Zinsbindung, ESG-Covenants und Monitoring-Anforderungen werden verhandelt.
- Auszahlung und laufendes Reporting: Nach Abschluss sind regelmäßige Nachweise über die Einhaltung der ESG-Ziele Pflicht.
Makler können in diesem Prozess erheblichen Mehrwert schaffen, indem sie die ESG-Dokumentation vorstrukturieren, passende Fonds identifizieren und als Schnittstelle zwischen Entwickler, Gutachter und Fondsmanager agieren.
Grüne Fonds vs. klassische Immobiliendarlehen: Was ist besser?
Grüne Fonds und nachhaltigkeitsgebundene Darlehen bieten gegenüber klassischen Finanzierungen messbare Vorteile, aber auch höhere Anforderungen an Dokumentation und laufendes Reporting.
Vorteile grüner Finanzierungen:
- Günstigere Konditionen bei Erfüllung der ESG-Ziele (Green Premium)
- Breitere Investorenbasis, da ESG-Mandate institutioneller Anleger wachsen
- Bessere Exit-Konditionen durch niedrigere Cap Rates bei zertifizierten Objekten
- Schutz vor regulatorischen Risiken durch EU-Taxonomie-Konformität
Nachteile:
- Höherer Aufwand bei Dokumentation und laufendem Monitoring
- Zusätzliche Kosten für Zertifizierungen und externe Gutachten
- Bei Verfehlen von ESG-Zielen drohen Zinsaufschläge oder Vertragsstrafen
Wähle grüne Finanzierung, wenn: Das Objekt bereits zertifiziert ist oder ein klarer Sanierungsplan vorliegt, die Haltedauer mindestens fünf Jahre beträgt und institutionelle Käufer als Exit-Partner in Frage kommen.
Wähle klassische Finanzierung, wenn: Das Projekt kurzfristig ist, die ESG-Dokumentation nicht vollständig beschafft werden kann oder der Aufwand die Zinsersparnis übersteigt.
Wer sollte in Transition-to-Green-Immobilienfonds investieren?
Transition-to-Green-Fonds eignen sich für Investoren mit mittlerem bis langem Anlagehorizont, die bereit sind, ein höheres Ausführungsrisiko gegen potenziell höhere Renditen und einen positiven Nachhaltigkeitsbeitrag einzutauschen.
Geeignet für:
- Institutionelle Anleger mit ESG-Mandat und Renditeerwartungen über dem Marktdurchschnitt
- Family Offices, die Bestandsimmobilien im Portfolio dekarbonisieren wollen
- Projektentwickler, die Sanierungsprojekte mit günstigerer Mezzanine-Finanzierung strukturieren
Weniger geeignet für:
- Anleger mit kurzem Zeithorizont unter drei Jahren
- Investoren ohne Erfahrung im Umgang mit ESG-Covenants und Reporting-Pflichten
Für Privatanleger bieten ETF-basierte Produkte, die auf nachhaltige Immobilienunternehmen und REITs setzen, einen niedrigschwelligen Einstieg. Ein Beispiel aus 2026 zeigt eine Gesamtkostenquote von 0,18 % bei einem solchen ETF, was auf wachsenden Wettbewerb und sinkende Kosten in diesem Segment hindeutet.
Steuerliche Vorteile und versteckte Kosten bei grünen Immobilienfonds
Steuerliche Vorteile grüner Immobilienfonds sind in Deutschland primär indirekt: Günstigere Finanzierungskonditionen senken die Gesamtkosten, und bestimmte Sanierungsmaßnahmen können steuerlich abgeschrieben werden. Direkte Steuerprivilegien für grüne Fonds als solche existieren im deutschen Recht derzeit nicht in einer einheitlichen Form.
Relevante steuerliche Aspekte:
- Energetische Sanierungsmaßnahmen an selbstgenutzten Immobilien sind unter bestimmten Voraussetzungen nach EStG steuerlich absetzbar.
- Für institutionelle Fonds gilt die übliche Fondsbesteuerung nach InvStG; ESG-Klassifikation ändert daran nichts grundlegend.
- Grüne Anleihen (Green Bonds) bieten in der Regel keine Steuerprivilegien, aber häufig günstigere Emissionskonditionen.
Versteckte Kosten, die Entwickler oft unterschätzen:
- Kosten für externe ESG-Gutachten und Zertifizierungen (je nach Objekt 10.000 bis 50.000 Euro)
- Laufende Monitoring- und Reporting-Kosten über die gesamte Fondslaufzeit
- Zinsaufschläge bei Verfehlung von ESG-Zielen (Ratchet-Mechanismen)
- Kosten für technische Due Diligence, die über die übliche Immobilienprüfung hinausgeht
Was passiert, wenn ein Projekt die Nachhaltigkeitsstandards nicht erfüllt?
Wenn ein Projekt die vereinbarten ESG-Ziele nicht erreicht, greifen je nach Vertragsstruktur unterschiedliche Konsequenzen. Bei nachhaltigkeitsgebundenen Darlehen steigt der Zinssatz automatisch durch den sogenannten Ratchet-Mechanismus. Bei Fondsbeteiligungen kann es zu Nachbesicherungspflichten oder im Extremfall zur Kündigung der Finanzierung kommen.
Konkrete Konsequenzen:
- Zinsaufschläge von typischerweise 0,05 bis 0,25 Prozentpunkten pro verfehlem Ziel
- Pflicht zur Vorlage eines Korrekturplans innerhalb definierter Fristen
- Im Wiederholungsfall: Sonderkündigungsrecht des Kreditgebers
- Reputationsrisiko bei öffentlich bekannten ESG-Verstößen, besonders nach EU-Richtlinie 2026/470
Entwickler sollten daher realistische Ziele vereinbaren und Puffer in der Sanierungsplanung einkalkulieren. Zu ambitionierte Zusagen erhöhen das Risiko, ohne die Finanzierungskonditionen proportional zu verbessern.
Können kleine Entwickler grüne Fonds nutzen?
Kleine Entwickler können grüne Fondsfinanzierungen nutzen, allerdings sind die direkten Zugangswege zu großen institutionellen Fonds oft auf Projekte ab einem Volumen von etwa 10 bis 20 Millionen Euro ausgelegt. Unterhalb dieser Schwelle gibt es jedoch Alternativen.
Optionen für kleinere Projekte:
- KfW-Förderprogramme: Zinsgünstige Darlehen für energieeffizientes Bauen und Sanieren, mit deutlich niedrigeren Mindestvolumina.
- Regionale Förderbanken: Landesbanken und Förderinstitute bieten ESG-orientierte Finanzierungen auch für kleinere Projekte.
- Crowdinvesting-Plattformen mit ESG-Fokus: Wachsendes Segment für Projekte unter fünf Millionen Euro.
- Co-Investment-Strukturen: Zusammenschluss mehrerer kleinerer Projekte zu einem Portfolioansatz, der institutionelle Mindestgrößen erreicht.
- ETF-Zugang: Als Investor, nicht als Projektentwickler, bieten nachhaltige Immobilien-ETFs ab kleinen Beträgen Marktzugang.
Das StoFöG von Januar 2026 erweitert zudem den Spielraum offener Immobilienfonds, auch in erneuerbare Energieprojekte zu investieren, was neue Kooperationsmöglichkeiten für Entwickler von energiepositiven Gebäuden schafft.
Fazit und nächste Schritte
Grüne Fonds und Transition-to-Green: Neue Finanzierungswege für nachhaltige Immobilienprojekte sind kein Nischenthema mehr. Sie sind 2026 ein zentrales Instrument, um Immobilien wettbewerbsfähig, regulatorisch sicher und kapitalmarktfähig zu halten.
Konkrete nächste Schritte für Entwickler und Makler:
- ESG-Readiness prüfen: Energieausweis, vorhandene Zertifizierungen und Verbrauchsdaten der letzten drei Jahre zusammenstellen.
- Finanzierungstyp bestimmen: Handelt es sich um ein Neubau- oder Bestandsprojekt? Das entscheidet, ob ein grüner Fonds oder eine Transition-to-Green-Finanzierung sinnvoller ist.
- Passende Fonds und Kreditgeber identifizieren: Institutionelle Fonds (z. B. Artikel-8- oder Artikel-9-Vehikel), KfW-Programme oder regionale Förderbanken je nach Projektgröße.
- Dokumentation aufbauen: Frühzeitig externe ESG-Gutachter einbinden, um Verzögerungen im Due-Diligence-Prozess zu vermeiden.
- Realistische Ziele vereinbaren: ESG-Covenants so gestalten, dass sie erreichbar sind, um Ratchet-Risiken zu minimieren.
- Laufendes Monitoring einplanen: Reporting-Pflichten und deren Kosten von Beginn an in die Projektkalkulation aufnehmen.
Makler, die diese Strukturen verstehen und aktiv begleiten, positionieren sich als unverzichtbare Partner in einer Finanzierungslandschaft, die zunehmend von ESG-Anforderungen geprägt wird.
FAQ
Was ist der Unterschied zwischen einem Artikel-8- und einem Artikel-9-Immobilienfonds? Artikel-8-Fonds („hellgrün“) berücksichtigen ESG-Merkmale im Investitionsprozess, ohne ein spezifisches Nachhaltigkeitsziel zu verfolgen. Artikel-9-Fonds („dunkelgrün“) haben ein konkretes Impact-Ziel, etwa CO₂-Reduktion, und müssen dessen Erreichung nachweisen.
Wie lange dauert die Genehmigung einer grünen Fondsfinanzierung? Je nach Fondsgröße und Projektkomplexität zwischen sechs Wochen und sechs Monaten. Projekte mit vollständiger ESG-Dokumentation werden deutlich schneller bearbeitet.
Können Bestandsgebäude ohne Zertifizierung grüne Finanzierungen erhalten? Ja, über Transition-to-Green-Strukturen. Voraussetzung ist ein glaubwürdiger, zeitgebundener Sanierungsplan mit messbaren Zielen, nicht die bereits vorhandene Zertifizierung.
Was kostet eine ESG-Zertifizierung für ein Immobilienprojekt? Je nach Gebäudegröße und Zertifizierungssystem (DGNB, LEED, BREEAM) typischerweise zwischen 10.000 und 50.000 Euro, zuzüglich laufender Monitoring-Kosten.
Sind grüne Immobilienfonds steuerlich begünstigt? In Deutschland gibt es keine direkten Steuerprivilegien für grüne Fonds als solche. Steuerliche Vorteile entstehen indirekt durch günstigere Finanzierungskonditionen und mögliche Abschreibungen bei energetischen Sanierungen.
Was passiert, wenn ESG-Ziele im laufenden Kredit nicht erreicht werden? In der Regel steigt der Zinssatz automatisch durch einen Ratchet-Mechanismus. Bei wiederholter Zielverfehlung kann der Kreditgeber ein Sonderkündigungsrecht ausüben.
Welche Mindestgröße braucht ein Projekt für institutionelle grüne Fonds? Die meisten institutionellen Fonds setzen Mindestvolumina von 10 bis 20 Millionen Euro voraus. Kleinere Projekte können über KfW-Programme, regionale Förderbanken oder Co-Investment-Strukturen Zugang erhalten.
Was ist das StoFöG und warum ist es für grüne Immobilienfonds relevant? Das Standortfördergesetz (StoFöG), verabschiedet im Januar 2026, erlaubt offenen Immobilienfonds, bis zu 15 % ihres Vermögens in erneuerbare Energien und verwandte Infrastruktur zu investieren. Das erweitert den Spielraum für energiepositiv ausgerichtete Immobilienprojekte.
Wie unterscheiden sich nachhaltigkeitsgebundene Darlehen von Green Bonds? Green Bonds sind Schuldverschreibungen, deren Erlöse zweckgebunden für grüne Projekte verwendet werden müssen. Nachhaltigkeitsgebundene Darlehen binden den Zinssatz an messbare ESG-Leistungsindikatoren des Kreditnehmers, unabhängig vom Verwendungszweck.
Welche Rolle spielt die EU-Richtlinie 2026/470 für Immobilienprojekte? Die im März 2026 in Kraft getretene Omnibus-I-Richtlinie verschärft die Anforderungen an Nachhaltigkeitsaussagen und erhöht den Druck zu echten Tiefensanierungen. Greenwashing-Risiken steigen, da vage Nachhaltigkeitsbehauptungen rechtlich angreifbar werden.
Weiterlesen in Immobilien
- Energieautarke Immobilien: Warum Nachhaltigkeit den Verkaufswert und die Vermietbarkeit deutlich steigert
- Studentenwohnung & Steuer
- Mietspiegel richtig lesen: Wie Immobilienmakler Mietpreise fundiert bewerten und gegenüber Kunden begründen
- Immobilienverwaltung
- Kurzzeitvermietung im Milieuschutzgebiet Berlin: Was Vermieter und Makler rechtlich dürfen – und was nicht
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?


Hinterlasse jetzt einen Kommentar