Die Bauzinsen bewegten sich 2024 und 2025 auf einem deutlich höheren Niveau als in den Nullzinsjahren und sorgten bei vielen Kaufinteressenten für erhebliche Unsicherheit. Immobilienmakler, die Zinsentwicklungen sachlich erklären, Finanzierungsoptionen strukturieren und eng mit Banken zusammenarbeiten, können verunsicherte Käufer trotzdem zum Abschluss führen. Entscheidend ist dabei die klare Trennung von Fakten und Prognosen.
Key Takeaways
- Bauzinsen für zehnjährige Zinsbindungen lagen Mitte 2026 je nach Eigenkapitalquote und Beleihungsauslauf zwischen etwa 3,5 % und 4,8 % (Schätzung auf Basis aktueller Marktbeobachtungen).
- Die Streuung zwischen den günstigsten und teuersten Angeboten beträgt oft mehr als einen Prozentpunkt, weshalb Vergleiche sich lohnen.
- Makler sind keine Finanzberater, aber sie können Käufer gezielt auf Risiken hinweisen und an die richtigen Spezialisten verweisen.
- Eine gesicherte Finanzierungsbestätigung vor dem Notartermin schützt alle Parteien.
- Zinsbindung, Tilgungshöhe und Eigenkapitaleinsatz sind die drei wichtigsten Stellschrauben für Käufer.
- Staatliche Förderungen (KfW, Bundesländer) können die effektive Zinslast spürbar senken.
- Anschlussfinanzierungen, die 2034 bis 2036 fällig werden, sollten schon heute in die Beratung einfließen.
- Makler, die Zinsrisiken offen ansprechen, stärken das Vertrauen und reduzieren Abbrüche kurz vor Vertragsschluss.
Was sind Bauzinsen und wie funktionieren sie?
Bauzinsen sind die Zinsen, die Kreditnehmer für ein Immobiliendarlehen an ihre Bank zahlen. Sie werden als Prozentsatz des Darlehensbetrags pro Jahr ausgedrückt und hängen vor allem von der Laufzeit der Zinsbindung, dem Beleihungsauslauf (Darlehensbetrag im Verhältnis zum Immobilienwert) und der allgemeinen Kapitalmarktlage ab.
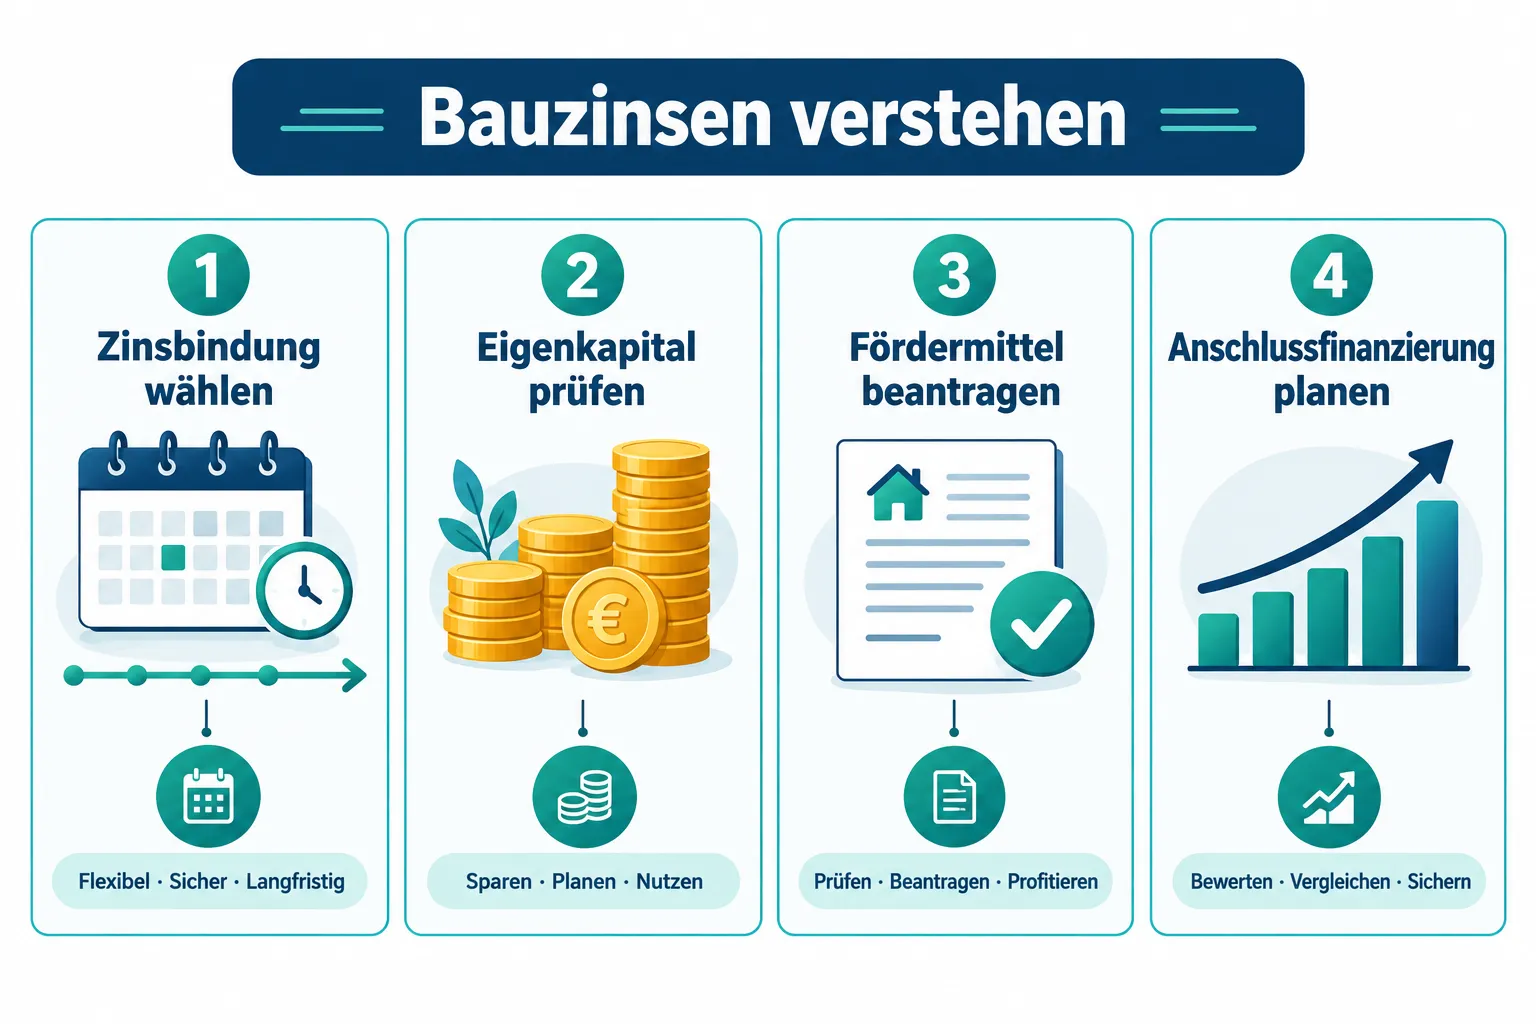
Konkret funktioniert das so: Eine Bank leiht einem Käufer zum Beispiel 400.000 Euro zu einem Zinssatz von 3,8 % für zehn Jahre. In dieser Zeit zahlt der Käufer monatliche Raten, die Zins und Tilgung enthalten. Nach Ablauf der Zinsbindung muss eine Anschlussfinanzierung zu den dann geltenden Marktkonditionen vereinbart werden.
Wichtige Begriffe im Überblick:
- Sollzins: Der reine Zinssatz ohne Nebenkosten.
- Effektivzins: Enthält Nebenkosten und ermöglicht echte Vergleiche.
- Zinsbindung: Zeitraum, in dem der Zinssatz festgeschrieben ist (häufig 10, 15 oder 20 Jahre).
- Beleihungsauslauf: Je niedriger dieser Wert, desto besser der Zinssatz.
- Tilgung: Der Anteil der Rate, der die Schuld tatsächlich reduziert.
Bauzinsen vs. Hypothekenzinsen: Was ist der Unterschied?
In Deutschland werden die Begriffe „Bauzinsen“ und „Hypothekenzinsen“ oft synonym verwendet, bezeichnen aber leicht unterschiedliche Produkte. Bauzinsen beziehen sich klassisch auf Darlehen für Neubauvorhaben oder Bestandskäufe, während Hypothekenzinsen streng genommen an eine im Grundbuch eingetragene Hypothek gebunden sind. In der Praxis dominiert heute das Grundschulddarlehen, das flexibler ist.
Der entscheidende Unterschied für Käufer: Beim Bauträgervertrag mit Ratenzahlung nach Baufortschritt entstehen Bereitstellungszinsen für noch nicht abgerufene Beträge. Diese können die Gesamtkosten erheblich erhöhen und müssen in der Beratung explizit genannt werden.
Wie haben sich die Bauzinsen 2024 und 2025 entwickelt?
Die Bauzinsen stiegen ab 2022 stark an, nachdem die Europäische Zentralbank (EZB) die Leitzinsen in mehreren Schritten erhöhte, um die Inflation zu bekämpfen. 2024 stabilisierten sich die Zinsen auf erhöhtem Niveau, bevor erste vorsichtige Zinssenkungen der EZB im späten 2024 und 2025 leichte Entspannung brachten.
Mitte September 2026 kam es laut aktuellen Marktbeobachtungen erneut zu einem sprunghaften Anstieg, ausgelöst durch einen überraschenden EZB-Entscheid. Das zeigt: Die Zinsentwicklung bleibt volatil und schwer vorhersagbar.
Einordnung für die Beratung:
- Prognosen sind keine Fakten. Makler sollten Erwartungen als solche kennzeichnen.
- Käufer, die auf sinkende Zinsen warten, riskieren steigende Immobilienpreise oder entgangene Objekte.
- Historisch betrachtet sind Zinsen um 3,5 bis 4 % kein Ausnahmezustand, sondern eher der langfristige Normalbereich.
Wie viel kosten Bauzinsen im Vergleich zu regulären Hypotheken?
Die Konditionen variieren stark je nach Anbieter, Eigenkapital und Laufzeit. Als grobe Orientierung (Schätzung, Stand Mitte 2026):
| Zinsbindung | Beleihungsauslauf unter 60 % | Beleihungsauslauf 80-90 % |
|---|---|---|
| 5 Jahre | ca. 3,2-3,6 % | ca. 3,8-4,3 % |
| 10 Jahre | ca. 3,5-3,9 % | ca. 4,1-4,8 % |
| 15 Jahre | ca. 3,7-4,1 % | ca. 4,3-5,0 % |
Hinweis: Diese Werte sind Schätzungen auf Basis allgemeiner Marktbeobachtungen und kein verbindliches Angebot. Individuelle Konditionen können abweichen.
Die Streuung zwischen den günstigsten und teuersten Angeboten beträgt oft mehr als einen Prozentpunkt. Ein unabhängiger Finanzierungsvermittler kann hier erhebliche Einsparungen erzielen.
Was sollten Immobilienmakler Käufern bei unsicherer Finanzierung konkret sagen?
Makler, die das Thema Bauzinsen 2024/2025 professionell ansprechen, schaffen Vertrauen und vermeiden böse Überraschungen kurz vor dem Notartermin. Die Kernbotschaften sind klar:
Was Makler ansprechen sollten:
- Finanzierungsrahmen frühzeitig klären: Käufer sollten vor der Besichtigung wissen, welchen Darlehensbetrag sie sich leisten können. Eine unverbindliche Bankauskunft reicht als erster Schritt.
- Monatliche Belastung konkret durchrechnen: Bei 400.000 Euro Darlehen, 3,8 % Zins und 2 % Tilgung ergibt sich eine monatliche Rate von rund 1.933 Euro. Das macht die Abstraktheit von Prozentzahlen greifbar.
- Zinsbindung und Restschuld erklären: Eine kurze Zinsbindung bedeutet niedrigere Anfangsrate, aber höheres Risiko bei der Anschlussfinanzierung.
- Auf Förderungen hinweisen: KfW-Programme und Landesförderungen können Zinsen und Tilgung deutlich verbessern.
- Klare Grenze ziehen: Makler beraten zu Objekten, nicht zu Finanzprodukten. Für verbindliche Finanzierungsberatung verweisen sie an Banken oder unabhängige Vermittler.
„Wer die monatliche Rate kennt, bevor er ein Angebot abgibt, trifft bessere Entscheidungen als wer auf Hoffnung kauft.“
Wie sichert man sich Bauzinsen, bevor sie weiter steigen?
Eine Zinssicherung ist möglich, sobald eine konkrete Immobilie und ein Kreditbetrag feststehen. Die wichtigsten Instrumente:
- Forward-Darlehen: Ermöglicht die Zinssicherung bis zu 5 Jahre vor Auszahlung, meist mit einem Zinsaufschlag von 0,01 bis 0,03 % pro Monat Vorlaufzeit.
- Zinsoption (Cap): Begrenzt den maximalen Zinssatz nach oben, kostet aber eine Prämie.
- Sofortige Zinsfestschreibung: Sobald die Finanzierungszusage vorliegt, kann der Zinssatz für die vereinbarte Laufzeit festgeschrieben werden.
Wann handeln? Sobald ein Kaufvertragsentwurf vorliegt und die Bank eine Finanzierungszusage signalisiert, sollte die Zinsfestschreibung nicht unnötig verzögert werden. Jede Woche Unentschlossenheit kann bei volatilen Märkten teuer werden.
Was passiert, wenn die Käuferfinanzierung während des Kaufprozesses scheitert?
Fällt die Finanzierung nach Unterzeichnung des Kaufvertrags weg, drohen dem Käufer erhebliche Kosten. In der Regel ist ein Rücktritt nur möglich, wenn ein entsprechender Finanzierungsvorbehalt im Vertrag vereinbart wurde. Ohne diese Klausel kann der Verkäufer Schadenersatz fordern.
Für Makler bedeutet das:
- Finanzierungsvorbehalte im Kaufvertrag offen ansprechen und auf die Notwendigkeit hinweisen.
- Käufer dazu anhalten, eine schriftliche Finanzierungsbestätigung der Bank vor dem Notartermin vorzulegen.
- Bei Zweifeln an der Bonität des Käufers frühzeitig das Gespräch suchen, statt das Risiko zu ignorieren.
Welche Alternativen gibt es, wenn Bauzinsen zu hoch erscheinen?
Wenn die aktuellen Bauzinsen das Budget sprengen, gibt es mehrere Wege:
- Mehr Eigenkapital einsetzen: Senkt den Beleihungsauslauf und damit den Zinssatz direkt.
- KfW-Förderdarlehen nutzen: Programme wie KfW 297/298 (Klimafreundlicher Neubau) bieten vergünstigte Konditionen.
- Kleineres Objekt oder anderen Standort wählen: Oft unterschätzte, aber wirksame Option.
- Warten und ansparen: Sinnvoll, wenn der Markt und die Zinsen sich stabilisieren, aber mit dem Risiko steigender Preise verbunden.
- Bausparvertrag als Zinssicherung: Ein Bausparvertrag kann künftige Zinsen absichern, ist aber komplex und langfristig.
Best Practices: Wie Makler unsichere Käufer professionell durch die Finanzierung führen
Die besten Makler im Bereich Bauzinsen 2024/2025 folgen einem klaren Prozess, wenn Käufer unsicher sind:
Schritt 1: Finanzierungsstatus erfragen Vor jeder Besichtigung klären, ob eine Bankauskunft vorliegt.
Schritt 2: Realistisches Budget gemeinsam definieren Nicht nur den Kaufpreis, sondern auch Kaufnebenkosten (Grunderwerbsteuer, Notar, Makler) und Renovierungsreserven einrechnen.
Schritt 3: Netzwerk aktivieren Vertrauenswürdige Finanzierungsvermittler oder Bankberater empfehlen, ohne Provision zu verschweigen.
Schritt 4: Anschlussfinanzierung frühzeitig thematisieren Käufer, die heute eine zehnjährige Zinsbindung abschließen, stehen 2034 bis 2036 vor einer Anschlussfinanzierung. Wer das heute einplant, ist besser vorbereitet.
Schritt 5: Fakten und Prognosen klar trennen Zinsprognosen sind Erwartungen, keine Garantien. Makler, die das kommunizieren, wirken seriöser als solche, die Sicherheit vortäuschen.
Häufige Fehler, die Käufer machen:
- Finanzierung erst nach dem Kaufangebot klären.
- Nur eine Bank anfragen, statt Angebote zu vergleichen.
- Tilgung zu niedrig ansetzen, um die monatliche Rate zu drücken.
- Nebenkosten vergessen oder unterschätzen.
- Auf stark sinkende Zinsen spekulieren, ohne einen Plan B zu haben.
FAQ
Was sind Bauzinsen aktuell (Mitte 2026)? Je nach Zinsbindung und Eigenkapitalquote liegen die Bauzinsen Mitte 2026 schätzungsweise zwischen 3,2 % und 5,0 %. Die genauen Konditionen hängen stark vom individuellen Profil des Kreditnehmers und dem jeweiligen Kreditinstitut ab.
Wie lange sollte man die Zinsbindung wählen? Bei einem hohen Zinsniveau empfehlen viele Experten längere Zinsbindungen (15 bis 20 Jahre), um Planungssicherheit zu gewinnen. Bei einem niedrigen Niveau können kürzere Laufzeiten sinnvoll sein. Die richtige Wahl hängt von der persönlichen Risikobereitschaft ab.
Darf ein Immobilienmakler Finanzierungsberatung anbieten? Nein. Makler dürfen keine verbindliche Finanzierungsberatung leisten, da dafür eine gesonderte Erlaubnis nach § 34i GewO erforderlich ist. Sie können aber auf Risiken hinweisen und an Fachleute verweisen.
Was ist ein Forward-Darlehen? Ein Forward-Darlehen sichert heute einen Zinssatz für ein Darlehen, das erst in der Zukunft ausgezahlt wird, meist für Anschlussfinanzierungen. Dafür wird ein kleiner Zinsaufschlag fällig.
Was bedeutet Beleihungsauslauf? Der Beleihungsauslauf beschreibt das Verhältnis von Darlehensbetrag zum Immobilienwert. Je niedriger dieser Wert, desto besser sind in der Regel die Zinskonditionen.
Was ist der Unterschied zwischen Soll- und Effektivzins? Der Sollzins ist der reine Zinssatz. Der Effektivzins enthält zusätzliche Kosten wie Bearbeitungsgebühren und ermöglicht einen echten Vergleich zwischen verschiedenen Angeboten.
Wann sollte ein Käufer die Finanzierung absichern? So früh wie möglich, spätestens wenn ein konkretes Objekt gefunden wurde und ein Kaufpreisangebot abgegeben werden soll. Idealerweise liegt eine Finanzierungsbestätigung vor dem Notartermin vor.
Welche Förderprogramme gibt es für Immobilienkäufer? Die KfW bietet verschiedene Programme für energieeffizientes Bauen und Sanieren. Zusätzlich haben viele Bundesländer eigene Förderprogramme. Ein unabhängiger Finanzierungsvermittler kennt die aktuell verfügbaren Optionen.
Wie hoch sollte die Tilgung mindestens sein? Experten empfehlen in der Regel eine anfängliche Tilgung von mindestens 2 %, besser 3 %, um die Restschuld zum Ende der Zinsbindung auf ein handhabbares Niveau zu reduzieren.
Was passiert bei der Anschlussfinanzierung? Nach Ablauf der Zinsbindung muss ein neuer Zinssatz vereinbart werden. Liegt das Zinsniveau dann höher, steigt die monatliche Rate. Wer frühzeitig plant, kann mit einem Forward-Darlehen vorsorgen.
Fazit
Das Thema Bauzinsen 2024/2025 bleibt für Immobilienmakler und ihre Kunden eines der zentralen Gesprächsthemen. Makler, die Zinsentwicklungen sachlich erklären, die Grenzen ihrer Beratungsrolle kennen und Käufer strukturiert an Finanzierungsspezialisten weitervermitteln, schaffen echten Mehrwert. Die wichtigsten nächsten Schritte:
- Finanzierungsstatus bei jedem Kaufinteressenten frühzeitig abfragen.
- Monatliche Belastung konkret durchrechnen, inklusive aller Nebenkosten.
- Auf staatliche Förderungen hinweisen und an unabhängige Vermittler verweisen.
- Zinsprognosen immer als Erwartungen kennzeichnen, nie als Gewissheiten.
- Das Thema Anschlussfinanzierung (2034 bis 2036) aktiv in die Beratung einbeziehen.
Wer so vorgeht, begleitet Käufer auch in unsicheren Zeiten souverän zum Abschluss.
Weiterlesen in Immobilien
- Energieausweis-Pflicht ab 2027: Wie Sie Immobilieninserate rechtssicher gestalten und Abmahnungen vermeiden
- European Affordable Housing Act: Was deutsche Makler über neue EU-Regeln im Wohnungsbau wissen müssen
- Gebäudemodernisierungsgesetz 2027 für Makler: Schritt-für-Schritt-Checkliste für neue Energieausweis-Pflichten
- Studentenwohnung & Steuer
- Digitale Immobilienbesichtigung und KI-gestützte Bewertung: Was sich seit 2026 für Makler konkret geändert hat
- Immobilienverwaltung
Hinterlasse jetzt einen Kommentar