Zuletzt aktualisiert: 17. September 2026
Die besten risikoarmen Dividendenaktien für Einsteiger kombinieren eine moderate Ausschüttungsrendite von 2 bis 5 Prozent mit stabilen Gewinnen, breiten Wettbewerbsvorteilen und einer langen Geschichte kontinuierlicher Dividendenerhöhungen. Wer ein solides Einkommensportfolio aufbauen will, sollte defensive Sektoren wie Basiskonsumgüter, Gesundheit und Versorger priorisieren und hohen Renditen über 8 bis 10 Prozent grundsätzlich misstrauen.
Key Takeaways
- Risikoarme Dividendenaktien zeichnen sich durch niedrige Ausschüttungsquoten (unter 60 Prozent), stabile Cashflows und nachgewiesene Dividendenhistorien aus.
- Bekannte Beispiele für konservative Dividendenzahler sind Procter & Gamble, Coca-Cola, Johnson & Johnson, Duke Energy und Lockheed Martin.
- Eine Ausschüttungsrendite zwischen 2 und 5 Prozent gilt als nachhaltig; Renditen über 8 bis 10 Prozent sind oft ein Warnsignal für bevorstehende Kürzungen.
- Dividenden-ETFs bieten Anfängern sofortige Diversifikation und sind oft die bessere Einstiegsoption gegenüber Einzelaktien.
- Dividenden werden je nach Unternehmen quartalsweise, monatlich oder halbjährlich ausgezahlt; die meisten US-Aktien zahlen vierteljährlich.
- Dividendenerträge unterliegen in Deutschland der Kapitalertragsteuer (25 Prozent plus Solidaritätszuschlag); Freistellungsaufträge sollten genutzt werden.
- Die Wiederanlage von Dividenden (DRIP) beschleunigt den Zinseszinseffekt erheblich und ist für langfristige Anleger empfehlenswert.
- Auch solide Dividendenaktien können im Kurs fallen; Kapitalverluste sind möglich, wenn Fundamentaldaten sich verschlechtern.
Was macht eine Dividendenaktie risikoarm für Einsteiger?
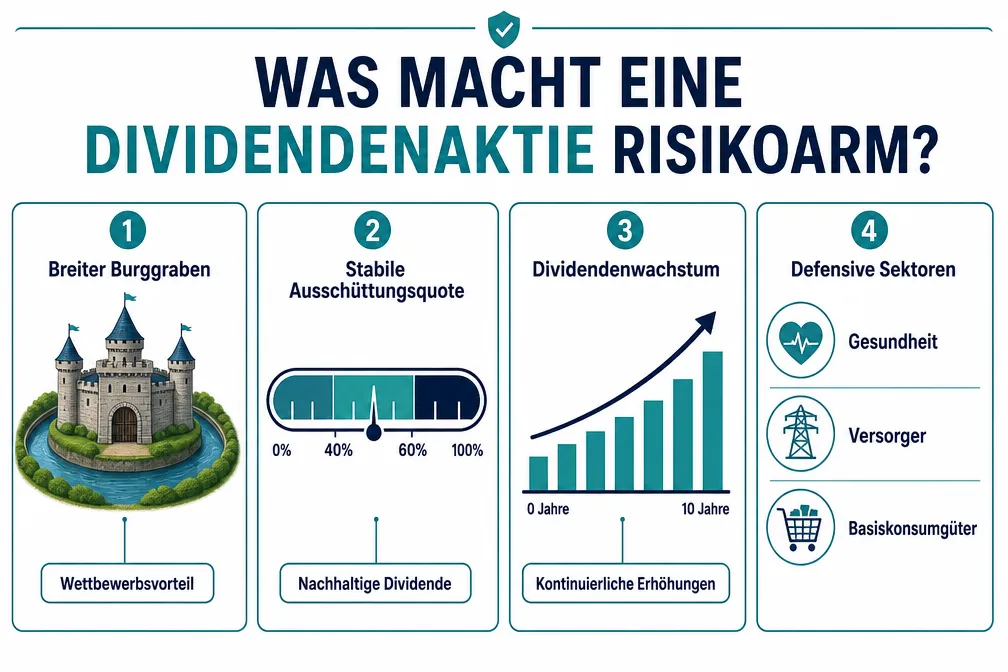
Risikoarme Dividendenaktien für Einsteiger erfüllen drei Kernkriterien: Sie zahlen Dividenden aus stabilen, wiederkehrenden Gewinnen, halten die Ausschüttungsquote konservativ, und haben einen nachweisbaren Wettbewerbsvorteil, der die Gewinne über Konjunkturzyklen hinweg schützt.
Konkret sollten Einsteiger auf folgende Merkmale achten:
- Ausschüttungsquote unter 60 Prozent: Unternehmen wie Prudential Financial (ca. 37 Prozent) oder Sanofi (ca. 36 Prozent) zeigen, dass eine mittlere Rendite von rund 4 Prozent mit einer konservativen Ausschüttungsquote kombinierbar ist.
- Mindestens 10 Jahre ununterbrochene Dividendenzahlungen: Lange Historien belegen, dass das Unternehmen auch in Rezessionen zahlt.
- Defensive Sektoren: Basiskonsumgüter, Gesundheitswesen, Versorger und Telekommunikation sind strukturell stabiler als zyklische Branchen.
- Breiter wirtschaftlicher Burggraben: Marken- oder Kostenvorteile schützen Margen und damit die Dividendenbasis.
Typisches Beispiel: Coca-Cola zahlt seit Jahrzehnten steigende Dividenden und weist eine Vorwärtsrendite von rund 2,6 Prozent auf. Johnson & Johnson liegt bei etwa 2,3 Prozent. Diese moderaten Renditen sind kein Nachteil, sondern ein Zeichen für Nachhaltigkeit.
Wie viel Geld braucht man, um ein Dividendenportfolio zu starten?
Es gibt keine Mindestgrenze. Wer mit einem Broker handelt, der Bruchteile von Aktien (Fractional Shares) oder ETF-Sparpläne anbietet, kann bereits ab 25 bis 50 Euro monatlich einsteigen.
Für ein sinnvoll diversifiziertes Portfolio aus Einzelaktien sind jedoch mindestens 1.000 bis 3.000 Euro empfehlenswert, damit Transaktionskosten nicht die Rendite auffressen. Ein Dividenden-ETF-Sparplan ist die kostengünstigere Alternative für kleinere Beträge.
Faustregel: Wer 500 Euro monatlich in Dividendenaktien mit einer Rendite von 3 Prozent investiert, erhält nach 10 Jahren (ohne Kursgewinne, nur durch Wiederanlage) ein deutlich größeres Kapitalstock als durch reines Sparen. Der Zinseszinseffekt, nicht die Startgröße, ist der entscheidende Faktor.
Die besten Dividendenaktien für Einsteiger 2026
Für das Thema „Risikoarme Dividendenaktien für Einsteiger: Wie man ein solides Einkommensportfolio aufbaut“ empfehlen mehrere unabhängige Analysen für 2026 übereinstimmend eine Kerngruppe konservativer Titel.
| Unternehmen | Sektor | Vorwärtsrendite (ca.) | Warum geeignet |
|---|---|---|---|
| Procter & Gamble | Basiskonsumgüter | ~2,5 % | Jahrzehntelange Dividendenerhöhungen, globale Marken |
| Coca-Cola | Basiskonsumgüter | ~2,6 % | Rezessionsresistente Nachfrage, starker Burggraben |
| Johnson & Johnson | Gesundheitswesen | ~2,3 % | Diversifiziertes Gesundheitsgeschäft, stabile Cashflows |
| Duke Energy | Versorger | ~4,0 % | Reguliertes Monopol, vorhersehbare Einnahmen |
| Lockheed Martin | Rüstung/Industrie | ~2,6 % | Langfristige Staatsverträge, stabile Gewinne |
| Realty Income | REIT | ~5,2 % | Monatliche Ausschüttungen, breites Immobilienportfolio |
Diese Auswahl deckt verschiedene defensive Sektoren ab und liefert ein ausgewogenes Verhältnis aus Rendite und Sicherheit, ohne auf riskante Hochzinstitel angewiesen zu sein.
Dividendenrendite vs. Gesamtrendite: Was zählt mehr?
Für langfristige Anleger ist die Gesamtrendite (Kursgewinn plus reinvestierte Dividenden) entscheidender als die aktuelle Ausschüttungsrendite. Eine Aktie mit 2 Prozent Rendite, die den Dividendenbetrag jährlich um 8 Prozent erhöht, übertrifft langfristig eine Aktie mit 6 Prozent Rendite, die stagniert oder kürzt.
Konkrete Überlegung: Wer ausschließlich auf die höchste Rendite schaut, riskiert sogenannte „Yield Traps“ zu kaufen: Aktien, deren hohe Rendite auf einem gefallenen Kurs basiert, was oft auf fundamentale Probleme hindeutet.
Die bessere Frage lautet: Kann das Unternehmen die Dividende in 10 Jahren noch zahlen und idealerweise erhöhen? Wachstum der Dividende über Zeit ist der stärkste Treiber für den Aufbau eines Einkommensportfolios.
Wie oft zahlen Dividendenaktien aus?
Die meisten US-Dividendenaktien zahlen quartalsweise (vier Mal im Jahr). Einige Unternehmen wie Realty Income zahlen monatlich, was für Anleger mit laufenden Ausgaben attraktiv sein kann. Europäische Aktien zahlen häufig halbjährlich oder jährlich.
Für Einsteiger ist die Zahlungsfrequenz weniger wichtig als die Zuverlässigkeit der Zahlung. Quartalsweise zahlende Blue Chips wie Procter & Gamble oder Coca-Cola sind verlässlicher als monatlich zahlende Nischenanbieter mit fraglicher Dividendendeckung.
Dividendenaktien vs. Wachstumsaktien: Was ist der Unterschied?
Dividendenaktien schütten einen Teil des Gewinns regelmäßig an Aktionäre aus; Wachstumsaktien reinvestieren Gewinne vollständig ins Unternehmen, um schneller zu wachsen.
| Merkmal | Dividendenaktien | Wachstumsaktien |
|---|---|---|
| Laufendes Einkommen | Ja | Nein |
| Kurspotenzial | Moderat | Hoch |
| Volatilität | Geringer | Höher |
| Geeignet für | Einkommensanleger, Konservative | Langfristige Wachstumsanleger |
Wähle Dividendenaktien, wenn: laufendes Einkommen oder Kapitalerhalt wichtiger ist als maximales Kurswachstum. Wähle Wachstumsaktien, wenn ein langer Anlagehorizont und hohe Risikobereitschaft vorhanden sind.
Kann man mit Dividendenaktien Geld verlieren?
Ja, definitiv. Dividendenaktien schützen nicht vor Kursverlusten. Der Aktienkurs kann fallen, wenn Gewinne sinken, Dividenden gekürzt werden oder das Marktumfeld sich verschlechtert.
Typische Verlustszenarien:
- Dividendenkürzung: Wenn ein Unternehmen die Dividende kürzt, fällt der Kurs oft stark, weil Einkommensanleger verkaufen.
- Sektorprobleme: Versorger und REITs reagieren empfindlich auf steigende Zinsen.
- Überbewertung: Wer eine Aktie zu teuer kauft, verliert Geld, auch wenn die Dividende stabil bleibt.
Wichtig für Einsteiger: Diversifikation über mindestens 8 bis 12 verschiedene Titel oder ein Dividenden-ETF reduziert das Einzeltitelrisiko erheblich.
Warum ist das Jagen nach hohen Renditen gefährlich?
Das Streben nach extrem hohen Dividendenrenditen ist eine der häufigsten Fallen für neue Anleger. Wenn eine Aktie eine Rendite von 15, 20 oder gar 30 Prozent ausweist, ist das fast immer ein Warnsignal.
Konkrete Beispiele aus 2026 zeigen, wie riskant solche Titel sein können: Mortgage-REITs wie Orchid Island Capital (ca. 19 Prozent Vorwärtsrendite) oder ARMOUR Residential REIT (ca. 16 Prozent) sind hochgradig fremdfinanziert und für Zinsänderungen extrem anfällig. VOC Energy Trust weist Renditen über 30 Prozent auf, was auf einen stark gefallenen Kurs und fundamentale Probleme hindeutet.
Die Logik dahinter: Eine hohe Rendite entsteht oft, weil der Kurs bereits gefallen ist. Das Unternehmen zahlt vielleicht noch die alte Dividende, aber die Wahrscheinlichkeit einer Kürzung ist hoch. Wer dann kauft, erhält oft weder die hohe Rendite noch sein Kapital zurück.
„Eine nachhaltige Dividende von 3 Prozent ist mehr wert als eine unsichere von 12 Prozent.“
Für das Thema „Risikoarme Dividendenaktien für Einsteiger: Wie man ein solides Einkommensportfolio aufbaut“ gilt: Moderate Renditen mit hoher Sicherheit schlagen hohe Renditen mit hohem Risiko langfristig fast immer.
Wie wählt man Dividendenaktien aus, ohne sich zu verbrennen?
Ein einfacher, dreistufiger Auswahlprozess schützt Einsteiger vor den häufigsten Fehlern:
- Ausschüttungsquote prüfen: Unter 60 Prozent ist konservativ. Über 80 Prozent ist ein Warnsignal, außer bei REITs (dort gelten andere Regeln).
- Dividendenhistorie prüfen: Mindestens 10 Jahre ununterbrochene Zahlungen, idealerweise mit jährlichen Erhöhungen.
- Sektor und Burggraben bewerten: Defensive Sektoren bevorzugen; nach Wettbewerbsvorteilen wie starken Marken, Netzwerkeffekten oder regulierten Monopolen suchen.
Zusätzliche Kriterien für erfahrenere Anleger: Dividendenwachstumsrate (CAGR), Kurs-Gewinn-Verhältnis im historischen Vergleich, und Verschuldungsgrad.
Häufiger Fehler: Die Dividendenrendite allein als Auswahlkriterium zu verwenden, ohne Ausschüttungsquote oder Gewinnstabilität zu prüfen.
Sind Dividenden-ETFs besser als Einzelaktien für Anfänger?
Für die meisten Einsteiger sind Dividenden-ETFs die bessere Wahl. Sie bieten sofortige Diversifikation über Dutzende oder Hunderte von Titeln, niedrige Kosten und keine Notwendigkeit, einzelne Aktien zu analysieren.
Vorteile von Dividenden-ETFs:
- Breite Streuung reduziert Einzeltitelrisiko
- Niedrige laufende Kosten (TER oft unter 0,4 Prozent)
- Automatische Reinvestition möglich
- Kein Zeitaufwand für Unternehmensanalyse
Wann Einzelaktien sinnvoll sind: Wenn ausreichend Kapital (ab ca. 10.000 Euro) vorhanden ist, um 10 bis 15 Titel zu halten, und die Bereitschaft besteht, Jahresberichte zu lesen und Ausschüttungsquoten zu verfolgen.
Bekannte Dividenden-ETFs wie der Vanguard Dividend Appreciation ETF oder iShares-Produkte auf den MSCI World High Dividend Yield Index sind solide Ausgangspunkte für Einsteiger.
Welche Dividendenrendite gilt als sicher und nachhaltig?
Eine Dividendenrendite zwischen 2 und 5 Prozent gilt für die meisten Sektoren als nachhaltig. Renditen über 6 bis 7 Prozent erfordern eine sorgfältige Prüfung der Ausschüttungsquote und des Geschäftsmodells.
Konkrete Orientierungswerte aus 2026:
- 2 bis 3 Prozent: Typisch für hochwertige Basiskonsumgüter und Gesundheitsaktien (Coca-Cola, J&J)
- 3 bis 5 Prozent: Versorger, Telekommunikation, ausgewählte REITs
- 5 bis 7 Prozent: Möglich bei stabilen Unternehmen, aber Ausschüttungsquote genau prüfen
- Über 8 Prozent: Fast immer erhöhtes Risiko; nur für erfahrene Anleger nach gründlicher Analyse
Wie funktioniert die Besteuerung von Dividendenerträgen?
In Deutschland unterliegen Dividendenerträge der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag (5,5 Prozent auf die Steuer), was effektiv etwa 26,375 Prozent ergibt. Kirchensteuer kommt gegebenenfalls hinzu.
Wichtige Punkte für Einsteiger:
- Freistellungsauftrag: Bis zu 1.000 Euro Kapitalerträge pro Jahr (2.000 Euro für Ehepaare) sind steuerfrei. Freistellungsauftrag beim Broker einrichten.
- Ausländische Quellensteuer: Bei US-Aktien wird eine Quellensteuer von 15 Prozent einbehalten, die auf die deutsche Abgeltungsteuer angerechnet wird.
- Thesaurierende ETFs: Akkumulierende ETFs reinvestieren Dividenden automatisch; die Besteuerung erfolgt über die Vorabpauschale.
Praktischer Tipp: Wer mehrere Broker nutzt, sollte den Freistellungsauftrag aufteilen, um den vollen Freibetrag auszuschöpfen.
Dividenden reinvestieren oder auszahlen lassen?
Für Anleger in der Aufbauphase ist die Wiederanlage von Dividenden (DRIP, Dividend Reinvestment Plan) fast immer die bessere Wahl. Der Zinseszinseffekt verdoppelt langfristig den Vermögensaufbau gegenüber der Entnahme.
Wann Auszahlung sinnvoll ist: Im Ruhestand oder wenn laufende Einnahmen zur Deckung von Lebenshaltungskosten benötigt werden.
Beispiel: 10.000 Euro in Dividendenaktien mit 3 Prozent Rendite und 5 Prozent jährlichem Dividendenwachstum, Dividenden reinvestiert: Nach 20 Jahren deutlich mehr Kapital als ohne Reinvestition, weil jede reinvestierte Dividende selbst wieder Dividenden erwirtschaftet.
Was passiert mit Dividendenaktien in einem Marktcrash?
Defensive Dividendenaktien fallen in Crashs in der Regel weniger stark als der Gesamtmarkt, aber sie fallen trotzdem. Entscheidend ist, ob die Dividende aufrechterhalten wird.
Historisches Muster: Unternehmen mit stabilen Gewinnen aus nicht-zyklischen Branchen (Basiskonsumgüter, Versorger, Gesundheit) kürzen Dividenden seltener als zyklische Unternehmen. Procter & Gamble und Coca-Cola haben selbst in der Finanzkrise 2008/2009 ihre Dividenden nicht gekürzt.
Was Einsteiger tun sollten: Nicht in Panik verkaufen. Ein Kursrückgang bei einer Aktie mit stabiler Dividende bedeutet, dass die Rendite auf den Kaufpreis (Yield on Cost) steigt. Wer reinvestiert, kauft mehr Anteile zu günstigeren Preisen.
FAQ
Was ist eine Dividendenaktie? Eine Dividendenaktie ist eine Aktie eines Unternehmens, das regelmäßig einen Teil seines Gewinns als Bardividende an die Aktionäre ausschüttet. Die Höhe wird als Dividendenrendite in Prozent des Aktienkurses angegeben.
Wie viele Dividendenaktien braucht man für ein diversifiziertes Portfolio? Mindestens 10 bis 15 Einzeltitel aus verschiedenen Sektoren gelten als ausreichend diversifiziert. Alternativ reicht ein einziger breiter Dividenden-ETF für gute Streuung.
Was ist eine Ausschüttungsquote (Payout Ratio)? Die Ausschüttungsquote gibt an, welcher Anteil des Gewinns als Dividende ausgezahlt wird. Eine Quote unter 60 Prozent gilt als konservativ und nachhaltig; über 80 Prozent ist ein Warnsignal.
Sind REITs für Einsteiger geeignet? Ausgewählte REITs wie Realty Income können Teil eines Einsteiger-Portfolios sein, aber REITs reagieren empfindlich auf Zinssteigerungen. Anfänger sollten REITs auf maximal 10 bis 15 Prozent des Portfolios begrenzen.
Kann man von Dividenden leben? Ja, aber dafür ist erhebliches Kapital notwendig. Bei einer Rendite von 4 Prozent braucht man 500.000 Euro, um 20.000 Euro jährlich vor Steuern zu erhalten. Das ist ein langfristiges Ziel, kein Einstiegsszenario.
Was ist ein Dividend Aristocrat? Ein Dividend Aristocrat ist ein US-Unternehmen, das seine Dividende mindestens 25 Jahre in Folge jährlich erhöht hat. Diese Kategorie gilt als besonders zuverlässig für Einkommensanleger.
Sollten Einsteiger internationale oder US-Dividendenaktien kaufen? Beides ist möglich. US-Aktien haben oft längere Dividendenhistorien und transparentere Berichterstattung. Europäische Aktien zahlen häufig höhere Renditen, aber oft nur einmal jährlich. Ein Mix oder ein globaler ETF bietet die beste Balance.
Was bedeutet „Ex-Dividende-Datum“? Wer eine Aktie am Ex-Dividende-Datum oder danach kauft, erhält die nächste Dividende nicht mehr. Man muss die Aktie vor diesem Datum halten, um anspruchsberechtigt zu sein.
Fazit: Schritt für Schritt zum soliden Einkommensportfolio
„Risikoarme Dividendenaktien für Einsteiger: Wie man ein solides Einkommensportfolio aufbaut“ ist kein Geheimnis, sondern eine Frage der Disziplin. Die wichtigsten Handlungsschritte für Einsteiger in 2026:
- Freistellungsauftrag einrichten und Steuerfreibetrag vollständig nutzen.
- Mit einem Dividenden-ETF starten, wenn das Kapital unter 5.000 Euro liegt oder Zeit für Einzelanalysen fehlt.
- Kernpositionen in defensiven Sektoren aufbauen: Basiskonsumgüter, Gesundheit, Versorger.
- Ausschüttungsquote und Dividendenhistorie als Hauptauswahlkriterien verwenden, nicht die Rendite allein.
- Dividenden konsequent reinvestieren, bis das Portfolio die gewünschte Einkommensgröße erreicht.
- Hochrendite-Versuchungen meiden: Alles über 8 bis 10 Prozent Rendite verdient kritische Prüfung, keine blinde Begeisterung.
Wer diese Grundsätze befolgt, baut ein Portfolio auf, das auch in turbulenten Marktphasen stabile Erträge liefert, ohne auf riskante Hochzinsstrategien angewiesen zu sein.
Weiterlesen in Finanzen
- Energiewende-Profiteure: Erneuerbare Energien und Infrastruktur-Aktien im Fokus
- Was ist die ASML-Aktie und warum ist sie so wichtig für die Halbleiterindustrie?
- Die besten internationalen Broker-Konten für grenzüberschreitende Anleger 2026: Gebühren, Steuern und FX-Kosten im Vergleich
- Studentenwohnung & Steuer
- Robotik-Aktien: Japanische und globale Player im Vergleich
- Krankenversicherung für Studierende
Hinterlasse jetzt einen Kommentar