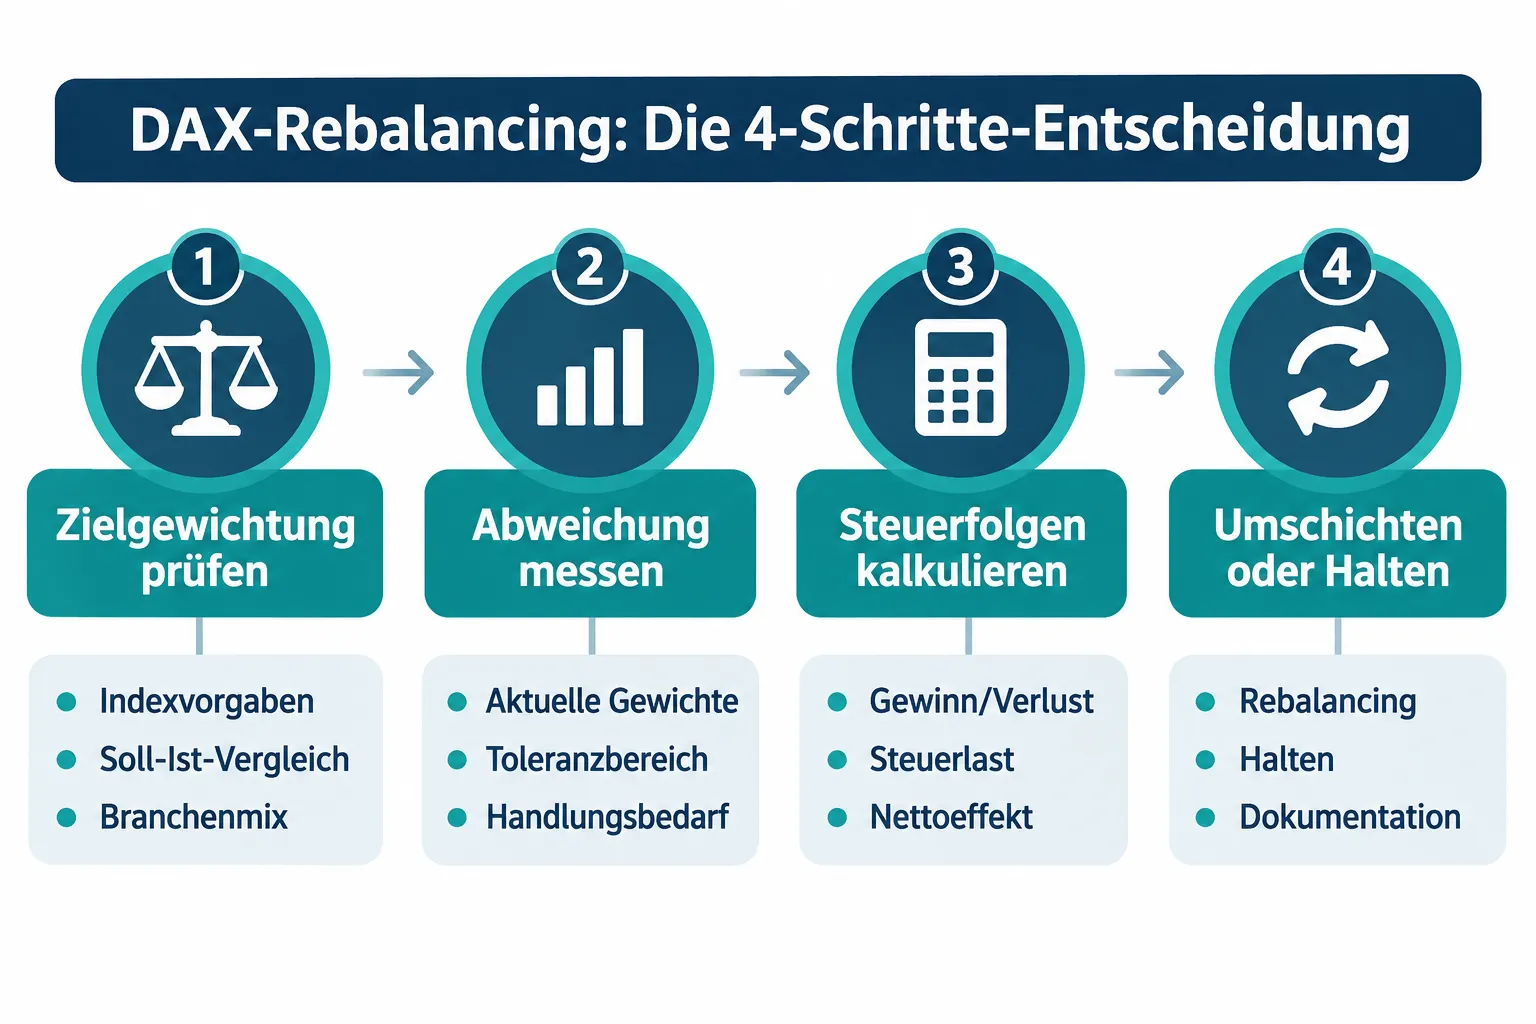
Wenn der DAX ein Mehrwochenhoch erreicht, brauchen Anleger keine Marktprognose, sondern einen regelbasierten Plan. Der Entscheidungsbaum lautet: Prüfen Sie die aktuelle Portfoliogewichtung gegen Ihre Zielallokation, messen Sie die Abweichung, kalkulieren Sie Steuer- und Transaktionskosten, und handeln Sie nur dann, wenn die Abweichung einen vorab definierten Schwellenwert überschreitet. Emotion bleibt außen vor.
Key Takeaways
- Ein DAX-Mehrwochenhoch ist kein automatisches Kaufs- oder Verkaufssignal, sondern ein Auslöser zur Überprüfung der Zielallokation.
- Rebalancing bedeutet, Positionen zurück zur ursprünglichen Gewichtung zu bringen, nicht Marktbewegungen vorherzusagen.
- Eine Schwellenwertregel (z.B. Abweichung über 5 Prozentpunkte) schützt vor zu häufigem und zu seltenen Umschichten.
- Steuern und Transaktionskosten können den Rebalancing-Vorteil erheblich mindern, daher sind steuereffiziente Methoden entscheidend.
- Anfänger überschätzen häufig den Timing-Faktor und unterschätzen die Kosten des Umschichtens.
- Rebalancing verhindert emotionale Entscheidungen, indem Regeln die Handlung bestimmen, nicht Schlagzeilen.
- Buy-and-Hold ist für viele Anleger effizienter als aktives Rebalancing, besonders in einem Steuerumfeld wie Deutschland.
- Ein konkreter Rebalancing-Plan enthält: Zielallokation, Schwellenwert, Prüffrequenz, Kostenregel und Liquiditätspuffer.
Was ist Rebalancing und wie funktioniert es beim DAX
Rebalancing bedeutet, ein Portfolio regelmäßig oder anlassbasiert auf eine vorab festgelegte Zielallokation zurückzusetzen. Wenn der DAX stark steigt, wächst der Aktienanteil im Portfolio über die Zielgewichtung hinaus, was das Risikoprofil verändert.
Ein Beispiel: Ein Anleger hat eine Zielallokation von 70 Prozent Aktien (DAX-ETF) und 30 Prozent Anleihen. Nach einem Mehrwochenhoch des DAX beträgt die Aktienquote nun 78 Prozent. Das Portfolio ist „zu aktienlastig“ gemessen an der eigenen Risikostrategie. Rebalancing bringt es zurück auf 70/30, indem entweder DAX-Anteile verkauft oder Anleihen nachgekauft werden.
Beim DAX konkret:
- DAX-ETFs werden durch Indexanbieter selbst regelmäßig rebalanciert (z.B. bei Indexanpassungen oder Dividendenausschüttungen).
- Für Privatanleger ist das Rebalancing auf Portfolioebene zusätzlich nötig, da sich die Gewichtung durch Kursbewegungen verschiebt.
- Faktorindizes (Value, Momentum) haben eigene Rebalancing-Zyklen, die Anleger kennen sollten, bevor sie manuell eingreifen.
Sollte ich Gewinne mitnehmen, wenn der DAX ein Mehrwochenhoch erreicht
Nicht automatisch. Gewinnmitnahmen sind sinnvoll, wenn die DAX-Position die Zielgewichtung signifikant überschreitet oder wenn ein konkreter Liquiditätsbedarf besteht. Ohne diese Bedingungen sind Gewinnmitnahmen meist kontraproduktiv.
Wenn der DAX im Oktober 2026 ein Mehrwochenhoch und phasenweise die Nähe zum 52-Wochenhoch erreichte, reagierten viele Marktteilnehmer mit kurzfristigen Verkäufen. Das Muster: Intraday-Gewinne, gefolgt von Tagesverlusten, deutet auf genau diese reflexartige Gewinnmitnahme hin, die oft keine strategische Grundlage hat.
Wann Gewinnmitnahme sinnvoll ist:
- Die DAX-Gewichtung übersteigt den Schwellenwert (z.B. mehr als 5 Prozentpunkte über Ziel).
- Kapital wird in absehbarer Zeit benötigt (Konsum, Immobilienkauf, Notfallreserve).
- Das Steueroptimierungsfenster ist günstig (z.B. Ausgleich mit realisierten Verlusten im selben Jahr).
Wann Gewinnmitnahme schädlich ist:
- Der Verkauf erfolgt nur aus der Angst vor einer Korrektur, ohne konkreten Plan für die Wiederanlage.
- Die Transaktionskosten und Abgeltungssteuer übersteigen den erwarteten Vorteil.
- Der Anleger „wartet auf einen Rücksetzer“, der nicht kommt.
„Ein regelbasierter Rebalancing-Plan ersetzt die Frage ‚Kaufen oder verkaufen?‘ durch die präzisere Frage: ‚Weicht meine aktuelle Gewichtung von meiner Zielgewichtung ab, und übersteigt diese Abweichung meinen Schwellenwert?'“
DAX-Mehrwochenhoch: Nachkauf oder Warten als Strategie
Nachkaufen beim Mehrwochenhoch ist sinnvoll, wenn der DAX-Anteil unter die Zielgewichtung gefallen ist, also etwa nach einer Phase relativer Schwäche im Vergleich zu anderen Portfoliopositionen. Wer nach einem Hoch nachkauft, weil er „die Rallye nicht verpassen will“, handelt emotional, nicht strategisch.
Entscheidungsbaum für Nachkauf vs. Warten:
| Situation | Handlungsempfehlung |
|---|---|
| DAX-Anteil unter Zielgewichtung (Schwellenwert überschritten) | Nachkaufen |
| DAX-Anteil leicht unter Ziel (unter Schwellenwert) | Abwarten, Sparplan laufen lassen |
| DAX-Anteil über Zielgewichtung | Kein Nachkauf, ggf. Teilverkauf |
| Liquiditätsbedarf in unter 12 Monaten | Kein Nachkauf, Risiko reduzieren |
Makrorisiken wie Zentralbankentscheidungen oder geopolitische Themen können kurzfristig für Volatilität sorgen, sind aber kein verlässliches Signal für Timing-Entscheidungen.
Wie oft sollte ich mein Portfolio rebalancen
Eine Prüfung ein- bis zweimal pro Jahr reicht für die meisten Privatanleger aus. Häufigeres Rebalancing erhöht die Kosten, ohne den Nutzen proportional zu steigern.
Es gibt zwei Hauptansätze:
Kalenderbasiert: Prüfung zu festen Terminen (z.B. Januar und Juli). Einfach, diszipliniert, kostengünstig.
Schwellenwertbasiert: Prüfung immer dann, wenn eine Position den Zielwert um mehr als X Prozentpunkte überschreitet (z.B. 5 Prozent). Reagiert flexibel auf starke Marktbewegungen wie ein DAX-Mehrwochenhoch.
Kombination empfohlen: Kalenderbasierte Jahresprüfung plus anlassbezogene Prüfung bei Marktbewegungen über 10 Prozent in kurzer Zeit. Bei steigenden Märkten wie den DAX-Rallyes im Oktober 2026 schützt der Schwellenwert vor einer schleichenden Übergewichtung.
Kostet Rebalancing Gebühren und Steuern
Ja, und dieser Punkt wird von vielen Anlegern unterschätzt. Jede Umschichtung kann Transaktionskosten, Spreads und in Deutschland Abgeltungssteuer von 25 Prozent zuzüglich Solidaritätszuschlag auslösen.
Kostenquellen beim Rebalancing:
- Ordergebühren (Broker-abhängig, bei Neobrokers oft gering)
- Spread beim Kauf und Verkauf von ETFs
- Abgeltungssteuer auf realisierte Gewinne (25 % + Soli + ggf. Kirchensteuer)
- Entgangene Zinseszinseffekte durch den Kapitalabzug
Steuereffiziente Alternativen:
- Neue Sparbeiträge in die untergewichtete Assetklasse fließen lassen, statt zu verkaufen.
- Dividenden und Ausschüttungen zum Rebalancing nutzen.
- Verlusttöpfe im Depot nutzen, um Gewinne steuerlich auszugleichen.
- In steuerbegünstigten Konten (z.B. Rürup, betriebliche Altersvorsorge) zuerst umschichten.
Faustregel: Wenn die erwartete Risikoreduktion durch Rebalancing die Steuer- und Transaktionskosten nicht überwiegt, ist Abwarten oft die bessere Option.
Welche Fehler machen Anfänger beim Rebalancing
Der häufigste Fehler ist, Rebalancing mit Markttiming zu verwechseln. Rebalancing ist keine Prognose, sondern eine Risikokontrollmaßnahme.
Die fünf häufigsten Anfängerfehler:
- Zu häufiges Umschichten: Jede Marktbewegung als Rebalancing-Auslöser zu sehen, erzeugt hohe Kosten ohne strategischen Mehrwert.
- Schwellenwert fehlt: Ohne definierten Auslöser entscheidet die Emotion des Moments.
- Steuern ignorieren: Gewinne mitnehmen ohne Blick auf den Steuerabzug kann den Netto-Effekt ins Negative drehen.
- Zielallokation nicht festgelegt: Wer kein Ziel hat, kann nicht sinnvoll rebalancen.
- Liquiditätspuffer vergessen: Wer sein gesamtes Kapital investiert, ist beim DAX-Mehrwochenhoch gezwungen zu handeln, statt es zu können.
Ist Rebalancing besser als Buy-and-Hold beim DAX
Für viele Privatanleger in Deutschland ist Buy-and-Hold nach Steuern die effizientere Strategie. Rebalancing bietet vor allem Risikokontrolle, nicht notwendigerweise höhere Rendite.
Vergleich der Ansätze:
- Buy-and-Hold: Keine Steuerauslöser, keine Transaktionskosten, profitiert voll vom Zinseszins. Nachteil: Das Risikoprofil driftet mit dem Markt.
- Rebalancing: Begrenzt Klumpenrisiken, diszipliniert den Anleger. Nachteil: Kosten und Steuern reduzieren die Rendite.
In einem langen Bullenmarkt (wie teils in den 2010er Jahren) hätte konsequentes Buy-and-Hold besser abgeschnitten. In Seitwärts- oder Volatilitätsphasen kann Rebalancing die risikoadjustierte Rendite verbessern.
Empfehlung: Für Anleger mit einem Zeithorizont über 15 Jahren und hoher Aktientoleranz ist Buy-and-Hold oft sinnvoller. Für Anleger nahe der Entnahmephase oder mit einer gemischten Zielallokation ist Rebalancing unverzichtbar.
Für wen eignet sich ein Rebalancing-Plan
Ein Rebalancing-Plan eignet sich für Anleger, die eine konkrete Zielallokation verfolgen und ihr Risikoprofil über die Zeit stabil halten wollen. Er ist weniger geeignet für Anleger, die ausschließlich in einen einzigen Index investieren.
Geeignet für:
- Anleger mit gemischtem Portfolio (Aktien, Anleihen, Rohstoffe, Immobilien-ETFs)
- Anleger mit definiertem Anlagehorizont und Entnahmedatum
- Anleger, die emotionale Entscheidungen bei Marktereignissen wie einem DAX-Mehrwochenhoch vermeiden wollen
Weniger geeignet für:
- Reine DAX-ETF-Sparer ohne weitere Assetklassen
- Anleger mit sehr kleinen Depots (unter ca. 10.000 Euro), bei denen Kosten stark ins Gewicht fallen
Wie erstelle ich meinen Rebalancing-Plan konkret
Ein funktionsfähiger Rebalancing-Plan besteht aus fünf Elementen. Er muss vor dem nächsten DAX-Mehrwochenhoch fertig sein, nicht während des Marktgeschehens.
Schritt-für-Schritt-Plan:
- Zielallokation festlegen: Z.B. 60 % DAX/Weltaktien-ETF, 30 % Anleihen-ETF, 10 % Gold-ETC. Diese Gewichtung spiegelt Risikobereitschaft und Zeithorizont wider.
- Schwellenwert definieren: Handeln, wenn eine Position um mehr als 5 Prozentpunkte von der Zielgewichtung abweicht (angepasst an die eigene Kostensensitivität).
- Prüffrequenz festlegen: Mindestens einmal jährlich, plus anlassbezogen bei größeren Marktbewegungen.
- Rebalancing-Methode wählen: Erstattung durch neue Sparbeiträge bevorzugen gegenüber Verkäufen (spart Steuern).
- Liquiditätspuffer einplanen: Drei bis sechs Monatsausgaben als Cashreserve außerhalb des Depots halten, damit kein Verkaufsdruck entsteht.
Kann ich mit Rebalancing emotionale Entscheidungen vermeiden
Ja, das ist einer der größten praktischen Vorteile. Wenn ein schriftlicher Plan vorgibt, bei welcher Abweichung gehandelt wird, entfällt die Frage „Soll ich jetzt verkaufen?“ bei jedem DAX-Mehrwochenhoch.
Studien zur Verhaltensfinanz zeigen konsistent, dass Anleger ohne System dazu neigen, zu spät zu kaufen und zu früh zu verkaufen. Ein Rebalancing-Plan dreht dieses Muster um: Wenn der DAX stark gestiegen ist und die Aktienquote den Schwellenwert überschreitet, wird antizyklisch verkauft. Ist der DAX gefallen und die Aktienquote unter Ziel, wird nachgekauft.
Praktischer Vorteil: Der Plan kann einmal im Jahr in 30 Minuten überprüft werden, statt täglich auf Marktkommentare zu reagieren.
Welche Alternativen zum Rebalancing gibt es
Für Anleger, die Rebalancing zu komplex oder zu kostspielig finden, gibt es einfachere Alternativen.
- Lifecycle-Fonds / Multi-Asset-ETFs: Rebalancing erfolgt automatisch innerhalb des Fonds. Für Einsteiger mit wenig Zeit gut geeignet.
- Sparplan-Steuerung: Neue Sparbeiträge systematisch in die untergewichtete Assetklasse lenken, ohne bestehende Positionen zu verkaufen.
- Buy-and-Hold mit jährlicher Prüfung: Keine aktive Umschichtung, aber einmal jährlich Kontrolle, ob der Drift die eigene Risikotoleranz noch widerspiegelt.
- Robo-Advisor: Automatisches Rebalancing zu vordefinierten Regeln, oft steueroptimiert im Rahmen der Möglichkeiten.
Fazit und nächste Schritte
Ein DAX-Mehrwochenhoch ist kein Grund zur Panik und kein automatisches Kaufsignal. Er ist ein Anlass, den eigenen Rebalancing-Plan aufzurufen und sachlich zu prüfen, ob die Zielallokation noch stimmt.
Konkrete nächste Schritte:
- Aktuelle Gewichtung aller Positionen im Depot erfassen.
- Zielallokation schriftlich festhalten, falls noch nicht vorhanden.
- Abweichung berechnen und mit dem eigenen Schwellenwert vergleichen.
- Wenn Schwellenwert überschritten: günstigste Methode wählen (Sparplan umlenken vor Verkauf).
- Wenn unter Schwellenwert: Plan abheften, nächste Prüfung in sechs bis zwölf Monaten eintragen.
Wer diesen Prozess einmal aufgesetzt hat, reagiert auf das nächste DAX-Mehrwochenhoch, die nächste Korrektur und alle Schlagzeilen dazwischen mit einer klaren Handlungsgrundlage statt mit Bauchgefühl.
Häufige Fragen (FAQ)
Was bedeutet DAX-Mehrwochenhoch konkret? Der DAX notiert auf dem höchsten Stand der vergangenen mehreren Wochen. Das sagt nichts darüber aus, ob er weiter steigt oder fällt, ist aber ein sichtbarer Moment, der Anleger zum Handeln verleitet.
Muss ich beim DAX-Hoch sofort handeln? Nein. Handlungsbedarf besteht nur, wenn die Abweichung von der Zielallokation den vorab definierten Schwellenwert überschreitet.
Wie hoch sollte mein Rebalancing-Schwellenwert sein? Als Ausgangspunkt empfiehlt sich ein Schwellenwert von 5 Prozentpunkten. Bei sehr kostenintensiven Depots oder kleinen Portfolios kann 10 Prozentpunkte sinnvoller sein.
Kann ich beim Rebalancing Steuern sparen? Ja, indem neue Sparbeiträge in die untergewichtete Assetklasse gelenkt werden, statt Positionen zu verkaufen. Außerdem können realisierte Verluste in anderen Positionen gegen Gewinne verrechnet werden.
Was ist besser: kalenderbasiertes oder schwellenwertbasiertes Rebalancing? Die Kombination ist am effektivsten: einmal jährlich plus anlassbezogen bei großen Marktbewegungen. Rein kalenderbasiertes Rebalancing reagiert zu träge auf starke Rallyes wie ein DAX-Mehrwochenhoch.
Wie unterscheidet sich Rebalancing von Gewinnmitnahme? Gewinnmitnahme ist oft eine emotionale Reaktion auf Kursgewinne. Rebalancing ist eine regelbasierte Anpassung an die Zielallokation, unabhängig davon, wie sich der Anleger gerade fühlt.
Brauche ich einen Finanzberater für einen Rebalancing-Plan? Für einfache Portfolios mit zwei bis drei ETFs nicht zwingend. Wer jedoch komplexe Steuerstrategien, Immobilien oder betriebliche Altersvorsorge einbezieht, sollte fachliche Unterstützung in Betracht ziehen.
Was passiert, wenn ich nie rebalance? Das Risikoprofil des Portfolios driftet mit dem Markt. Nach einer langen Hausse kann der Aktienanteil deutlich höher sein als ursprünglich gewollt, was bei einer Korrektur zu unerwarteten Verlusten führt.
Meta-Titel: DAX-Mehrwochenhoch: Gewinnmitnahme, Rebalancing oder Halten
Meta-Beschreibung: DAX auf Mehrwochenhoch: Wann Gewinnmitnahme sinnvoll ist, wann nachgekauft wird und wie ein konkreter Rebalancing-Plan emotionale Entscheidungen verhindert. Jetzt lesen.
Weiterlesen in Finanzen
- Ifo-Geschäftsklima und Aktien: So lesen Anleger Erwartungen, Lage und DAX-Reaktion
- Studentenwohnung & Steuer
- DAX und Ölpreis 2026: Warum steigende Energiepreise nicht jede deutsche Aktie gleich treffen
- Krankenversicherung für Studierende
- Aktien-Demokonto im Vergleich: Virtuelles Depot, Echtzeitkurse und Lernfunktionen für Einsteiger
- Was ist die ISIC Student Card?