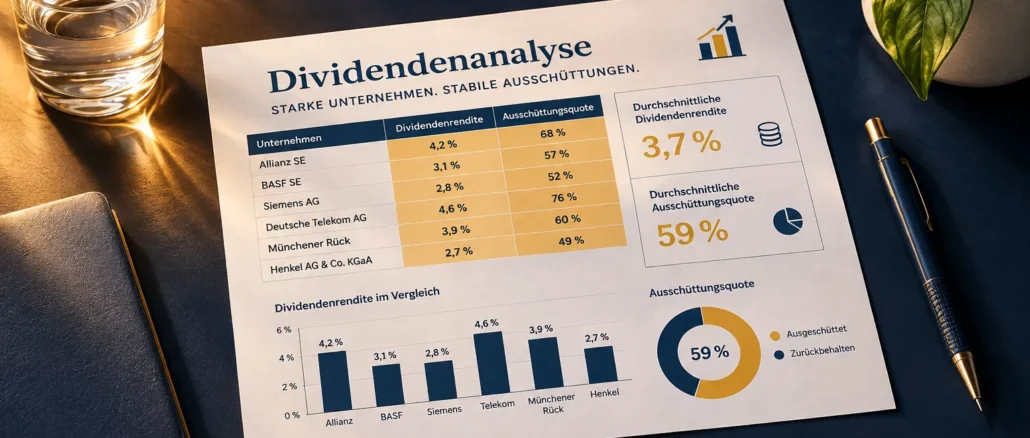
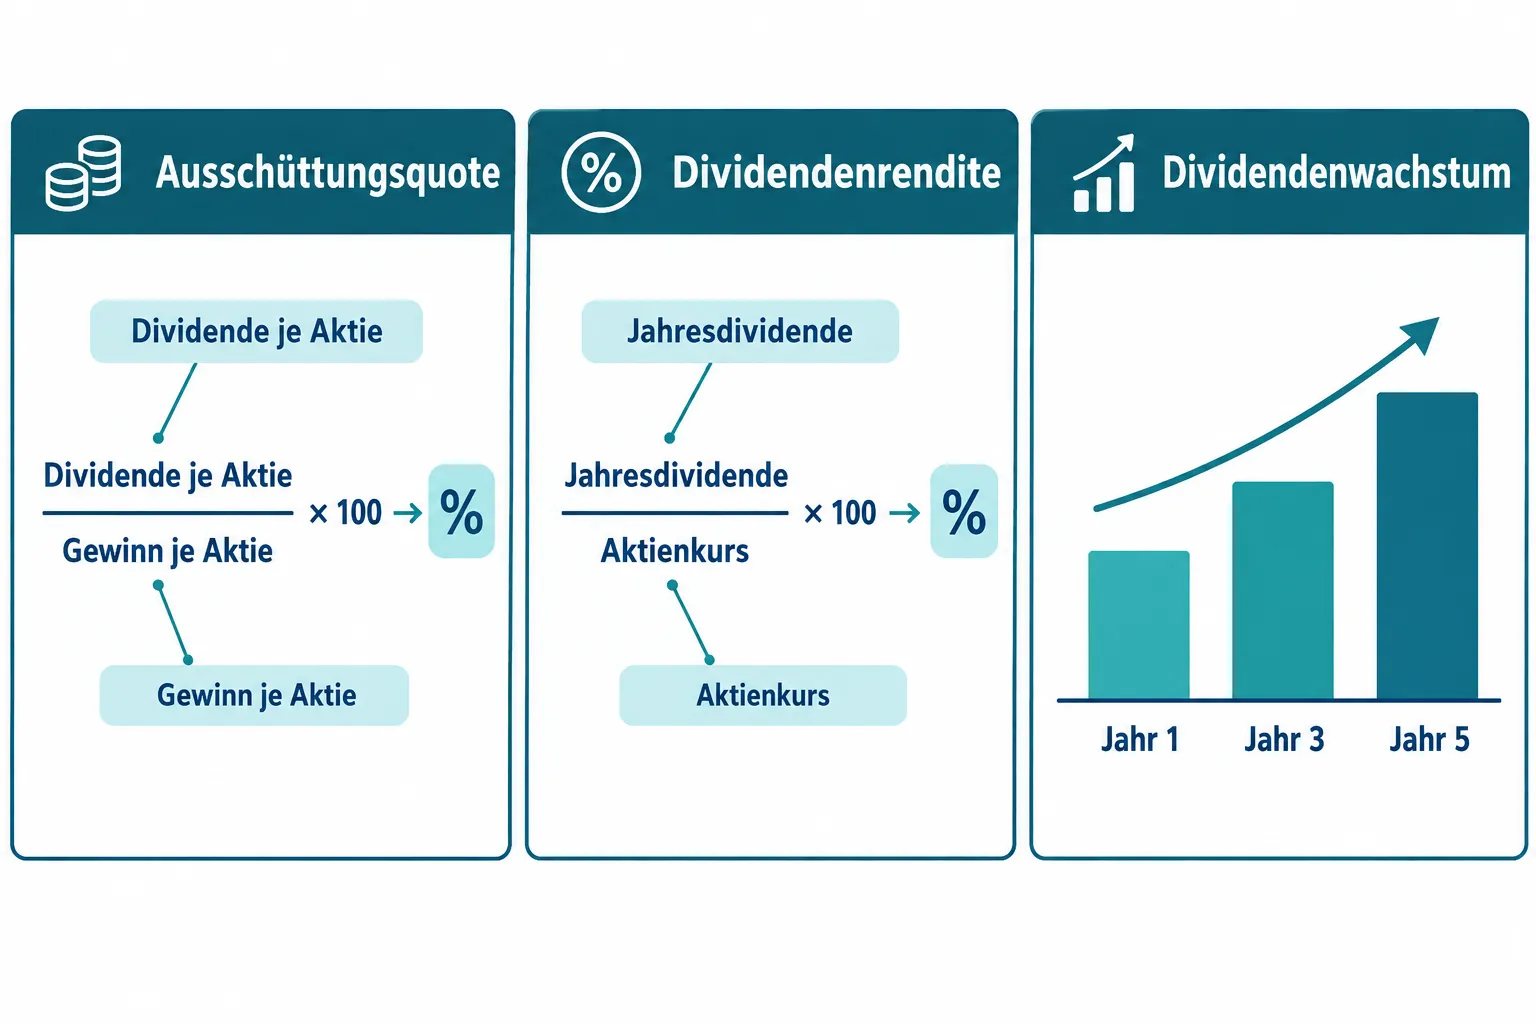
Eine hohe Dividendenrendite allein ist kein Qualitätsmerkmal. Wer Dividendenaktien richtig bewerten will, prüft immer drei Kennzahlen gemeinsam: die Ausschüttungsquote (wie viel vom Gewinn ausgeschüttet wird), die Dividendenrendite (was der aktuelle Kurs an Ertrag bringt) und das Dividendenwachstum (wie verlässlich die Dividende steigt). Nur die Kombination dieser drei Werte zeigt, ob eine Ausschüttung dauerhaft sicher ist.
Key Takeaways
- Eine Dividendenrendite über 6-7 % ist oft ein Warnsignal, kein Kaufargument.
- Ausschüttungsquoten unter 70 % gelten als nachhaltig; unter 50 % bieten zusätzlichen Puffer.
- Dividendenwachstum über mehrere Jahre schlägt langfristig eine hohe, stagnierende Rendite.
- Die Free-Cashflow-Deckung ist mindestens so wichtig wie die gewinnbasierte Ausschüttungsquote.
- Sektoren wie Versorger und Versicherungen vertragen höhere Ausschüttungsquoten als Industrieunternehmen.
- Dividendenaktien eignen sich besonders für langfristig orientierte Anleger mit Horizont von mindestens fünf Jahren.
- Ein Dividendenportfolio kann auch mit kleinem Startkapital aufgebaut werden, vorausgesetzt die Kosten bleiben niedrig.
- In Rezessionen sind Unternehmen mit niedrigen Ausschüttungsquoten und starkem Cashflow stabiler.
Was ist die Ausschüttungsquote und wie berechne ich sie?
Die Ausschüttungsquote (englisch: Payout Ratio) gibt an, welcher Anteil des Gewinns eines Unternehmens als Dividende an Aktionäre ausgezahlt wird. Sie ist der wichtigste Stabilitätsindikator bei der Dividendenanalyse.
Formel:
Ausschüttungsquote = (Dividende je Aktie / Gewinn je Aktie) × 100
Ein Unternehmen, das 2,00 Euro Dividende je Aktie zahlt und 4,00 Euro Gewinn je Aktie erzielt, hat eine Ausschüttungsquote von 50 %. Die zweite, oft aussagekräftigere Variante nutzt den Free Cashflow statt des Buchgewinns, da dieser weniger durch Bilanzierungsspielräume beeinflusst wird.
Warum beide Varianten prüfen: Ein Unternehmen kann einen hohen Buchgewinn ausweisen, aber wenig tatsächlichen Cashflow generieren. Wenn die cashflowbasierte Ausschüttungsquote über 100 % liegt, zahlt das Unternehmen die Dividende aus der Substanz, nicht aus der laufenden Ertragskraft.
Wie hoch sollte die Ausschüttungsquote sein, um sicher zu sein?
Als Faustregel gilt: Ausschüttungsquoten dauerhaft unter 70 % bieten ausreichend Puffer. Europäische Unternehmen liegen im Schnitt bei rund 50 %, was als gesundes Niveau gilt, das sowohl Dividendenzahlungen als auch Investitionen ermöglicht.
Sektorabhängige Richtwerte:
| Sektor | Nachhaltige Ausschüttungsquote |
|---|---|
| Versorger, Versicherungen | 50-70 % |
| Banken, Finanzwerte | 40-60 % |
| Industrieunternehmen | 30-50 % |
| Wachstumsstarke Tech-Werte | unter 30 % |
Rotes Flag: Quote über 80-90 % Eine Ausschüttungsquote über 80 % schränkt den finanziellen Spielraum für Investitionen, Schuldenabbau und Krisenreserven stark ein. Liegt die Quote dauerhaft über 90 %, besteht das Risiko einer Dividendenkürzung bei einem Gewinnrückgang. Werte mit Ausschüttungsquoten von 84 % oder mehr und gleichzeitig erwartetem Dividendenwachstum von über 16 % gelten in aktuellen Analysen explizit als risikoreicher, weil kaum Puffer für Rückschläge bleibt.
Gegenbeweis zur Hochrendite-Falle: Eine hohe Dividendenrendite entsteht oft, weil der Aktienkurs gefallen ist. Das kann ein Zeichen für strukturelle Probleme sein, nicht für Großzügigkeit des Unternehmens.
Unterschied zwischen Dividendenrendite und Dividendenwachstum
Dividendenrendite und Dividendenwachstum messen unterschiedliche Dinge und sollten nie gegeneinander ausgespielt werden.
- Dividendenrendite = Jahresdividende / aktueller Aktienkurs × 100. Sie zeigt, was ein Anleger heute auf sein eingesetztes Kapital erhält. Für den europäischen Markt wird 2026 eine durchschnittliche Dividendenrendite von rund 3,2 % erwartet, der DAX liegt bei etwa 3,3 %.
- Dividendenwachstum = jährliche prozentuale Steigerung der Dividende über mehrere Jahre. Es zeigt, wie dynamisch das Unternehmen seine Ausschüttung erhöht. Für Europa wird im Zeitraum 2025-2028 ein durchschnittliches Dividendenwachstum von rund 7 % pro Jahr erwartet.
Entscheidungsregel: Wer in zehn Jahren von höheren Ausschüttungen profitieren will, priorisiert das Dividendenwachstum. Wer sofortigen Einkommensbedarf hat, gewichtet die laufende Rendite stärker. Beide Ziele gleichzeitig zu verfolgen ist möglich, erfordert aber eine Kombination beider Kennzahlen.
Beispiel aus der Praxis: Equinix weist eine Dividendenrendite von knapp 2 % auf, aber ein durchschnittliches Dividendenwachstum von über 13 % in fünf Jahren. Munich Re kombiniert 2026 eine Rendite von rund 5 % mit einer Ausschüttungsquote von gut 50 % und einem erwarteten Dividendenwachstum von 20 %. McDonald’s liegt bei etwa 2,35 % Rendite, 59,5 % Ausschüttungsquote und etwa 4,6 % Wachstum.
Wie prüfe ich die Dividendensicherheit eines Unternehmens?
Dividendensicherheit ergibt sich aus mehreren Faktoren zusammen, nicht aus einer einzigen Kennzahl. Die Prüfroutine umfasst mindestens vier Schritte.
Schritt-für-Schritt-Checkliste:
- Ausschüttungsquote prüfen (gewinnbasiert und cashflowbasiert): Beide sollten unter 75 % liegen.
- Free Cashflow analysieren: Deckt der operative Cashflow die Dividende, ohne auf Kredite zurückzugreifen?
- Dividendenhistorie checken: Hat das Unternehmen die Dividende in den letzten fünf bis zehn Jahren gehalten oder gesteigert, auch in Krisenjahren?
- Bilanzqualität bewerten: Eigenkapitalquote über 40 %, moderates Verschuldungsniveau. Unternehmen mit Ausschüttungsquoten um 35 % und Eigenkapitalquoten über 70 % gelten als besonders solide, weil die Dividende klar aus Ertragskraft finanziert wird.
- Sektorstabilität einschätzen: Defensive Branchen wie Versorger und Konsumgüter sind stabiler als zyklische.
Häufiger Fehler: Nur die Dividendenhistorie zu betrachten, ohne den aktuellen Cashflow zu prüfen. Ein Unternehmen kann jahrelang Dividenden gezahlt haben und diese trotzdem kürzen, wenn der Cashflow einbricht.
Dividend Growth Investing: Strategie Schritt für Schritt
Dividend Growth Investing setzt auf Unternehmen, die ihre Dividende Jahr für Jahr steigern, auch wenn die aktuelle Rendite noch niedrig ist. Langfristig treibt kontinuierliches Dividendenwachstum bei moderater Anfangsrendite die Gesamtrendite oft stärker als hohe, stagnierende Ausschüttungen.
Kernprinzipien der Strategie:
- Zielrendite beim Kauf: 2-4 %, kombiniert mit einem jährlichen Dividendenwachstum von mindestens 5-8 %.
- Ausschüttungsquote dauerhaft unter 60 %, um Wachstumspotenzial zu erhalten.
- Mindesthaltedauer: fünf bis zehn Jahre, damit der Zinseszinseffekt auf die wachsenden Dividenden wirkt.
- Reinvestition der Dividenden (DRIP) in den ersten Jahren beschleunigt den Vermögensaufbau deutlich.
Wann ist die Strategie ungeeignet: Wer laufendes Einkommen heute benötigt (z. B. im Ruhestand), sollte die Startrendite höher gewichten und Dividendenwachstum als ergänzendes Kriterium nutzen, nicht als primäres.
Häufige Fehler bei der Auswahl von Dividendenaktien
Die größten Fehler entstehen durch zu einfaches Denken: eine hohe Rendite gilt als gut, eine niedrige als schlecht.
Die häufigsten Fehlentscheidungen:
- Rendite-Chasing: Aktien mit 8-10 % Dividendenrendite kaufen, ohne die Ausschüttungsquote zu prüfen. Hohe Renditen nach einem Kurseinbruch zeigen oft strukturelle Probleme.
- Dividendenhistorie übergewichten: Zehn Jahre steigender Dividenden sagen nichts über das nächste Jahr aus, wenn Cashflows sinken.
- Sektorbesonderheiten ignorieren: Eine Ausschüttungsquote von 70 % bei einem Versorger ist anders zu werten als bei einem Technologieunternehmen.
- Zu geringe Diversifikation: Ein Portfolio aus nur drei bis fünf Dividendentiteln ist anfällig für Einzelereignisse.
- Steuern vernachlässigen: Dividenden unterliegen der Kapitalertragsteuer. Für langfristige Vermögensbildung kann ein Fokus auf Kursgewinne steuerlich vorteilhafter sein.
Zu hohe Ausschüttungsquote: Rote Flaggen bei Dividendenaktien
Eine Ausschüttungsquote über 80-90 % ist das klarste Warnsignal. Zusätzliche rote Flaggen sind:
- Dividendenrendite deutlich über dem Sektordurchschnitt ohne erkennbaren Qualitätsvorteil.
- Free-Cashflow-Deckungsquote unter 1,0 (die Dividende übersteigt den freien Cashflow).
- Steigende Verschuldung bei gleichzeitig wachsender Dividende.
- Dividendenwachstum, das schneller steigt als Gewinne oder Cashflows.
- Einmalerträge, die das Ergebnis kurzfristig aufblähen und die Ausschüttungsquote optisch verbessern.
Neue, KI-basierte Bewertungsmodelle, die 2026 vorgestellt wurden, werten hohe Renditen nur dann positiv, wenn beide Ausschüttungsquoten (gewinn- und cashflowbasiert) unter 100 % bleiben. Das zeigt, wohin sich professionelle Dividendenanalyse bewegt: weg von der einzelnen Kennzahl, hin zur Gesamtschau.
Warum sinkt die Dividende, und was bedeutet das?
Eine sinkende Dividende ist selten ein gutes Zeichen. Sie zeigt in der Regel, dass das Unternehmen unter Druck steht.
Mögliche Ursachen:
- Rückgang des operativen Gewinns oder Cashflows.
- Notwendigkeit, Kapital für Schuldenabbau oder Investitionen einzubehalten.
- Reaktion auf regulatorische Auflagen (besonders bei Banken in Krisenzeiten).
- Strategischer Kurswechsel hin zu stärkerem Wachstumsinvestment.
Für Anleger bedeutet das: Eine Dividendenkürzung zieht meist auch einen Kursrückgang nach sich, weil Einkommensanleger verkaufen. Wer die Aktie weiterhalten will, sollte prüfen, ob die Kürzung das Problem löst (z. B. Bilanzreparatur) oder verdeckt (z. B. strukturell sinkende Gewinne).
Dividendenaktien in der Rezession: Was passiert mit den Zahlungen?
In Rezessionen trennt sich die Qualität. Unternehmen mit niedrigen Ausschüttungsquoten und starkem Cashflow können ihre Dividende halten oder sogar steigern. Zyklische Unternehmen mit hohen Ausschüttungsquoten kürzen dagegen oft zuerst.
Defensive Sektoren in der Rezession:
- Versorger, Konsumgüter des täglichen Bedarfs und Versicherungen gelten als am stabilsten.
- Banken sind gemischt: In tiefen Rezessionen können regulatorische Beschränkungen Dividenden einschränken.
- Rohstoffunternehmen sind stark zyklisch und kürzen die Dividende bei fallenden Rohstoffpreisen häufig.
Strategie: Ein rezessionsfestes Dividendenportfolio besteht aus Unternehmen mit Ausschüttungsquoten unter 50 %, hoher Eigenkapitalquote und stabilen Cashflows aus defensiven Märkten.
Deutsche vs. internationale Dividendenaktien: Welche wählen?
Deutsche und internationale Dividendenaktien ergänzen sich, ersetzen sich aber nicht gegenseitig. Der DAX bietet 2026 eine erwartete Dividendenrendite von etwa 3,3 % und enthält starke Dividendenzahler wie Versicherungen und Industriekonzerne. Internationale Märkte, besonders Europa insgesamt und die USA, bieten ein breiteres Spektrum an Dividendenwachstums-Titeln.
Vergleich:
- Deutschland / DAX: Solide laufende Renditen, aber weniger „Dividend Aristocrats“ mit 20+ Jahren ununterbrochener Steigerung.
- USA: Dividend Aristocrats (S&P 500, 25+ Jahre steigende Dividenden) bieten sehr langfristige Verlässlichkeit, aber oft niedrigere Anfangsrenditen.
- Europa gesamt: Finanzwerte bieten 2026 etwa 5 % Dividendenrendite, kombiniert mit erwartetem Dividendenwachstum im hohen einstelligen Bereich.
Empfehlung: Ein Portfolio aus 60-70 % europäischen und 30-40 % US-amerikanischen Dividendentiteln kombiniert laufende Rendite mit Dividendenwachstumspotenzial und reduziert Währungsklumpenrisiken.
Dividendenaktien oder Dividendenfonds: Was ist besser für Einsteiger?
Für Einsteiger sind Dividenden-ETFs der einfachere Einstieg. Sie bieten sofortige Diversifikation, niedrige Kosten und transparente Auswahlkriterien.
Direktinvestment in Einzelaktien macht Sinn, wenn:
- Mindestens 10-15 Positionen aufgebaut werden können.
- Ausreichend Zeit und Kenntnisse für regelmäßige Analyse vorhanden sind.
- Das Portfolio gezielt auf bestimmte Qualitätskriterien ausgerichtet werden soll.
Dividenden-ETFs eignen sich, wenn:
- Das Startkapital unter 10.000 Euro liegt.
- Wenig Zeit für Einzeltitelanalyse besteht.
- Breite geografische und sektorale Streuung gewünscht ist.
Bekannte Kategorien sind MSCI World High Dividend ETFs, STOXX Europe Select Dividend ETFs und US-basierte Dividend Growth ETFs. Die Kostenquote (TER) sollte unter 0,4 % liegen.
Wie viel Startkapital brauche ich für ein Dividendenportfolio?
Für ein sinnvoll diversifiziertes Einzelaktienportfolio mit 10-15 Positionen sind mindestens 10.000-15.000 Euro empfehlenswert, damit Transaktionskosten nicht überproportional ins Gewicht fallen.
Für Dividenden-ETFs gibt es keine Untergrenze: Mit einem monatlichen Sparplan ab 25-50 Euro ist ein Einstieg möglich. Entscheidender als die Höhe des Startkapitals ist die Regelmäßigkeit der Einzahlungen und die Reinvestition der Ausschüttungen.
Realistisches Beispiel: Bei 10.000 Euro Startkapital und einer durchschnittlichen Dividendenrendite von 3,5 % erhält ein Anleger etwa 350 Euro Jahresausschüttung brutto, vor Steuern. Wer ein monatliches passives Einkommen von 500 Euro anstrebt, benötigt bei 4 % Nettorendite ein Portfolio von rund 150.000 Euro.
Für wen eignen sich Dividendenaktien wirklich, und für wen nicht?
Dividendenaktien passen gut zu Anlegern mit langem Zeithorizont (mind. 5-10 Jahre), dem Wunsch nach regelmäßigem Einkommen und einer moderaten Risikobereitschaft. Sie sind weniger geeignet als alleinige Strategie für:
- Anleger, die maximale Gesamtrendite kurzfristig suchen.
- Investoren, die keine Zeit für Analyse aufwenden wollen (hier besser ETF).
- Menschen, die in der Sparphase sind und steuerlich von Thesaurierung profitieren würden.
Wichtiger Hinweis: Dividendenaktien sind keine risikofreie Anlage. Kursverluste können die laufenden Ausschüttungen weit übertreffen, besonders wenn Qualitätskriterien bei der Auswahl vernachlässigt werden.
FAQ
Was ist eine gute Ausschüttungsquote für Dividendenaktien? Als nachhaltig gilt eine Ausschüttungsquote unter 70 %. Werte unter 50 % bieten besonders viel Spielraum für Dividendenwachstum und Krisenresistenz. Der europäische Durchschnitt liegt bei etwa 50 %.
Wie berechne ich die Dividendenrendite? Dividendenrendite = (Jahresdividende je Aktie / aktueller Aktienkurs) × 100. Eine Aktie mit 2 Euro Dividende und 50 Euro Kurs hat eine Dividendenrendite von 4 %.
Ab welcher Dividendenrendite wird es riskant? Renditen über 6-7 % sind oft ein Signal, dass der Markt die Nachhaltigkeit der Dividende bezweifelt. Die hohe Rendite entsteht meistens durch einen gefallenen Aktienkurs, nicht durch eine großzügige Ausschüttungspolitik.
Was ist der Unterschied zwischen Ausschüttungsquote und Dividendenrendite? Die Ausschüttungsquote misst, wie viel vom Unternehmensgewinn ausgeschüttet wird. Die Dividendenrendite misst, wie viel Ertrag ein Anleger bezogen auf den aktuellen Kaufpreis erhält. Beide Kennzahlen messen unterschiedliche Aspekte der Dividendenqualität.
Wie viele Jahre sollte eine Dividende ununterbrochen gestiegen sein? Als Orientierung gelten mindestens fünf Jahre, idealerweise zehn Jahre oder mehr. US-amerikanische „Dividend Aristocrats“ haben ihre Dividende seit mindestens 25 Jahren ununterbrochen gesteigert.
Sind Dividendenaktien in der Inflation sinnvoll? Ja, wenn das Dividendenwachstum die Inflationsrate übertrifft. Unternehmen mit Preissetzungsmacht und steigenden Dividenden bieten einen natürlichen Inflationsschutz.
Was passiert mit Dividenden bei einem Börsencrash? Unternehmen mit niedrigen Ausschüttungsquoten und starkem Cashflow können ihre Dividenden meist halten. Zyklische Unternehmen mit hohen Ausschüttungsquoten kürzen oder streichen sie dagegen häufig.
Welche Kennzahlen sind neben der Ausschüttungsquote wichtig? Free-Cashflow-Deckung, Eigenkapitalquote, Dividendenhistorie, EBIT-Marge und die Nettoverschuldung im Verhältnis zum EBITDA.
Lohnen sich Dividenden-ETFs gegenüber Einzelaktien? Für Einsteiger und kleinere Kapitalmengen ja, wegen niedrigerer Kosten und besserer Diversifikation. Für erfahrene Anleger mit ausreichend Kapital und Analyse-Know-how können Einzelaktien gezielter auf Qualitätskriterien ausgerichtet werden.
Was ist Dividend Growth Investing? Eine Strategie, die auf Unternehmen mit langfristig steigenden Dividenden setzt, auch wenn die Anfangsrendite niedrig ist. Das Ziel: durch Dividendenwachstum und Reinvestition über Zeit eine hohe Rendite auf das ursprünglich eingesetzte Kapital zu erzielen.
Fazit: Dividendenaktien richtig bewerten als Prüfroutine
Dividendenaktien richtig bewerten bedeutet, nie auf eine einzelne Kennzahl zu vertrauen. Die Prüfroutine, die langfristig funktioniert, sieht so aus:
- Ausschüttungsquote prüfen: Gewinn- und cashflowbasiert, beide unter 75 %.
- Dividendenrendite einordnen: Im Verhältnis zum Sektordurchschnitt, nicht isoliert.
- Dividendenwachstum analysieren: Mindestens fünf Jahre Verlauf, jährliche Steigerungsrate und Konsistenz.
- Bilanz und Cashflow kontrollieren: Eigenkapitalquote, Verschuldung und Free Cashflow.
- Sektor und Konjunkturempfindlichkeit berücksichtigen: Defensive Werte vor zyklischen für den Kernbestand.
Wer diese fünf Punkte konsequent anwendet, filtert die echten Qualitätszahler von den Renditefallen. Das Ziel ist kein maximales Einkommen heute, sondern ein Portfolio, das auch in zehn Jahren noch verlässlich ausschüttet und dabei an Wert gewonnen hat.
Weiterlesen in Finanzen
- Fundamentalanalyse oder technische Analyse: Welche Methode passt zu welchem Anlegertyp?
- Aktien kaufen für Anfänger: Depot eröffnen, Order platzieren und die erste Aktie auswählen
- DAX unter 25.000 Punkten: Wie Anleger Ölpreise, Anleiherenditen und politische Risiken einordnen
- Studentenwohnung & Steuer
- Hohe Anleiherenditen im Herbst 2026: Welche Aktienbewertungen besonders unter Druck geraten
- Krankenversicherung für Studierende