Zinssensitive Dividendenaktien wie Versorger und REITs werden zur Depotbelastung, sobald die Marktzinsen deutlich über das 3-5-Prozent-Niveau steigen, Unternehmen hohe Schulden mit kurzfristigem Refinanzierungsbedarf tragen und Anleger sicherere Renditen bei Anleihen finden. In solchen Phasen verlieren diese Sektoren doppelt: durch steigende Finanzierungskosten und durch Bewertungskompression.
Key Takeaways
- Versorger und REITs verhalten sich wie „Bond Proxies“ – ihre Kurse fallen, wenn Zinsen steigen, weil Anleihen als Alternative attraktiver werden.
- REIT-Renditen liegen historisch im besten Bereich, wenn die 10-jährigen Staatsanleiherenditen zwischen 3 und 5 Prozent liegen – darüber wird es schwieriger.
- Steigende Zinsen erhöhen die Fremdkapitalkosten direkt, drücken Immobilienbewertungen und senken den Barwert regulierter Cashflows bei Versorgern.
- Besonders gefährdet sind Unternehmen mit hohem Net-Debt-to-EBITDA und kurzfristig fälligen Verbindlichkeiten.
- Fallende Zinsen können beide Sektoren wieder attraktiv machen – aber nur wenn gleichzeitig die Fundamentaldaten stimmen.
- Wer mehr als 30-40 Prozent seines Dividendendepots in zinssensitiven Sektoren hält, trägt ein konzentriertes Zinsrisiko.
- Alternativen bei hohen Zinsen sind Finanztitel, Gesundheitsaktien und Qualitätswachstumswerte mit geringer Verschuldung.
- Die Duration eines Dividendenwerts lässt sich indirekt messen: lange Laufzeiten der Schulden, stabile regulierte Cashflows und hohe Ausschüttungsquoten erhöhen die Zinssensitivität.
Was sind zinssensitive Dividendenaktien und wie funktionieren sie
Zinssensitive Dividendenaktien sind Aktien von Unternehmen, deren Bewertung und Kursentwicklung stark von der Höhe der Marktzinsen abhängen. Dazu zählen vor allem Versorger (Strom, Gas, Wasser) und Real Estate Investment Trusts (REITs). Der Mechanismus ist direkt: Diese Unternehmen finanzieren ihre kapitalintensiven Geschäftsmodelle mit großen Mengen Fremdkapital, und jede Veränderung des Zinsniveaus wirkt sich unmittelbar auf ihre Kosten und Bewertungen aus.
Anleger kaufen Versorger und REITs häufig wegen ihrer regelmäßigen, verlässlichen Ausschüttungen. In einem Niedrigzinsumfeld sind diese Dividendenrenditen von 3 bis 6 Prozent attraktiv, weil sichere Anleihen kaum etwas abwerfen. Steigen die Zinsen aber, verändert sich dieses Verhältnis grundlegend. Das Thema „Zinssensitive Dividendenaktien: Wann Versorger und REITs im Depot zur Belastung werden“ ist deshalb kein theoretisches Problem, sondern eine praktische Portfoliofrage für jeden Einkommensanleger.
Warum sie als „Bond Proxies“ gelten:
- Stabile, vorhersehbare Ausschüttungen ähneln Anleihekupons.
- Ihre Bewertung basiert stark auf dem Diskontierungszinssatz für zukünftige Cashflows.
- Steigt der risikofreie Zins, sinkt der Barwert dieser Cashflows automatisch.
Warum fallen Versorger und REITs wenn Zinsen steigen
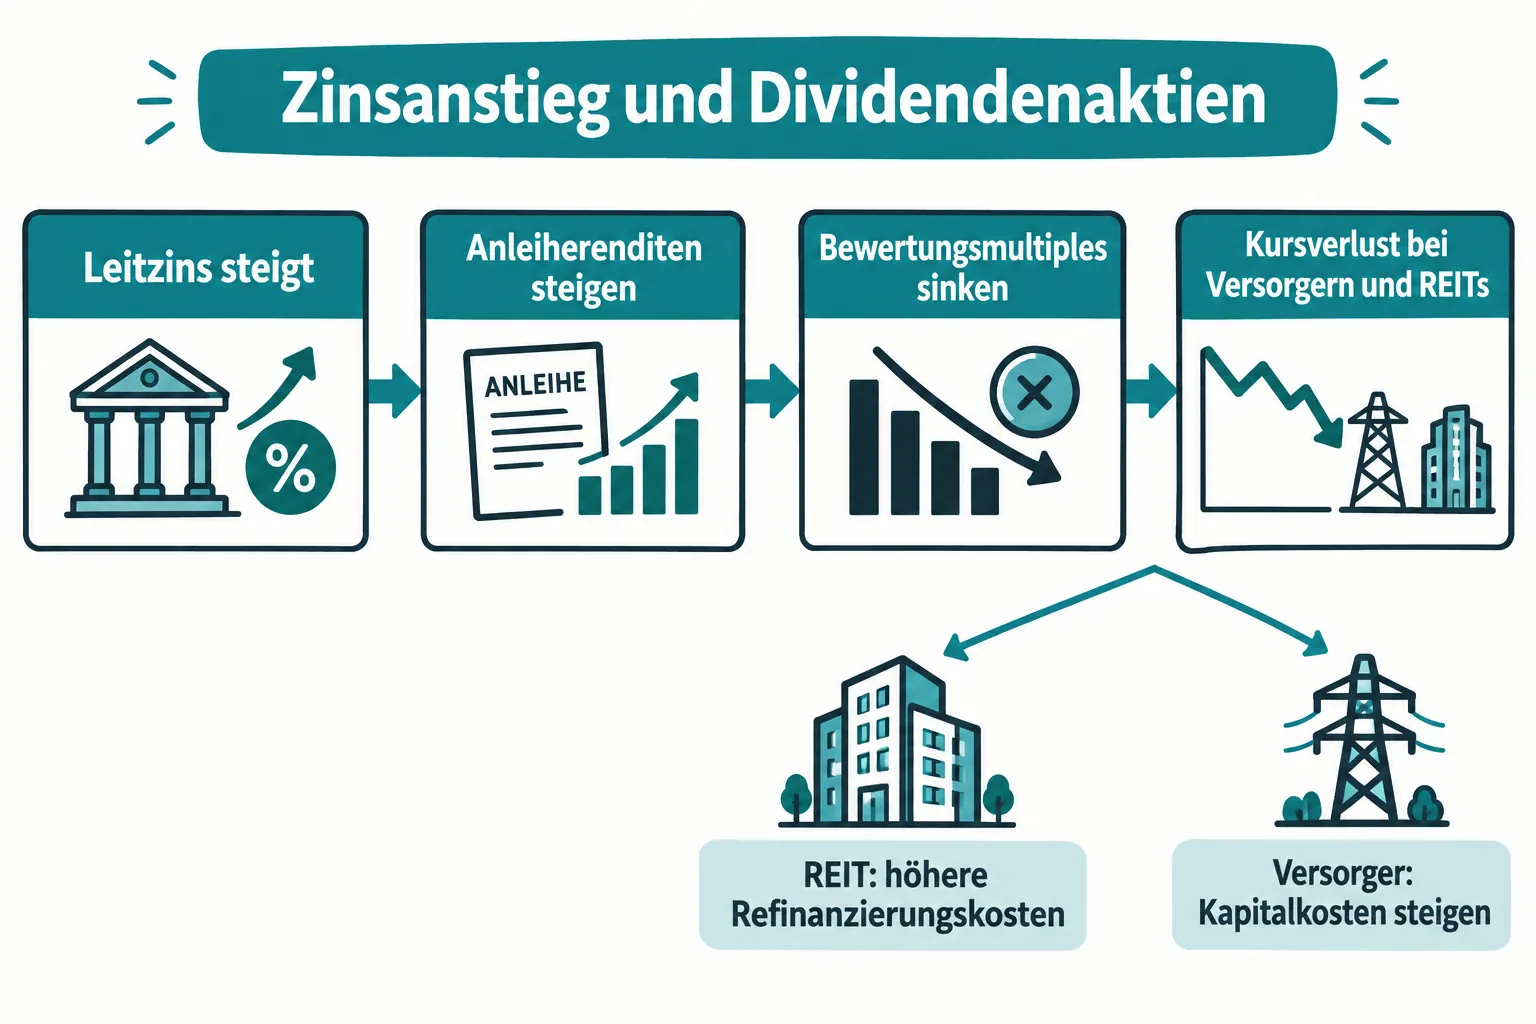
Wenn Zinsen steigen, fallen Versorger- und REIT-Kurse aus zwei Gründen gleichzeitig: Die Finanzierungskosten steigen, und die relative Attraktivität der Dividende sinkt gegenüber Anleihen. Dieser Doppeleffekt erklärt, warum beide Sektoren zu den am stärksten zinssensitiven im gesamten Aktienmarkt zählen.
Der Mechanismus im Detail:
- Höhere Fremdkapitalkosten: Versorger und REITs refinanzieren regelmäßig große Schuldenpositionen. Steigen die Zinsen, erhöhen sich die Zinsaufwendungen, was den Gewinn und die ausschüttungsfähigen Mittel drückt.
- Sinkender Barwert regulierter Cashflows: Bei Versorgern sind die Einnahmen oft reguliert und damit langfristig festgelegt. Ein höherer Diskontierungssatz reduziert den heutigen Wert dieser stabilen, aber weit in der Zukunft liegenden Zahlungsströme.
- Steigende Anleihekonkurrenz: Wenn eine 10-jährige Bundesanleihe 4 Prozent abwirft, ist eine Versorgeraktie mit 4,5 Prozent Dividendenrendite und deutlich höherem Risiko weniger attraktiv als in einem Umfeld mit 1 Prozent Anleihezins.
- Immobilienbewertung unter Druck: Bei REITs steigen durch höhere Zinsen auch die Hypothekenzinsen, was die Nachfrage nach Immobilien dämpft und Bewertungsabschläge erzeugt.
Innerhalb des S&P 500 zeigen REITs typischerweise einen Zins-Beta von etwa 0,7 bis 1,1, Versorger von etwa 0,5 bis 0,9 – beide Sektoren reagieren damit messbar stärker auf Zinsveränderungen als der Gesamtmarkt.
Wie beeinflussen Zinserhöhungen meine Dividendenerträge
Zinserhöhungen gefährden Dividendenerträge auf zwei Wegen: Sie können die Ausschüttungsfähigkeit der Unternehmen direkt verringern, und sie senken den realen Wert der erhaltenen Dividende im Vergleich zu sicheren Alternativen. Für Anleger, die auf laufende Erträge angewiesen sind, ist das eine doppelte Belastung.
Konkret: Ein REIT, der 60 Prozent seines Gewinns ausschüttet und dessen Zinsaufwand um 20 Prozent steigt, hat weniger Spielraum für Dividendenerhöhungen oder muss die Ausschüttung sogar kürzen. Gleichzeitig verliert die nominell gleich hohe Dividende an relativem Wert, wenn Tagesgeld oder kurzlaufende Anleihen plötzlich 3 bis 4 Prozent abwerfen.
Praktische Faustregel: Wer einen Versorger oder REIT hält, sollte regelmäßig prüfen:
- Wie hoch ist der Anteil variabel verzinster Schulden?
- Wann werden bestehende Anleihen fällig und zu welchen Konditionen müssen sie refinanziert werden?
- Wie hoch ist die Ausschüttungsquote (Payout Ratio)? Werte über 80 Prozent lassen wenig Puffer.
Versorgeraktien vs. REITs: Unterschied und Risiken
Beide Sektoren sind zinssensitiv, aber aus unterschiedlichen Gründen und mit unterschiedlichen Risikoprofilen. Versorger sind regulierte Unternehmen mit stabilen, aber begrenzten Wachstumsmöglichkeiten. REITs sind Immobilienvehikel, deren Erträge stärker von Marktzyklen abhängen.
| Merkmal | Versorger | REITs |
|---|---|---|
| Hauptrisiko bei Zinsanstieg | Höhere Kapitalkosten für Infrastrukturprojekte | Steigende Refinanzierungskosten + sinkende Immobilienwerte |
| Typische Verschuldung | Hoch, meist langfristig und festverzinst | Hoch, Mix aus fest und variabel |
| Regulierung | Stark reguliert, stabile Einnahmen | Marktabhängig, je nach Segment unterschiedlich |
| Dividendenpflicht | Keine gesetzliche Pflicht | Gesetzlich vorgeschrieben (mind. 90% des Gewinns in den USA) |
| Zins-Beta (typisch) | 0,5 bis 0,9 | 0,7 bis 1,1 |
Wichtiger Unterschied: Versorger können Zinssteigerungen teilweise durch regulierte Tariferhöhungen kompensieren – aber das dauert Jahre. REITs hingegen spüren den Effekt schneller, weil Immobilienbewertungen unmittelbar auf Zinsveränderungen reagieren.
Wann sollte ich Versorger und REITs aus meinem Depot verkaufen
Ein Verkauf ist dann sinnvoll, wenn mindestens zwei der folgenden drei Bedingungen gleichzeitig zutreffen: Die Marktzinsen steigen deutlich über 5 Prozent, das gehaltene Unternehmen weist eine hohe Verschuldung mit kurzfristigem Refinanzierungsbedarf auf, und der Kurs hat noch nicht vollständig auf das neue Zinsniveau reagiert.
Das Thema „Zinssensitive Dividendenaktien: Wann Versorger und REITs im Depot zur Belastung werden“ lässt sich auf konkrete Verkaufssignale herunterbrechen:
Klare Verkaufssignale:
- Das Net-Debt-to-EBITDA des Unternehmens liegt über 6x.
- Mehr als 30 Prozent der Schulden sind variabel verzinst oder laufen innerhalb von zwei Jahren aus.
- Die Dividendenrendite ist trotz Kursrückgang kaum gestiegen – das deutet auf Dividendenkürzungsrisiken hin.
- Sichere Staatsanleihen bieten mehr als 4,5 Prozent Rendite bei deutlich geringerem Risiko.
- Das Unternehmen hat die Dividende bereits gekürzt oder eingefroren.
Kein zwingender Verkauf, wenn:
- Die Schulden sind langfristig festverzinst mit einer durchschnittlichen Laufzeit über 10 Jahre.
- Der Zinsdeckungsgrad (Interest Coverage Ratio) liegt über 3x.
- Das Unternehmen wächst organisch und kann höhere Kosten durch Preiserhöhungen weitergeben.
Beste Alternativen zu zinssensitiven Dividendenaktien bei hohen Zinsen
Bei einem Zinsumfeld über 4 bis 5 Prozent bieten sich mehrere Alternativen an, die entweder direkt von höheren Zinsen profitieren oder weniger abhängig von Fremdkapital sind. Anleger müssen dabei zwischen Rendite, Risiko und Liquidität abwägen.
Attraktive Alternativen im Überblick:
- Finanztitel (Banken, Versicherungen): Profitieren von höheren Zinsen durch verbesserte Zinsmargen. Allerdings konjunkturabhängig.
- Kurzlaufende Anleihen und Geldmarktfonds: Bieten bei hohen Zinsen 3 bis 5 Prozent mit minimalem Kursrisiko. Ideal für den konservativen Teil des Depots.
- Gesundheitsaktien: Geringere Zinssensitivität, stabile Cashflows, oft solide Dividenden ohne hohe Verschuldung.
- Qualitätswachstumswerte mit Dividende: Unternehmen mit niedrigem Verschuldungsgrad, hoher Eigenkapitalrendite und wachsenden Ausschüttungen (z.B. aus dem Konsumgüterbereich).
- Inflationsgeschützte Anleihen (TIPS/Linker): Sinnvoll, wenn hohe Zinsen mit anhaltender Inflation einhergehen.
Entscheidungsregel: Wähle Finanztitel, wenn Zinsen hoch und die Konjunktur stabil ist. Wähle Anleihen und Geldmarkt, wenn Zinsen hoch und eine Rezession droht.
Für wen eignen sich REITs und Versorger noch sinnvoll
REITs und Versorger bleiben sinnvolle Depotbausteine für Anleger mit langem Zeithorizont, niedrigem Liquiditätsbedarf und einem Zinsniveau unter 4 Prozent. Wer regelmäßige Erträge benötigt und Kursschwankungen aussitzen kann, findet in qualitativ hochwertigen Versorgern und REITs nach wie vor einen Platz im Portfolio.
Konkret geeignet für:
- Rentner und Vorruheständler, die laufende Erträge benötigen und einen langen Anlagehorizont haben.
- Anleger in Niedrigzinsphasen, die Anleiherenditen mit Aktiencharakter suchen.
- Depots mit explizitem Inflationsschutz-Fokus, da Versorger Tariferhöhungen teilweise weitergeben können.
- Diversifikationszwecke, solange der Anteil unter 20 bis 25 Prozent des Gesamtdepots bleibt.
Nicht geeignet für Anleger, die kurzfristig auf Kapital angewiesen sind, oder für Depots, die bereits stark in zinssensitiven Sektoren konzentriert sind.
Häufige Fehler beim Investieren in zinssensitive Dividendenwerte
Der häufigste Fehler ist, eine hohe Dividendenrendite als alleiniges Kaufsignal zu interpretieren, ohne das Zinsumfeld und die Verschuldungsstruktur des Unternehmens zu berücksichtigen. Eine gestiegene Dividendenrendite kann ein Warnsignal sein – nämlich dann, wenn sie durch einen Kursrückgang entstand, der fundamentale Probleme widerspiegelt.
Weitere typische Fehler:
- Zu hohe Sektorkonzentration: Mehr als 30 bis 40 Prozent des Depots in Versorgern und REITs bedeutet ein konzentriertes Zinsrisiko.
- Dividendenkontinuität überschätzen: REITs sind gesetzlich zur Ausschüttung verpflichtet, aber nur aus tatsächlich erzielten Gewinnen. Sinken diese, sinkt auch die Dividende.
- Zinswende verpassen: Viele Anleger reagieren zu spät, weil sie auf das „Ende des Zinsanstiegs“ warten, obwohl der Kursschaden bereits eingetreten ist.
- Alle REITs gleichbehandeln: Büro-REITs und Logistik-REITs reagieren sehr unterschiedlich auf Zinsen und Konjunktur.
- Währungsrisiko ignorieren: Wer internationale REITs oder Versorger hält, trägt zusätzlich ein Wechselkursrisiko.
Wie erkenne ich ob mein Depot zu viele zinssensitive Aktien hat
Ein Depot ist zu stark in zinssensitiven Aktien konzentriert, wenn mehr als 25 bis 35 Prozent des investierten Kapitals in Versorgern, REITs, Telekommunikation und ähnlichen „Bond Proxy“-Sektoren stecken. Ein einfacher Test: Wenn die Ankündigung einer Leitzinserhöhung von 0,5 Prozentpunkten das gesamte Depot spürbar bewegt, ist die Zinssensitivität zu hoch.
Schnell-Check für das eigene Depot:
- Alle Positionen nach Sektoren sortieren (Versorger, Immobilien, Telekommunikation, Infrastruktur).
- Prozentualen Anteil dieser Sektoren am Gesamtdepot berechnen.
- Für jede Position: Verschuldungsgrad und Anteil variabel verzinster Schulden prüfen.
- Gesamtdividendenrendite des Depots mit aktuellen Anleiherenditen vergleichen – liegt der Unterschied unter 1,5 Prozentpunkten, ist das Risiko-Rendite-Verhältnis oft nicht mehr attraktiv.
Können Versorger und REITs bei fallenden Zinsen wieder interessant werden
Ja, fallende Zinsen verbessern das Chance-Risiko-Verhältnis von Versorgern und REITs erheblich, weil sinkende Finanzierungskosten die Gewinne steigern und der Barwert zukünftiger Cashflows steigt. Historisch haben beide Sektoren in Zinssenkungszyklen oft überdurchschnittliche Kursgewinne erzielt.
Allerdings gilt eine wichtige Einschränkung: Wenn Zinsen fallen, weil die Wirtschaft schwächelt, können gleichzeitig die Mieteinnahmen bei REITs oder die Energienachfrage bei Versorgern zurückgehen. Fallende Zinsen allein reichen also nicht als Kaufsignal.
Ideales Szenario für Wiedereinstieg:
- Zinsen fallen aus einem Niveau über 4 Prozent auf Richtung 2 bis 3 Prozent.
- Die Konjunktur bleibt stabil oder erholt sich.
- Die Unternehmen haben ihre Bilanzen in der Hochzinsphase bereinigt.
- Die Bewertungen (Kurs-FFO bei REITs, KGV bei Versorgern) liegen unter dem historischen Durchschnitt.
Duration und Zinsrisiko bei Dividendenaktien verstehen
Die Duration beschreibt, wie empfindlich ein Wertpapier auf Zinsveränderungen reagiert. Bei Anleihen ist sie präzise berechenbar. Bei Aktien lässt sie sich nur näherungsweise einschätzen, aber das Konzept gilt genauso: Unternehmen mit langen, stabilen und vorhersehbaren Cashflows verhalten sich wie Anleihen mit langer Laufzeit – und reagieren entsprechend stark auf Zinsveränderungen.
Indikatoren für hohe Aktien-Duration:
- Sehr stabile, regulierte Einnahmen (Versorger, Mautstraßen, Wasserbetriebe).
- Hohe Ausschüttungsquote (Payout Ratio über 70 Prozent).
- Geringes Wachstum, da weit in der Zukunft liegende Cashflows stärker diskontiert werden.
- Hohe Verschuldung mit langen Laufzeiten.
Ein Versorger mit regulierten Einnahmen für die nächsten 20 Jahre verhält sich ähnlich wie eine 20-jährige Anleihe. Steigen die Zinsen um 1 Prozentpunkt, kann der Kurs um 10 bis 15 Prozent fallen – selbst wenn das operative Geschäft unverändert bleibt.
Historische Beispiele: Wann Versorger und REITs an Wert verloren haben
Das deutlichste historische Beispiel für das Thema „Zinssensitive Dividendenaktien: Wann Versorger und REITs im Depot zur Belastung werden“ lieferte der Zinsanstiegszyklus 2022 bis 2023. Als die US-Notenbank die Leitzinsen von nahe null auf über 5 Prozent anhob, verlor der globale REIT-Sektor in der Spitze mehr als 25 Prozent an Wert. Europäische Versorger erlitten ähnliche Rückgänge.
Weitere historische Belastungsphasen:
- 1994 (Bondmarkt-Crash): Schnelle Zinserhöhungen der Fed trafen zinssensitive Sektoren hart, bevor die Erholung einsetzte.
- 2013 (Taper Tantrum): Allein die Ankündigung einer möglichen Drosselung der Anleihekäufe durch die Fed ließ REIT-Kurse um bis zu 15 Prozent fallen.
- 2018 (Fed-Straffungszyklus): Versorger und REITs underperformten den Gesamtmarkt deutlich, als die 10-jährige US-Rendite auf über 3 Prozent stieg.
Das Muster ist konsistent: Schnelle und unerwartete Zinsanstiege schaden mehr als langsame, weil der Markt keine Zeit hat, sich schrittweise anzupassen.
Wie diversifiziere ich mein Depot richtig mit Dividendenaktien
Eine sinnvolle Diversifikation bei Dividendenaktien bedeutet, nicht alle einkommensstarken Positionen in zinssensitiven Sektoren zu bündeln. Das Ziel ist ein Depot, das in verschiedenen Zinsszenarien stabile Erträge liefert.
Praktische Diversifikationsregeln:
- Maximal 20 bis 25 Prozent des Depots in Versorgern und REITs zusammen.
- Ergänzung durch Dividendenwerte aus Gesundheit, Konsum und Industrie, die weniger zinssensitiv sind.
- Geografische Streuung: Europäische Versorger und US-amerikanische REITs reagieren nicht immer synchron.
- Innerhalb von REITs: Mischung aus verschiedenen Segmenten (Logistik, Gesundheitsimmobilien, Wohnen) statt Konzentration auf Büro oder Einzelhandel.
- Regelmäßige Überprüfung der Sektorgewichtung, mindestens einmal jährlich oder nach größeren Zinsänderungen.
FAQ
Was macht eine Aktie zinssensitiv? Eine Aktie ist zinssensitiv, wenn ihr Unternehmen stark verschuldet ist, stabile und vorhersehbare Cashflows hat oder als Alternative zu Anleihen wahrgenommen wird. Versorger und REITs erfüllen alle drei Kriterien.
Ab welchem Zinsniveau werden Versorger und REITs problematisch? Historische Daten deuten darauf hin, dass REIT-Renditen am besten sind, wenn 10-jährige Staatsanleiherenditen zwischen 3 und 5 Prozent liegen. Deutlich darüber wird die Konkurrenz durch Anleihen zu stark.
Können REITs trotz hoher Zinsen steigen? Ja, wenn gleichzeitig die Mieteinnahmen stark wachsen, die Bilanz solide ist und der Markt bereits viel Negatives eingepreist hat. Zinsen sind ein wichtiger, aber nicht der einzige Treiber.
Was ist der Unterschied zwischen einem Equity REIT und einem Mortgage REIT bei Zinsen? Equity REITs besitzen Immobilien direkt und leiden vor allem unter sinkenden Bewertungen. Mortgage REITs halten Hypothekenpapiere und reagieren stärker auf die Zinsstrukturkurve – sie können bei stabilen oder fallenden Zinsen besser abschneiden.
Wie hoch sollte der Anteil von Versorgern im Depot maximal sein? Als Faustregel gilt: nicht mehr als 10 bis 15 Prozent des Gesamtdepots in einem einzelnen zinssensitiven Sektor. Zusammen mit REITs sollten beide Sektoren 25 Prozent nicht überschreiten.
Ist eine hohe Dividendenrendite bei einem Versorger ein Kaufsignal? Nicht automatisch. Eine gestiegene Rendite kann bedeuten, dass der Kurs gefallen ist, weil der Markt Probleme sieht. Immer zuerst prüfen, ob die Dividende durch den Cashflow gedeckt ist.
Wie kann ich das Zinsrisiko in meinem Depot messen? Sektorgewichtung berechnen, Verschuldungsgrad der gehaltenen Unternehmen prüfen und beobachten, wie stark das Depot auf Zinsankündigungen reagiert. Ein hoher Beta gegenüber Anleiherenditen ist ein Warnsignal.
Sollte ich bei sinkenden Zinsen sofort in REITs und Versorger einsteigen? Nicht sofort. Erst prüfen, ob die Zinssenkung konjunkturbedingt ist (dann Vorsicht) oder inflationsbedingt nachgelassen hat (dann günstiger Einstieg). Bewertungen und Bilanzqualität müssen ebenfalls stimmen.
Was bedeutet „Payout Ratio“ und warum ist sie bei zinssensitiven Aktien wichtig? Die Payout Ratio gibt an, welcher Anteil des Gewinns ausgeschüttet wird. Bei Werten über 80 Prozent bleibt wenig Puffer, wenn steigende Zinsen den Gewinn drücken – das Dividendenkürzungsrisiko steigt.
Gibt es REITs, die weniger zinssensitiv sind? Ja. REITs mit kurzen Mietvertragslaufzeiten (z.B. Self-Storage, Hotels) können Mietpreise schneller anpassen und sind damit weniger langfristig zinssensitiv. REITs mit sehr langen Festmietverträgen und hoher Verschuldung sind am empfindlichsten.
Fazit: Konsequent umschichten statt auf Erholung warten
Zinssensitive Dividendenaktien wie Versorger und REITs sind keine schlechten Investments – aber sie sind kontextabhängige Investments. Im richtigen Zinsumfeld liefern sie stabile Erträge und Portfoliostabilität. Im falschen Umfeld werden sie zur Belastung, die sowohl Kapital als auch Ertragskraft kostet.
Konkrete nächste Schritte für Anleger in 2026:
- Depot-Audit durchführen: Sektoranteile berechnen und Verschuldungsgrade der gehaltenen Versorger und REITs prüfen.
- Zinsstruktur der Unternehmensschulden analysieren: Wie viel ist variabel verzinst? Wann laufen Anleihen aus?
- Rendite-Vergleich anstellen: Aktuelle Dividendenrendite gegen aktuelle Anleiherenditen stellen. Ist der Aufschlag noch ausreichend für das zusätzliche Risiko?
- Sektorgewichtung anpassen: Bei Überschreitung von 25 Prozent in zinssensitiven Sektoren schrittweise umschichten – nicht panikverkaufen, sondern strukturiert reduzieren.
- Alternativen prüfen: Finanztitel, Gesundheitsaktien oder kurzlaufende Anleihen als Ergänzung evaluieren.
- Wiedereinsteigspunkte definieren: Klare Kriterien festlegen (z.B. 10-jährige Rendite unter 3,5 Prozent, Bewertung unter historischem Durchschnitt), um bei sinkenden Zinsen gezielt zurückzukehren.
Wer diese Schritte konsequent umsetzt, schützt sein Depot vor dem häufigsten Fehler bei Dividendenstrategien: das Festhalten an vertrauten Positionen, während sich das Zinsumfeld fundamental verändert hat.
Weiterlesen in Finanzen
- Taiwan-Aktien und asiatische Tech-Werte: So investierst du in den KI-Boom aus Fernost
- Fed Rate Hike Odds live verfolgen: Die besten Tools und Websites für Privatanleger
- Die besten Energie- und Versorger-Aktien 2024: Defensive Rendite im Zinsanstieg
- Studentenwohnung & Steuer
- Top KI-Aktien 2024 für deutsche Privatanleger: Von Nvidia bis europäische Hidden Champions
- Krankenversicherung für Studierende

Hinterlasse jetzt einen Kommentar