Zinssensitive Aktien sind Wertpapiere von Unternehmen, deren Bewertung und Geschäftsmodell stark von der Zinshöhe abhängen. Steigen die Zinsen, leiden vor allem Immobilien-, Technologie-, Versorger- und stark verschuldete Unternehmen überproportional. Banken können kurzfristig profitieren, sind aber ebenfalls nicht ohne Risiko.
Key Takeaways
- Zinssensitive Aktien reagieren besonders stark auf Leitzinserhöhungen, weil steigende Kapitalkosten ihre Bewertungsmodelle direkt belasten.
- Immobilien- und REIT-Aktien zählen zu den klassischen Verlierern steigender Zinsen, da Finanzierungskosten steigen und Renditeaufschläge schrumpfen.
- Wachstums- und Technologieaktien verlieren bei höheren Zinsen an Wert, weil zukünftige Gewinne stärker abgezinst werden.
- Defensive Sektoren wie Versorger, Telekommunikation und Gesundheit zeigen ebenfalls Schwäche, da sie als Anleihen-Substitute gelten.
- Banken und Finanzwerte können von steigenden Zinsen profitieren, solange die Zinskurve nicht invers wird.
- Energie- und Rohstoffwerte gelten als natürliche Absicherung gegen Zins- und Inflationsdruck.
- Stark verschuldete Unternehmen und viele Small Caps leiden überproportional, weil ihre Refinanzierungskosten direkt steigen.
- Anleger sollten ihr Portfolio bei anhaltend steigenden Zinsen aktiv in Richtung qualitativ hochwertige, zinsfeste Werte umschichten.
Was sind zinssensitive Aktien einfach erklärt
Zinssensitive Aktien sind Aktien von Unternehmen, deren Kurse besonders stark auf Veränderungen des allgemeinen Zinsniveaus reagieren. Das betrifft sowohl die Finanzierungsseite (höhere Schuldenkosten) als auch die Bewertungsseite (höherer Diskontierungssatz für künftige Gewinne).
Der Mechanismus ist simpel: Wenn die Europäische Zentralbank den Leitzins anhebt, wie zuletzt im September 2026, steigen die Kapitalkosten für Unternehmen. Gleichzeitig werden Anleihen attraktiver, was Kapital aus dem Aktienmarkt abzieht. Unternehmen mit hohem Fremdkapital, langen Wachstumshorizonten oder anleiheähnlichen Ausschüttungen sind davon am stärksten betroffen.
Wichtiger Unterschied: Nicht jede Aktie reagiert gleich. Entscheidend sind drei Faktoren:
- Verschuldungsgrad: Je mehr Fremdkapital, desto höher die Zinsbelastung.
- Wachstumsprofil: Unternehmen, deren Wert auf weit in der Zukunft liegenden Gewinnen basiert, verlieren überproportional.
- Dividendenrendite als Anleihen-Substitut: Sektoren, die Anleger wegen stabiler Ausschüttungen halten, konkurrieren direkt mit Anleihen.
Welche Branchen leiden unter steigenden Zinsen am stärksten
Die am stärksten betroffenen Branchen bei zinssensitiven Aktien sind Immobilien, Technologie/Wachstum, Versorger, Telekommunikation und stark verschuldete Industrieunternehmen. Diese Sektoren verlieren bei Zinsanstiegen strukturell, unabhängig von ihrer operativen Stärke.
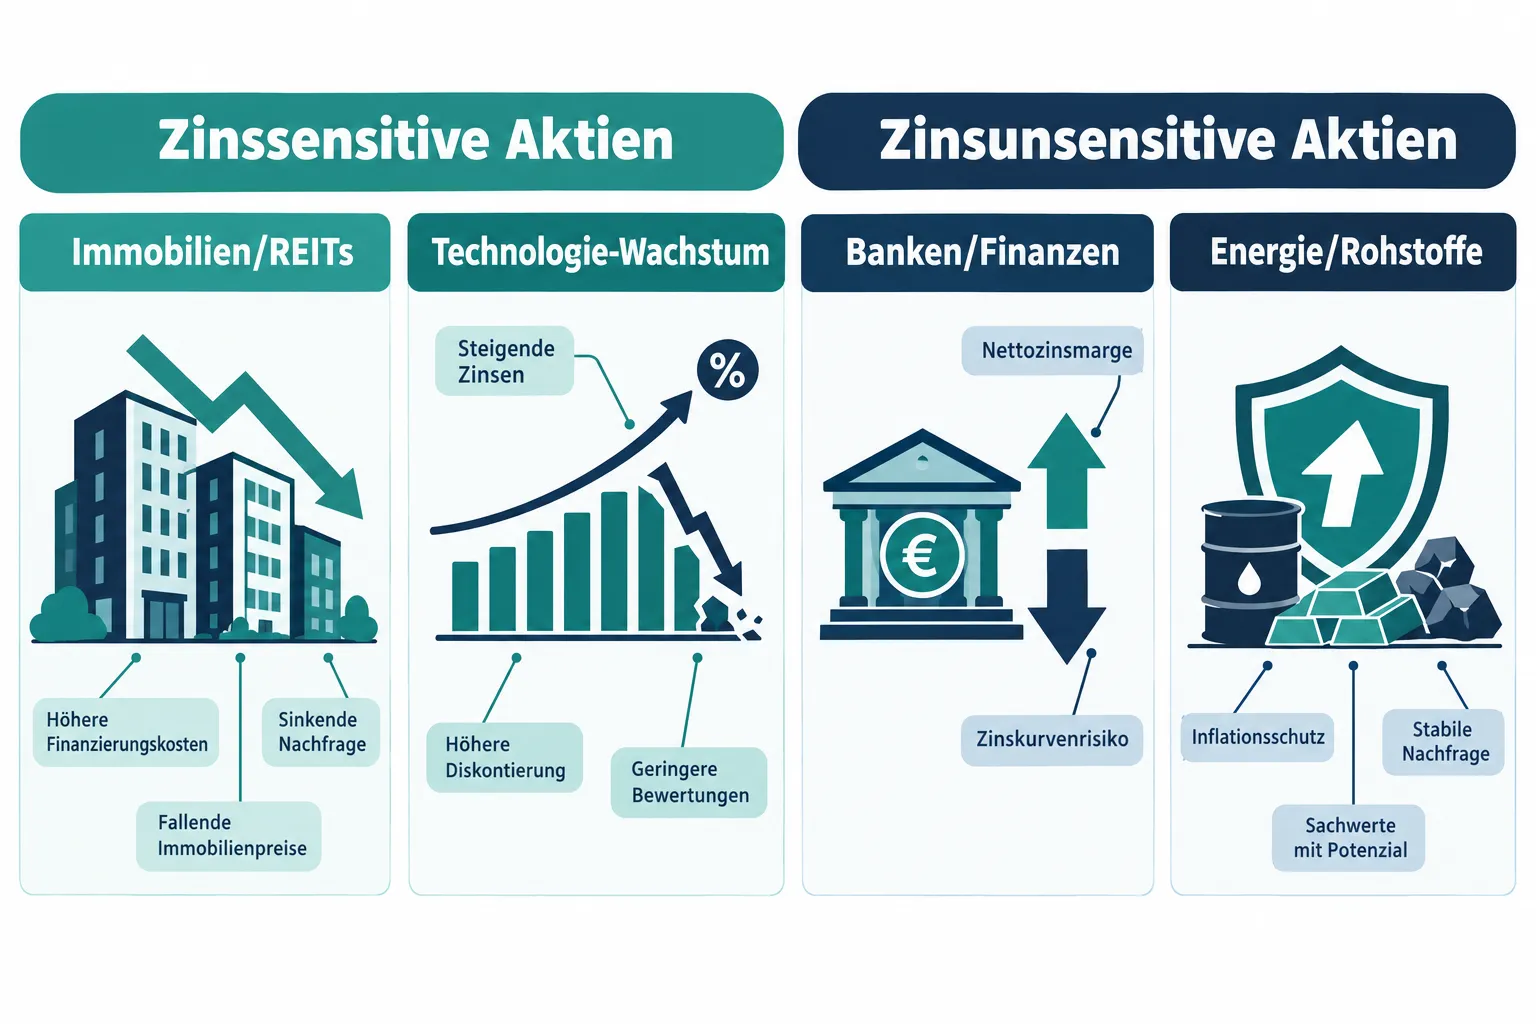
Hier eine strukturierte Übersicht der betroffenen Sektoren:
| Sektor | Zinsempfindlichkeit | Hauptgrund |
|---|---|---|
| Immobilien / REITs | Sehr hoch | Hohe Verschuldung, sinkende Renditeaufschläge |
| Technologie / Wachstum | Sehr hoch | Gewinne weit in der Zukunft, hoher Diskontierungseffekt |
| Versorger | Hoch | Anleihen-Substitut, hohe Kapitalintensität |
| Telekommunikation | Hoch | Hohe Schulden, stabile aber unattraktivere Dividenden |
| Nicht-zyklische Konsumgüter | Mittel-Hoch | Defensiver Charakter verliert Attraktivität gegenüber Anleihen |
| Banken / Finanzen | Ambivalent | Profiteur bei steiler Kurve, Verlierer bei Inversion |
| Energie / Rohstoffe | Niedrig / Profiteur | Inflationsschutz, reale Vermögenswerte |
Warum fallen Immobilien- und Bankaktien bei höheren Zinsen
Immobilienaktien und REITs fallen bei steigenden Zinsen, weil ihr Geschäftsmodell auf günstiger Fremdfinanzierung basiert und ihre Ausschüttungsrenditen direkt mit Anleiherenditen konkurrieren. Bankaktien reagieren dagegen differenzierter.
Immobilien und REITs:
- Steigende Hypothekenzinsen dämpfen die Nachfrage nach Immobilien und drücken Bewertungen.
- REITs sind gesetzlich verpflichtet, den Großteil ihrer Gewinne auszuschütten, was sie wie Anleihen wirken lässt. Wenn risikolose Anleihen mehr Rendite bieten, sinkt die Attraktivität von REITs.
- Viele Immobilienunternehmen refinanzieren laufend Kredite. Höhere Zinsen erhöhen die Zinsbelastung direkt und können Gewinne halbieren.
Banken: Das Bild ist komplexer. Banken verdienen ihre Marge aus der Differenz zwischen kurz- und langfristigen Zinsen (Nettozinsmarge). Steigen die Zinsen bei einer normalen Zinskurve, profitieren Banken. Wird die Kurve jedoch invers (kurzfristige Zinsen höher als langfristige), bricht dieses Modell zusammen. Außerdem steigt bei hohen Zinsen das Kreditausfallrisiko bei Schuldnern.
Unterschied zwischen zinsempfindlichen und zinsunempfindlichen Aktien
Zinsempfindliche Aktien verlieren bei Zinsanstiegen überproportional an Wert, weil ihr Geschäftsmodell, ihre Bewertung oder ihre Kapitalstruktur direkt vom Zinsniveau abhängen. Zinsunempfindliche Aktien sind dagegen strukturell weniger betroffen.
Zinsempfindlich (typische Merkmale):
- Hohe Verschuldung oder regelmäßige Refinanzierungsbedarf
- Gewinne liegen weit in der Zukunft (hohes KGV, Wachstumsstory)
- Dividendenrendite als zentrales Kaufargument
- Kapitalintensives Geschäftsmodell
Zinsunempfindlich (typische Merkmale):
- Niedriger Verschuldungsgrad oder Nettokassenposition
- Gewinne fallen bereits heute und sind nicht stark diskontierungsabhängig
- Preissetzungsmacht, die Inflation und Kostensteigerungen weitergeben kann
- Reale Vermögenswerte als Grundlage (Rohstoffe, Energie)
Faustregel: Wähle zinsunempfindliche Aktien, wenn der Zinszyklus klar nach oben zeigt. Wechsle zurück zu Wachstumswerten, wenn die Zentralbank signalisiert, den Zinserhöhungszyklus zu beenden.
Wie beeinflussen Zinsen die Aktienkurse konkret
Steigende Zinsen belasten Aktienkurse auf drei Wegen gleichzeitig: höhere Diskontierungsraten senken Bewertungen, steigende Finanzierungskosten drücken Gewinne, und attraktivere Anleihen ziehen Kapital aus dem Aktienmarkt ab.
Der wichtigste Mechanismus ist das Discounted-Cashflow-Modell (DCF). Vereinfacht gilt: Je höher der Zinssatz, mit dem künftige Gewinne abgezinst werden, desto geringer der heutige Wert einer Aktie. Ein Unternehmen, das in zehn Jahren hohe Gewinne erwartet, verliert dabei viel mehr als eines, das heute schon profitabel ist.
Kernprinzip: Ein Anstieg des risikofreien Zinssatzes um einen Prozentpunkt kann bei Wachstumsaktien mit hohem KGV den fairen Wert um 20 bis 40 Prozent senken, während günstig bewertete Substanzwerte kaum reagieren.
Die aktuelle DAX-Reaktion auf die EZB-Entscheidung vom September 2026 zeigt diesen Mechanismus in der Praxis: Wachstums- und Immobilienwerte gaben überproportional nach, während Energie- und Rohstoffwerte stabil blieben.
Welche Sektoren profitieren von steigenden Zinsen
Nicht alle Aktien leiden unter steigenden Zinsen. Banken, Versicherungen, Energie- und Rohstoffwerte sowie bestimmte Industrieunternehmen können in einem Hochzinsumfeld sogar besser abschneiden als der Gesamtmarkt.
Profiteure steigender Zinsen:
- Banken und Versicherungen: Höhere Nettozinsmargen bei normaler Zinskurve. Versicherungen profitieren von höheren Renditen auf ihr Anlageportfolio.
- Energie- und Rohstoffwerte: Steigende Zinsen begleiten oft Inflationsphasen. Rohstoffe sind reale Vermögenswerte und gelten als Inflationsschutz.
- Zyklische Industrie und Automobil: Wenn Zinsen wegen starker Konjunktur steigen (nicht wegen reiner Inflationsbekämpfung), profitieren zyklische Unternehmen vom Wirtschaftswachstum.
- Finanzdienstleister: Broker, Vermögensverwalter und bestimmte Kreditinstitute steigern ihre Einnahmen bei höheren Zinsen.
Sind Technologieaktien zinssensitiv
Ja, Technologie- und Wachstumsaktien zählen zu den zinssensitivsten Aktien überhaupt. Der Grund liegt in ihrer Bewertungsstruktur: Ihr heutiger Aktienkurs basiert auf der Erwartung weit in der Zukunft liegender Gewinne, die bei höheren Zinsen stärker abgezinst werden.
Besonders betroffen sind unprofitable Wachstumsunternehmen, die noch keine oder kaum Gewinne erwirtschaften. Aber auch profitable Tech-Konzerne mit hohen Kurs-Gewinn-Verhältnissen reagieren empfindlich. Ein KGV von 40 oder 50 bedeutet, dass ein Großteil des Unternehmenswerts auf zukünftigen Gewinnen basiert. Steigt der Zinssatz, sinkt der Gegenwartswert dieser Gewinne.
Ausnahme: Reife Technologieunternehmen mit hohen Cashflows, niedrigem Verschuldungsgrad und moderater Bewertung sind weniger zinssensitiv als junge Wachstumsunternehmen.
Wie kann ich mein Portfolio vor Zinsrisiken schützen
Anleger können ihr Portfolio vor Zinsrisiken schützen, indem sie den Anteil zinssensitiver Sektoren reduzieren und stattdessen auf Qualitätsunternehmen mit niedrigem Verschuldungsgrad, Rohstoffwerte und Finanzwerte setzen.
Konkrete Schritte zur Portfolio-Absicherung:
- Analyse des Sektorgewichts: Prüfe, wie viel Prozent des Depots auf Immobilien, Versorger und Wachstumstechnologie entfallen.
- Verschuldungsgrad prüfen: Unternehmen mit einem Nettoverschuldungsgrad unter 1,0 sind strukturell widerstandsfähiger.
- Umschichtung in Qualitätswerte: Unternehmen mit stabilen Gewinnen, Preissetzungsmacht und niedrigem KGV verlieren weniger.
- Rohstoff- und Energieexposure aufbauen: Diese Sektoren bieten natürlichen Inflations- und Zinsschutz.
- Kurzlaufende Anleihen oder Geldmarktfonds beimischen: Bei hohen Zinsen bieten diese attraktive risikoarme Renditen.
- Dividendenaktien selektiv prüfen: Nicht alle Dividendentitel sind gleich. Unternehmen mit wachsenden Dividenden und starkem Cashflow sind besser als solche mit hoher, aber gefährdeter Ausschüttungsrendite.
Sind Dividendenaktien eine Alternative bei Zinssteigerungen
Dividendenaktien sind keine automatisch sichere Alternative bei steigenden Zinsen. Entscheidend ist die Qualität der Ausschüttung: Unternehmen mit wachsenden Dividenden und starkem freiem Cashflow sind deutlich widerstandsfähiger als solche, die hohe Renditen nur durch Substanzverzehr halten.
Klassische Hochdividendenwerte aus Versorger- oder Telekommunikationssektoren gelten als Anleihen-Substitute und verlieren bei steigenden Zinsen an Attraktivität, weil Anleihen plötzlich ähnliche Renditen bei geringerem Risiko bieten. Dagegen können Dividendenwachstums-Aktien aus Sektoren wie Energie, Industrie oder Finanzen auch in einem Hochzinsumfeld performen.
Entscheidungsregel: Wähle Dividendenaktien mit einer Ausschüttungsquote unter 60 Prozent, einem nachweislich wachsenden Dividendenpfad und einem Geschäftsmodell mit Preissetzungsmacht. Meide hohe Dividendenrenditen, die auf Schulden oder schrumpfenden Gewinnen basieren.
Wann sollte man zinssensitive Aktien verkaufen und wann halten
Zinssensitive Aktien sollten reduziert werden, wenn Zentralbanken einen klaren Zinserhöhungszyklus einleiten und die Renditen am langen Ende der Zinskurve steigen. Ein Halten oder Wiedereinstieg lohnt sich, wenn das Ende des Zinserhöhungszyklus absehbar ist.
Verkaufssignale für zinssensitive Positionen:
- Zentralbank kündigt mehrere Zinserhöhungen an
- Inflationsrate bleibt hartnäckig hoch
- Anleiherenditen steigen schnell und kontinuierlich
- Immobilienmärkte zeigen erste Preiskorrekturen
Haltesignale oder Wiedereinstieg:
- Zentralbank signalisiert Pause oder Ende des Zinserhöhungszyklus
- Inflationsrate fällt deutlich
- Anleiherenditen stabilisieren sich oder fallen
- Wirtschaftswachstum schwächt sich ab (Zinssenkungen wahrscheinlicher)
Zinseffekte auf Aktienkurse sind nicht kurzfristig. Historisch zeigen zinssensitive Sektoren ihre volle Belastung über sechs bis achtzehn Monate nach dem Beginn eines Zinserhöhungszyklus, da Refinanzierungen und Bewertungsanpassungen Zeit brauchen.
FAQ: Zinssensitive Aktien und steigende Zinsen
Was sind die zinssensitivsten Aktien überhaupt? REITs, Immobilienaktien und unprofitable Wachstumstechnologie-Unternehmen zählen zu den zinssensitivsten Aktien. Ihr Wert hängt stark von niedrigen Kapitalkosten und der Abzinsung zukünftiger Gewinne ab.
Wie lange dauern Zinseffekte bei Aktien an? Zinseffekte wirken typischerweise sechs bis achtzehn Monate nach dem Beginn eines Erhöhungszyklus nach, da Refinanzierungen, Gewinnrevisionen und Kapitalumschichtungen Zeit brauchen.
Gibt es zinssensitive Aktien, die trotzdem steigen? Ja. Banken und Versicherungen können bei steiler Zinskurve trotz hoher Zinsen zulegen. Energie- und Rohstoffwerte steigen oft parallel zu Zinsen, weil beide durch Inflation getrieben werden.
Sind Small Caps zinssensitiver als Large Caps? In der Regel ja. Small Caps haben häufiger variabel verzinste Kredite, schlechtere Refinanzierungsbedingungen und weniger Preissetzungsmacht, was sie bei Zinsanstiegen anfälliger macht.
Welche Branchen sind bei Zinssteigerungen noch sicher? Energie, Rohstoffe, Banken (bei normaler Zinskurve) und Qualitätsindustrieunternehmen mit niedrigem Verschuldungsgrad gelten als vergleichsweise zinsfest.
Warum fallen Versorgeraktien bei steigenden Zinsen? Versorger schütten stabile Dividenden aus und werden von vielen Anlegern wie Anleihen behandelt. Wenn Anleihen mehr Rendite bieten, wird das Kapital umgeschichtet, was Versorgeraktien unter Druck setzt.
Sind alle Technologieaktien gleich zinssensitiv? Nein. Profitable Tech-Konzerne mit niedrigem KGV und starkem Cashflow reagieren weniger empfindlich. Verlustbringende Wachstumsunternehmen mit hohem KGV sind dagegen extrem zinssensitiv.
Wie beeinflusst die EZB-Politik zinssensitive Aktien in Europa? Direkt und unmittelbar. EZB-Leitzinserhöhungen, wie die vom September 2026, erhöhen die Refinanzierungskosten europäischer Unternehmen und machen Anleihen attraktiver, was Kapital aus zinssensitiven Sektoren abzieht.
Sollte ich bei steigenden Zinsen komplett auf Aktien verzichten? Nein. Statt eines vollständigen Rückzugs aus dem Aktienmarkt empfiehlt sich eine Rotation innerhalb des Depots: weg von zinssensitiven Sektoren, hin zu zinsfesten Qualitäts- und Rohstoffwerten.
Was ist der Unterschied zwischen zinssensitiven Aktien und Anleihen? Anleihen reagieren direkt und mechanisch auf Zinsen (Kurs fällt bei steigenden Zinsen). Zinssensitive Aktien reagieren indirekter, über Bewertungsmodelle, Finanzierungskosten und Kapitalflüsse, was ihre Reaktion weniger vorhersehbar macht.
Fazit: Wie Anleger ihr Depot jetzt risikoärmer positionieren
Zinssensitive Aktien: Welche Branchen unter steigenden Zinsen besonders leiden, ist keine abstrakte Frage. Die EZB-Entscheidung vom September 2026 zeigt, dass das Thema für europäische Anleger unmittelbar relevant bleibt.
Die wichtigsten Handlungsschritte im Überblick:
- Überprüfe den Anteil von Immobilien-, Versorger- und Wachstumstechnologiewerten im Depot und reduziere ihn bei anhaltend steigenden Zinsen.
- Erhöhe das Gewicht von Energie-, Rohstoff- und Finanzwerten, die strukturell von einem Hochzinsumfeld profitieren.
- Prüfe den Verschuldungsgrad jedes Unternehmens im Portfolio. Unternehmen mit niedrigem Fremdkapital und starkem freiem Cashflow sind die solidere Wahl.
- Dividendenaktien selektiv einsetzen: Wachsende Dividenden mit solider Deckung sind besser als hohe Renditen auf wackeligem Fundament.
- Beobachte die Zinskurve. Eine Inversion signalisiert, dass auch Bankaktien unter Druck geraten können.
- Bleibe flexibel: Wenn die EZB den Zinserhöhungszyklus beendet, werden zinssensitive Sektoren als erste wieder aufwerten.
Ein Depot, das auf zinssensitive Aktien: Welche Branchen unter steigenden Zinsen besonders leiden ausgerichtet ist und diese Risiken aktiv managt, ist langfristig widerstandsfähiger als eines, das passiv auf einen Richtungswechsel wartet.
Meta-Titel: Zinssensitive Aktien: Welche Branchen leiden 2026
Meta-Beschreibung: Welche Branchen leiden unter steigenden Zinsen? Immobilien, Tech & Versorger im Check. Jetzt Portfolio risikoärmer positionieren, Analyse 2026.
Weiterlesen in Finanzen
- Tech-Aktien vs. Value-Aktien: Sektorrotation richtig timen
- Studentenwohnung & Steuer
- KI-getriebene Chip- und Tech-Aktien: Warum Analysten trotz Rücksetzern weiter optimistisch bleiben
- Krankenversicherung für Studierende
- Gesundheitsaktien 2024: Über Novo Nordisk hinaus – Megatrends in Pharma und Biotech
- Was ist die ISIC Student Card?

Hinterlasse jetzt einen Kommentar