Tax-Loss Harvesting bedeutet, Aktien mit Buchverlusten bewusst zu verkaufen, um realisierte Kursgewinne steuerlich zu verrechnen. In Deutschland ist das legal und wirksam, aber streng reglementiert: Verluste aus Aktien dürfen ausschließlich mit Gewinnen aus Aktien verrechnet werden, nicht mit Zinsen oder Dividenden. Wer die Regeln kennt und die Fristen einhält, kann die Abgeltungsteuer in einem Steuerjahr erheblich reduzieren.
Key Takeaways
- Realisierte Aktienverluste können in Deutschland nur mit realisierten Aktiengewinnen verrechnet werden (sogenannter Aktientopf).
- Nicht realisierte Buchverluste zählen nicht. Der Verkauf muss tatsächlich stattfinden.
- Es gibt keine gesetzliche Mindesthaltedauer für Aktien vor einem Verlustverkauf.
- Die sogenannte Wash-Sale-Regel (Wertpapieridentitätsregel) existiert in Deutschland nicht im US-amerikanischen Sinne, aber ein sofortiger Rückkauf kann steuerlich problematisch sein.
- Verluste aus Aktien können nicht mit Dividendeneinkünften oder Zinsen verrechnet werden.
- Verluste, die im laufenden Jahr nicht verrechnet werden, werden automatisch ins nächste Jahr vorgetragen.
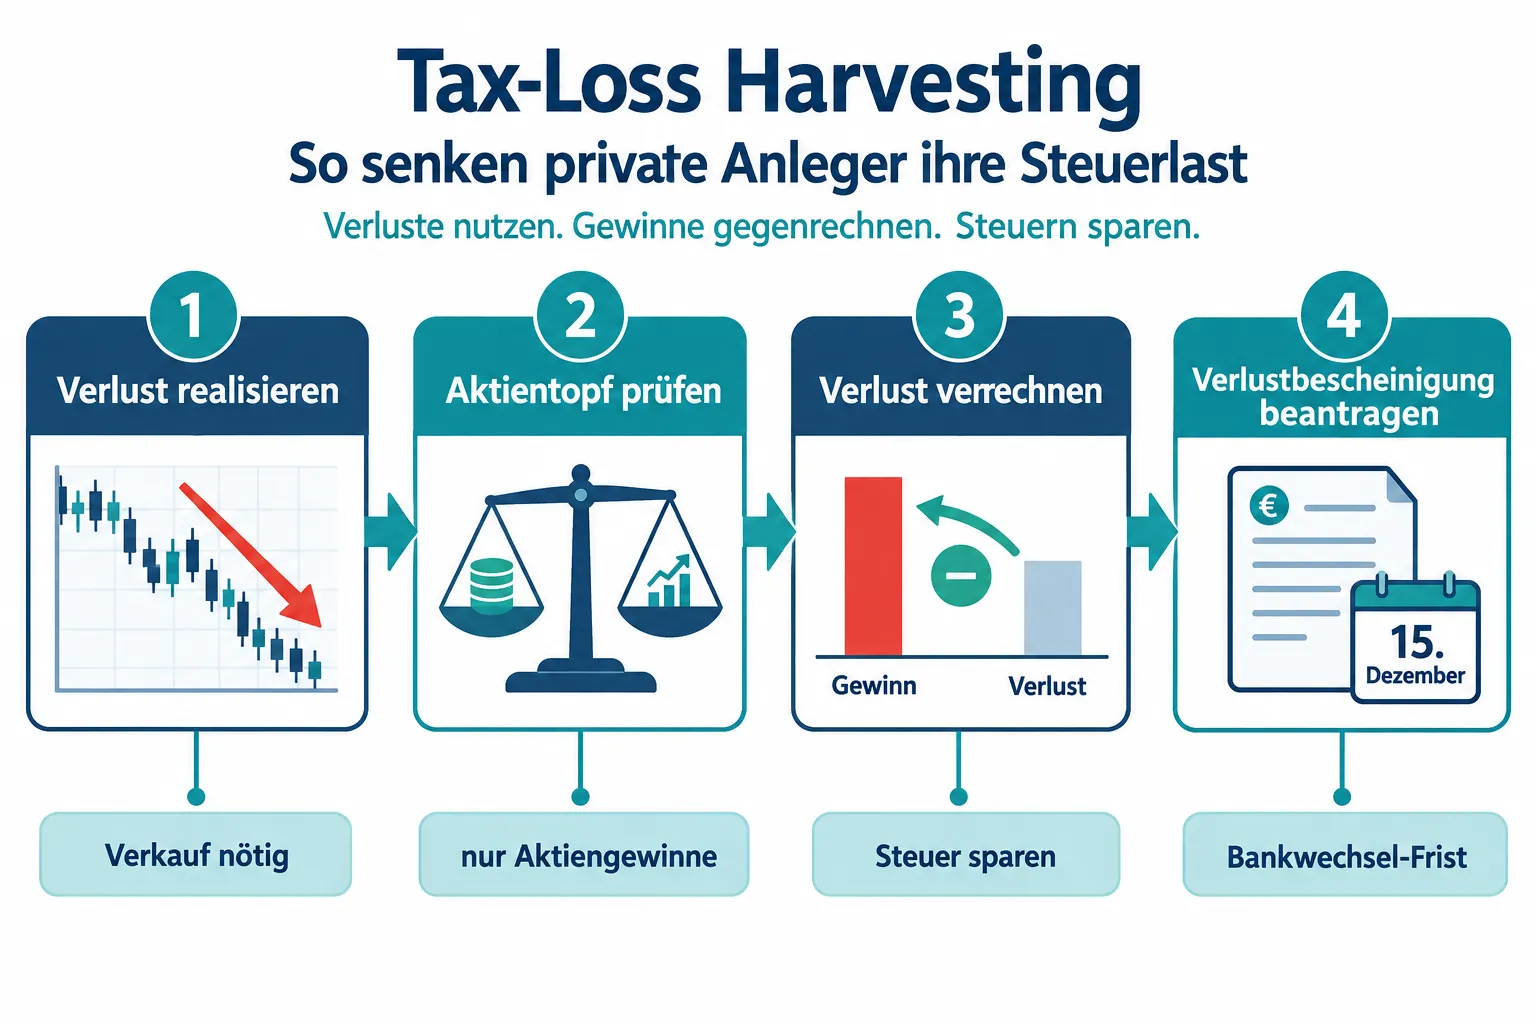
- Wer Verluste zwischen verschiedenen Depotbanken verrechnen möchte, muss bis zum 15. Dezember eine Verlustbescheinigung beantragen.
- Seit 2025 entfällt die frühere Deckelung von 20.000 Euro für bestimmte Verlustverrechnungen bei Termingeschäften und wertlosen Aktien.
- ETFs und Fonds unterliegen besonderen Regeln, unter anderem der Teilfreistellung.
- Tax-Loss Harvesting lohnt sich auch für Kleinanleger, wenn die Transaktionskosten die Steuerersparnis nicht übersteigen.
Was ist Tax-Loss Harvesting und wie funktioniert es in Deutschland?
Tax-Loss Harvesting bezeichnet die gezielte Realisierung von Verlusten in einem Wertpapierdepot, um damit steuerpflichtige Gewinne zu neutralisieren. In Deutschland bedeutet das konkret: Aktien, die im Minus notieren, werden vor Jahresende verkauft, damit der Verlust steuerlich anerkannt wird und mit Gewinnen aus anderen Aktienverkäufen im selben Jahr verrechnet werden kann.
Das Prinzip ist einfach: Wer im Jahr 2026 mit Aktie A einen Gewinn von 5.000 Euro erzielt hat und Aktie B mit einem Verlust von 3.000 Euro verkauft, zahlt Abgeltungsteuer nur noch auf den Nettobetrag von 2.000 Euro. Bei einem Steuersatz von 25 Prozent plus Solidaritätszuschlag ergibt sich eine Steuerersparnis von rund 790 Euro.
Wichtig: Nur realisierte Verluste zählen. Ein Kursrückgang im Depot, ohne dass die Aktie tatsächlich verkauft wird, hat keinerlei steuerliche Wirkung.
Kann ich Tax-Loss Harvesting nutzen, um Kapitalgewinne in Deutschland zu verrechnen?
Ja, aber mit einer entscheidenden Einschränkung: Das deutsche Steuerrecht trennt Verluste aus Aktien strikt von anderen Kapitalerträgen. Aktienverluste dürfen ausschließlich mit Aktiengewinnen verrechnet werden, nicht mit Gewinnen aus Anleihen, Zertifikaten, ETFs (in bestimmten Konstellationen) oder Dividenden.
Diese Trennung nennt sich Verlustverrechnungsbeschränkung für Aktien und ist in Paragraph 20 Absatz 6 Einkommensteuergesetz (EStG) geregelt. Das Finanzamt führt bei jeder Depotbank automatisch einen sogenannten Aktientopf und einen allgemeinen Verlustverrechnungstopf. Verluste aus Aktienverkäufen landen im Aktientopf und können nur dort verrechnet werden.
Praktisches Beispiel:
| Transaktion | Betrag | Topf |
|---|---|---|
| Gewinn aus Aktienverkauf | +5.000 Euro | Aktientopf |
| Verlust aus Aktienverkauf | -3.000 Euro | Aktientopf |
| Dividendeneinnahmen | +1.200 Euro | Allgemeiner Topf |
| Verlust aus Aktie (nicht verrechenbar mit Dividenden) | -500 Euro | Aktientopf |
| Steuerpflichtiger Nettobetrag Aktien | 2.000 Euro |
Welche deutschen Regeln gelten beim Rückkauf nach einem Verlustverkauf?
Deutschland kennt keine formelle Wash-Sale-Regel wie die USA, wo ein Rückkauf derselben Aktie innerhalb von 30 Tagen den steuerlichen Verlust automatisch annulliert. In Deutschland ist ein sofortiger Rückkauf derselben Aktie nach einem Verlustverkauf grundsätzlich erlaubt.
Allerdings sollten Anleger zwei Punkte beachten:
- Gestaltungsmissbrauch (§ 42 AO): Wenn Verkauf und Rückkauf derselben Aktie innerhalb weniger Sekunden oder Minuten stattfinden, ohne wirtschaftlichen Grund, kann das Finanzamt dies als Scheingeschäft werten und den Verlust aberkennen. Es gibt keine feste Wartefrist, aber ein realer wirtschaftlicher Vorgang muss erkennbar sein.
- Kursrisiko: Wer eine Aktie verkauft und einige Tage wartet, bevor er sie zurückkauft, trägt das Risiko, dass der Kurs in der Zwischenzeit steigt. Dieses Risiko ist real und sollte in die Entscheidung einfließen.
Faustregel: Ein Rückkauf nach einigen Handelstagen mit erkennbarer Kursveränderung ist in der Praxis unproblematisch. Ein Sekundenhandel hin und zurück ohne Preisänderung ist es nicht.
Wie lange muss ich Aktien halten, bevor ich sie mit Verlust verkaufe?
Es gibt in Deutschland keine gesetzliche Mindesthaltedauer für Aktien, die vor einem Verlustverkauf eingehalten werden müsste. Aktien können einen Tag nach dem Kauf mit Verlust verkauft werden, und der Verlust ist steuerlich anerkannt, sofern der Verkauf tatsächlich stattgefunden hat.
Das unterscheidet das deutsche System grundlegend von manchen anderen Steuersystemen. Für Privatanleger, die nach dem Jahr 2009 Aktien erworben haben, gilt die Abgeltungsteuer unabhängig von der Haltedauer. Die frühere Spekulationsfrist von einem Jahr ist für Aktien, die nach dem 31. Dezember 2008 erworben wurden, nicht mehr relevant.
Was ist der Unterschied zwischen Tax-Loss Harvesting und Steuervermeidung?
Tax-Loss Harvesting ist legale Steuergestaltung, keine Steuervermeidung. Der Unterschied liegt in der Absicht und der Methode.
- Legale Steuergestaltung: Verluste werden realisiert, die tatsächlich im Depot vorhanden sind. Der Anleger nutzt Spielräume, die der Gesetzgeber ausdrücklich vorgesehen hat.
- Steuervermeidung oder -hinterziehung: Verluste werden fingiert, Transaktionen rückwirkend konstruiert oder Gewinne nicht gemeldet.
Das Bundesfinanzministerium und die Finanzgerichte haben Tax-Loss Harvesting als legitime Praxis anerkannt, solange die Transaktionen wirtschaftlich real sind. Wer Verluste realisiert, die tatsächlich entstanden sind, und diese korrekt in der Steuererklärung angibt, handelt vollständig regelkonform.
Können deutsche Anleger Verluste aus ETFs und Indexfonds steuerlich nutzen?
Verluste aus dem Verkauf von ETFs und Investmentfonds sind grundsätzlich steuerlich abzugsfähig, aber sie fallen in den allgemeinen Verlustverrechnungstopf, nicht in den Aktientopf. Das bedeutet, ETF-Verluste können nicht mit reinen Aktiengewinnen verrechnet werden und umgekehrt.
Zusätzlich gilt die Teilfreistellung: Bei Aktienfonds und Aktien-ETFs sind 30 Prozent der Erträge und Gewinne steuerfrei. Das gilt aber auch für Verluste, das heißt, nur 70 Prozent eines ETF-Verlustes sind steuerlich wirksam.
Beispiel: Ein Verlust von 1.000 Euro aus dem Verkauf eines Aktien-ETF wird steuerlich nur mit 700 Euro angesetzt. Wer Tax-Loss Harvesting mit ETFs plant, muss diesen Abschlag einkalkulieren.
Was passiert, wenn ich dieselbe Aktie zu schnell nach dem Verlustverkauf zurückkaufe?
Wie oben beschrieben, gibt es in Deutschland keine starre 30-Tage-Regel. Dennoch gilt: Ein wirtschaftlich sinnloser Hin-und-Her-Handel kann vom Finanzamt als Gestaltungsmissbrauch nach § 42 Abgabenordnung eingestuft werden. In diesem Fall erkennt das Finanzamt den Verlust nicht an.
Wann ist das Risiko besonders hoch?
- Verkauf und Rückkauf derselben Aktie am selben Tag zum nahezu identischen Preis
- Kein erkennbarer wirtschaftlicher Grund für den Verkauf außer der Verlustgenerierung
- Wiederholte Muster über mehrere Jahre
Wann ist das Risiko gering?
- Rückkauf nach mehreren Handelstagen
- Kursveränderung zwischen Verkauf und Rückkauf
- Dokumentierter wirtschaftlicher Grund (zum Beispiel Portfolioumschichtung)
Lohnt sich Tax-Loss Harvesting für Kleinanleger in Deutschland?
Tax-Loss Harvesting lohnt sich für Kleinanleger, wenn die Steuerersparnis die Transaktionskosten übersteigt. Bei modernen Neobroker-Plattformen mit Ordergebühren von einem Euro oder weniger ist die Hürde niedrig.
Wann es sich lohnt:
- Realisierte Gewinne im laufenden Jahr übersteigen den Sparerpauschbetrag (1.000 Euro für Einzelpersonen, 2.000 Euro für Ehepaare in 2026)
- Vorhandene Buchverluste im Depot sind nennenswert, mindestens mehrere hundert Euro
- Transaktionskosten sind gering
Wann es sich nicht lohnt:
- Alle Gewinne liegen unter dem Sparerpauschbetrag
- Buchverluste sind minimal, unter 200 Euro
- Hohe Ordergebühren fressen die Steuerersparnis auf
Wie melde ich Tax-Loss Harvesting in der deutschen Steuererklärung?
In den meisten Fällen erledigt die Depotbank die Verrechnung automatisch. Die Bank führt die Verlustverrechnungstöpfe und zieht Abgeltungsteuer nur auf den Nettogewinn ein.
Wenn Verluste zwischen verschiedenen Banken verrechnet werden sollen, sind folgende Schritte notwendig:
- Verlustbescheinigung beantragen: Bis zum 15. Dezember des laufenden Jahres muss bei der abgebenden Bank eine Verlustbescheinigung beantragt werden. Diese Frist ist absolut, eine nachträgliche Beantragung ist nicht möglich.
- Anlage KAP ausfüllen: In der Steuererklärung wird die Anlage KAP verwendet, um Kapitalerträge und Verluste aus verschiedenen Quellen zusammenzuführen.
- Verlustbescheinigung einreichen: Das Finanzamt verrechnet dann die Verluste aus der Bescheinigung mit Gewinnen bei anderen Banken.
Wichtig: Ohne Verlustbescheinigung werden Verluste bei einer Bank automatisch ins nächste Jahr vorgetragen und können nicht mit Gewinnen bei einer anderen Bank im laufenden Jahr verrechnet werden.
Häufige Fehler deutscher Anleger beim Tax-Loss Harvesting
Drei Fehler treten besonders häufig auf:
Fehler 1: Den 15. Dezember verpassen. Wer die Verlustbescheinigung nicht rechtzeitig beantragt, kann Verluste nicht banküberschreitend verrechnen. Die Frist ist nicht verlängerbar.
Fehler 2: ETF-Verluste gegen Aktiengewinne verrechnen wollen. Das ist nicht möglich. Aktientopf und allgemeiner Topf sind getrennt.
Fehler 3: Verluste aus wertlosen Aktien ignorieren. Seit der Gesetzesänderung 2025 sind Verluste aus dem vollständigen Wertverlust von Aktien (Totalverlust) wieder vollständig anerkannt, nachdem es zuvor eine Deckelung auf 20.000 Euro gab. Anleger mit wertlosen Altbeständen sollten prüfen, ob noch Handlungsbedarf besteht.
Verfolgen deutsche Broker automatisch Verlustverrechnungstöpfe?
Ja. Jede in Deutschland regulierte Depotbank ist gesetzlich verpflichtet, die Verlustverrechnungstöpfe (Aktientopf und allgemeiner Topf) automatisch zu führen und die Abgeltungsteuer entsprechend einzubehalten. Der Anleger muss bei einer einzigen Bank nichts manuell tun.
Die Verantwortung des Anlegers liegt bei banküberschreitenden Verrechnungen: Hier muss er selbst aktiv werden, die Verlustbescheinigung beantragen und die Anlage KAP ausfüllen. Das Finanzamt erhält keine automatischen Meldungen zwischen verschiedenen Banken.
Können Aktienverluste mit Dividenden verrechnet werden?
Nein. Dividenden fallen in den allgemeinen Verlustverrechnungstopf, Aktienverluste in den Aktientopf. Eine Verrechnung zwischen diesen beiden Töpfen ist gesetzlich ausgeschlossen. Aktienverluste können nur mit Aktiengewinnen verrechnet werden.
Wann ist der beste Zeitpunkt für Tax-Loss Harvesting im Jahr?
Der beste Zeitpunkt ist das vierte Quartal, idealerweise Oktober bis Anfang Dezember. Bis dahin ist das Ausmaß der realisierten Gewinne im laufenden Jahr bekannt, und es bleibt noch Zeit, Verluste gezielt zu realisieren.
Zeitplan für 2026:
- Oktober bis November: Depotanalyse, Buchverluste identifizieren, Gewinne im Aktientopf prüfen
- Anfang Dezember: Verlustverkäufe durchführen
- Bis 15. Dezember: Verlustbescheinigung bei der Bank beantragen, falls banküberschreitende Verrechnung geplant ist
- Januar: Rückkauf gewünschter Positionen, falls sinnvoll
Ein Verlustverkauf am 30. Dezember ist zwar technisch möglich, aber riskant, da Abwicklungszeiten (T+2) dazu führen können, dass der Handel steuerlich ins nächste Jahr fällt.
Gibt es Grenzen, wie viele Verluste ich in einem Steuerjahr ernten kann?
Für reine Aktienverluste gibt es keine Obergrenze. Verluste, die im laufenden Jahr nicht verrechnet werden können, weil keine ausreichenden Gewinne vorhanden sind, werden automatisch und unbegrenzt ins nächste Jahr vorgetragen.
Seit der Gesetzesänderung 2025 entfällt auch die frühere Beschränkung von 20.000 Euro für Verluste aus Termingeschäften und wertlosen Aktien. Diese Regelung war verfassungsrechtlich umstritten und wurde entsprechend reformiert. Für Anleger mit älteren, wertlosen Aktienpositionen oder Derivatverlusten eröffnet das neue Möglichkeiten.
FAQ
Muss ich Tax-Loss Harvesting in der Steuererklärung angeben? Bei einer einzigen Depotbank nicht, da die Bank die Verrechnung automatisch vornimmt. Bei mehreren Banken ist die Anlage KAP erforderlich, zusammen mit der Verlustbescheinigung.
Kann ich Verluste aus dem Vorjahr nutzen, um diesjährige Gewinne zu verrechnen? Ja. Nicht verbrauchte Verluste werden automatisch vorgetragen und im nächsten Jahr verrechnet, sofern sie im gleichen Topf liegen.
Was passiert mit meinen Verlustvorträgen, wenn ich die Depotbank wechsle? Verlustvorträge werden nicht automatisch auf eine neue Bank übertragen. Der Anleger muss eine Verlustbescheinigung beantragen und die Verluste über die Steuererklärung geltend machen.
Können Verluste aus ausländischen Depots in Deutschland verrechnet werden? Ja, aber nur über die Steuererklärung (Anlage KAP). Ausländische Broker führen keine deutschen Verlustverrechnungstöpfe.
Zählen Transaktionskosten als Teil des Verlustes? Ja. Ordergebühren und andere direkte Transaktionskosten erhöhen den steuerlich anerkannten Verlust.
Kann ich Verluste aus Kryptowährungen mit Aktiengewinnen verrechnen? Nein. Kryptowährungen gelten steuerlich als private Veräußerungsgeschäfte nach § 23 EStG und können nicht mit Kapitalerträgen aus Aktien verrechnet werden.
Was ist der Sparerpauschbetrag und wie interagiert er mit Tax-Loss Harvesting? Der Sparerpauschbetrag beträgt 1.000 Euro pro Person (2.000 Euro für Ehepaare) und wird zuerst auf Kapitalerträge angerechnet. Tax-Loss Harvesting ist vor allem dann sinnvoll, wenn Gewinne den Pauschbetrag übersteigen.
Kann ich Verluste aus einer GmbH mit privaten Aktiengewinnen verrechnen? Nein. Verluste aus einer GmbH und private Kapitalerträge werden steuerlich vollständig getrennt behandelt.
Verliert ein Verlustvortrag irgendwann seine Gültigkeit? Nein. Verlustvorträge bei Kapitalerträgen verfallen nicht und können unbegrenzt in die Zukunft übertragen werden.
Fazit: Tax-Loss Harvesting für deutsche Privatanleger gezielt einsetzen
Tax-Loss Harvesting mit Aktien für deutsche Privatanleger ist eine der wenigen legalen Methoden, um die Abgeltungsteuer im laufenden Jahr aktiv zu reduzieren. Die Strategie funktioniert, aber nur wer die Topftrennungen versteht, die Fristen kennt und echte Transaktionen durchführt, profitiert davon.
Konkrete nächste Schritte für 2026:
- Depotauszug prüfen: Welche Positionen liegen im Minus, und wie hoch sind die bereits realisierten Gewinne im Aktientopf?
- Rechnung aufstellen: Übersteigen die Gewinne den Sparerpauschbetrag? Wenn ja, wie viel Steuer lässt sich durch Verlustverkäufe einsparen?
- Transaktionskosten gegenrechnen: Lohnt sich der Verkauf nach Gebühren?
- Verlustverkäufe bis Anfang Dezember durchführen.
- Bis zum 15. Dezember Verlustbescheinigung beantragen, falls mehrere Banken beteiligt sind.
- Rückkauf gewünschter Positionen nach einigen Tagen, sofern wirtschaftlich sinnvoll.
Wer diese Schritte jährlich wiederholt, kann über mehrere Jahre hinweg einen spürbaren steuerlichen Vorteil erzielen, ohne gegen eine einzige Regel zu verstoßen.
Meta-Titel: Tax-Loss Harvesting Deutschland: Gewinne legal verrechnen
Meta-Beschreibung: Tax-Loss Harvesting für deutsche Privatanleger erklärt: Aktientopf, Verlustbescheinigung, 15.-Dezember-Frist und häufige Fehler vermeiden. Jetzt informieren.
Weiterlesen in Finanzen
- Micro-Cap-Aktien vs. Penny Stocks: Wo liegt die Grenze und wie ändert sich das Risiko?
- Europäische Halbleiter-Ausrüster: Welche Maschinenbauer von größeren Chips profitieren
- Koreanische Halbleiter-Aktien: Welche Unternehmen vom KI-Hardware-Boom profitieren
- Studentenwohnung & Steuer
- Aktien mit geringer Liquidität erklärt: Wie Handelsvolumen, Geld-Brief-Spannen und Slippage Ihre Rendite beeinflussen
- Krankenversicherung für Studierende
Hinterlasse jetzt einen Kommentar