Hohe Energiepreise begünstigen vor allem Öl- und Gaskonzerne, Energieinfrastrukturbetreiber und zunehmend auch Anbieter erneuerbarer Energien. Gleichzeitig leiden energieintensive Industrien wie Chemie und Metallerzeugung unter steigenden Kosten. Wer verstehen will, welche Aktien profitieren von hohen Energiepreisen und welche Branchen und Geschäftsmodelle dahinterstecken, muss beide Seiten dieser Gleichung kennen.
Key Takeaways
- Integrierte Öl- und Gasmajors wie ExxonMobil, Shell, TotalEnergies und Equinor gehören zu den direkten Hauptgewinnern bei steigenden Energiepreisen.
- Der europäische Energieindex hat sich bis September 2026 um über ein Drittel verteuert und ist damit der stärkste Sektor des Jahres.
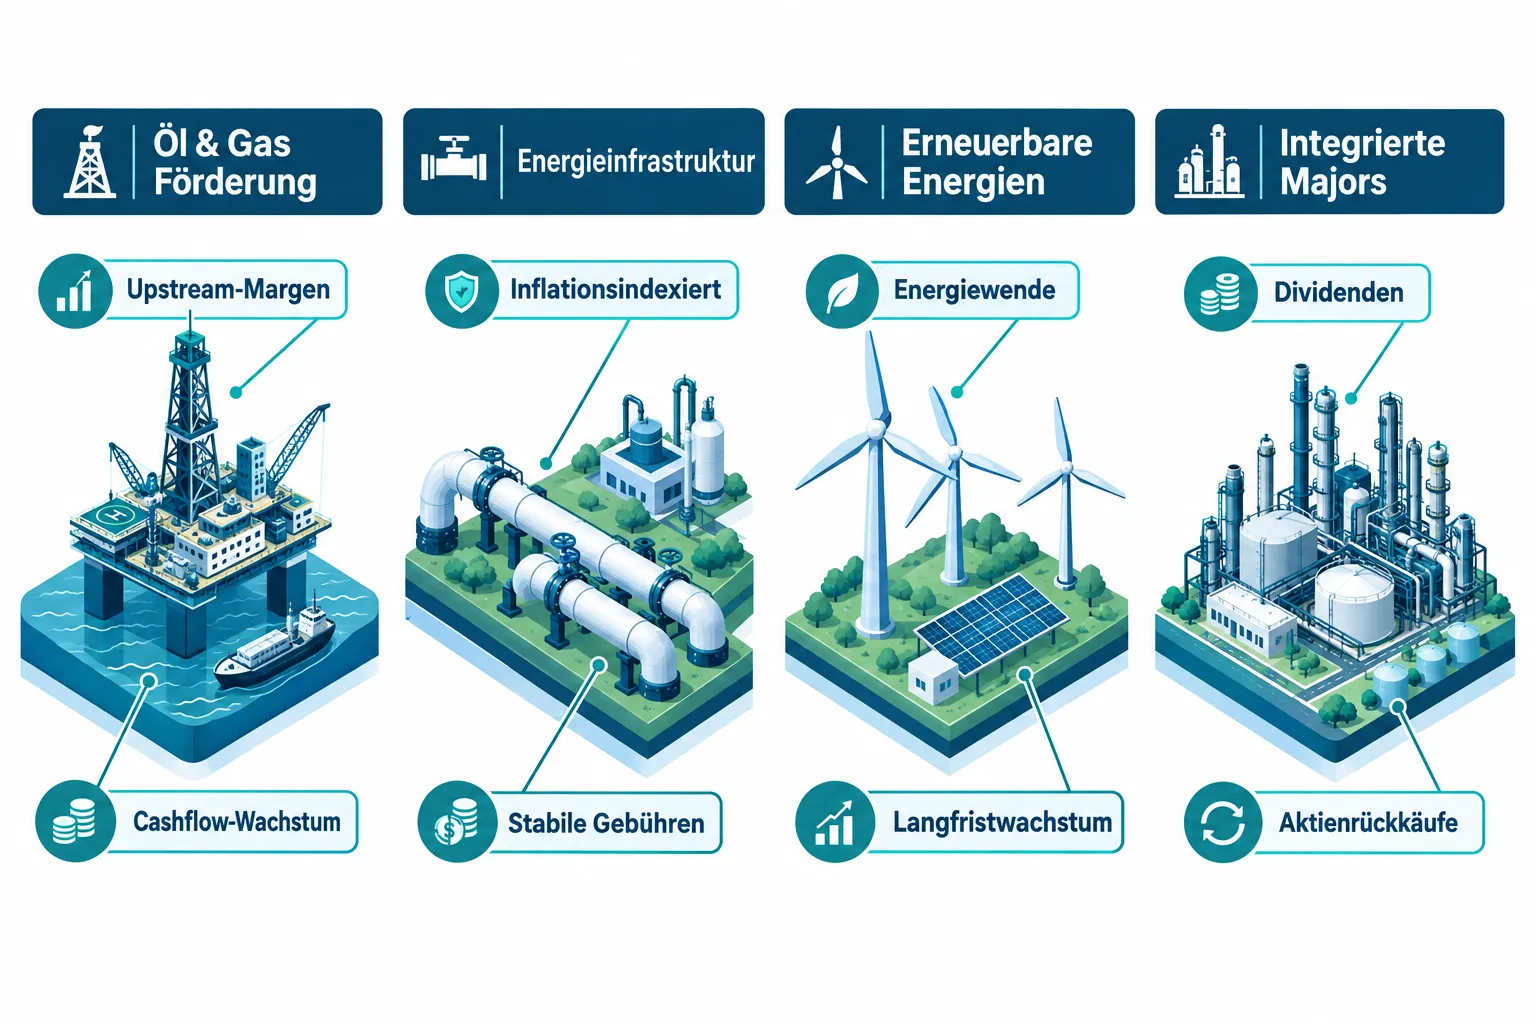
- Energieinfrastrukturbetreiber (Pipelines, LNG-Terminals, Stromnetze) profitieren über hohe Auslastung und teils inflationsindexierte Gebühren.
- Erneuerbare Energien gewinnen mittelbar, weil hohe fossile Preise die Wirtschaftlichkeit von Wind- und Solarprojekten verbessern.
- Energieintensive Industrien (Chemie, Stahl, Glas) leiden unter hohen Energiepreisen, können aber durch staatliche Entlastungsmaßnahmen wie den deutschen Industriestrompreis teilweise abgefedert werden.
- Kernenergie-Aktien erleben seit 2024 eine Renaissance, getrieben durch politische Neubewertung und steigende Stromnachfrage.
- ETFs auf den Energiesektor bieten eine breitere Risikostreuung als Einzelaktien, eignen sich aber weniger für gezielte Wetten auf einzelne Teilsektoren.
- Energieaktien können trotz hoher Preise fallen, wenn Regulierung, Überkapazitäten oder Zinssteigerungen die Bewertungen belasten.
Welche Energiekonzerne profitieren von hohen Strompreisen und Gaspreisen
Integrierte Energiemajors und spezialisierte Gasförderer sind die unmittelbaren Gewinner. Höhere Rohstoffpreise übersetzen sich direkt in höhere Margen und steigende Cashflows, ohne dass die Fixkosten proportional mitwachsen.
Konkret profitieren folgende Unternehmenstypen am stärksten:
- Integrierte Majors (ExxonMobil, Chevron, Shell, BP, TotalEnergies, Equinor): Sie verdienen im Upstream an hohen Förderpreisen, nutzen ihre starken Bilanzen für Dividenden und Aktienrückkäufe und bauen gleichzeitig ihr Geschäft mit erneuerbaren Energien aus.
- Spezialisierte Gasförderer und US-Schieferproduzenten: Ihre Umsätze sind direkt an Spot- und Terminpreise für Erdgas gekoppelt, was bei Preissprüngen besonders hohe Hebelwirkung erzeugt.
- Europäische Energieversorger mit Eigenproduktion: Unternehmen, die Gas und Strom selbst erzeugen und verkaufen, profitieren von Preis-Spreads zwischen Produktionskosten und Marktpreisen.
Der europäische Energieindex hat sich bis September 2026 um über ein Drittel verteuert und ist damit der leistungsstärkste Sektor des Jahres. Das zeigt, wie stark der Markt diese Dynamik bereits eingepreist hat.
Wichtiger Unterschied: Ein reiner Stromversorger, der Strom zu regulierten Tarifen verkauft, profitiert weniger als ein Konzern mit eigener Förderung. Wer in diesem Segment investiert, sollte genau prüfen, ob das Unternehmen Preisrisiken trägt oder weitergibt.
Öl- und Gasaktien bei steigenden Energiekosten: Wie stark ist der Hebel
Bei steigenden Ölpreisen zeigt historisch oft nur der Energiesektor eine positive Wertentwicklung, während die meisten anderen Branchen unter Kosteninflation leiden. Das macht Öl- und Gasaktien zu einem klassischen Inflationsschutz im Portfolio.
Die Hebelwirkung hängt vom Geschäftsmodell ab:
| Unternehmenstyp | Preishebel | Stabilität |
|---|---|---|
| Reiner Förderer (E&P) | Sehr hoch | Niedrig |
| Integrierter Major | Mittel bis hoch | Mittel bis hoch |
| Raffinerie | Mittel (Crack-Spread) | Mittel |
| Händler/Trader | Variabel | Niedrig |
Reine Explorations- und Produktionsunternehmen (E&P) reagieren am stärksten auf Preisbewegungen, sind aber auch bei fallenden Preisen besonders anfällig. Integrierte Majors gleichen Verluste im Downstream (Raffinerie, Handel) teilweise durch Gewinne im Upstream aus.
Entscheidungsregel: Wer auf einen kurzfristigen Ölpreisanstieg spekulieren will, wählt E&P-Aktien. Wer langfristig im Energiesektor investiert bleiben möchte, ist mit integrierten Majors besser bedient.
Unterschied zwischen Energieversorgern und Energieproduzenten
Energieproduzenten fördern oder erzeugen Energie (Öl, Gas, Strom aus Wind oder Solar) und profitieren direkt von höheren Marktpreisen. Energieversorger kaufen Energie ein und verkaufen sie an Endkunden weiter, oft zu regulierten oder langfristig fixierten Preisen.
Dieser Unterschied ist für Anleger entscheidend:
- Energieproduzenten (z.B. Equinor, ExxonMobil, Ørsted) haben direkten Preishebel. Steigen die Marktpreise, steigen ihre Erlöse.
- Energieversorger (z.B. regulierte Stadtwerke, Netzbetreiber) haben oft gedeckelte Margen. Sie profitieren weniger von Preissprüngen, sind dafür aber stabiler bei fallenden Preisen.
- Hybridmodelle wie E.ON oder RWE kombinieren Netz, Vertrieb und zunehmend eigene Erzeugung, was eine gemischte Sensitivität ergibt.
Wer gezielt von hohen Energiepreisen profitieren will, sollte Produzenten bevorzugen. Wer Stabilität sucht, findet sie eher bei regulierten Versorgern.
Wie beeinflussen hohe Energiepreise die Stromnetzbetreiber
Stromnetzbetreiber profitieren von hohen Energiepreisen indirekt, nicht direkt. Ihre Einnahmen basieren auf regulierten Netzentgelten, die oft an Inflationsindizes gekoppelt sind, nicht direkt an den Strompreis.
Konkret gilt:
- Hohe Energiepreise erhöhen die Auslastung der Netze, weil mehr Energie transportiert wird.
- Inflationsindexierte Gebühren steigen mit der allgemeinen Preisentwicklung, was die Erlöse stabilisiert.
- Der Ausbau der Energiewende (mehr erneuerbare Einspeisung) erfordert massive Netzinvestitionen, was langfristig die Umsätze von Netzbetreibern stützt.
Netzbetreiber wie Terna (Italien), Red Eléctrica (Spanien) oder die Übertragungsnetzbetreiber in Deutschland sind daher eher defensive Energieinvestments: Sie profitieren von der Energietransformation, ohne das volle Preisrisiko zu tragen.
Erneuerbare Energien: Langfristig rentabel bei hohen Energiepreisen
Erneuerbare Energien profitieren mittelbar von hohen fossilen Energiepreisen, weil diese die Wirtschaftlichkeit von Wind-, Solar- und Speicherlösungen verbessern. Wenn Strom aus Gas teuer ist, wird Strom aus Wind und Sonne relativ günstiger, was neue Projekte attraktiver macht.
Langfristige Treiber für erneuerbare Aktien:
- Hohe fossile Preise beschleunigen die politische Unterstützung für die Energiewende.
- Langfristige Stromabnahmeverträge (Power Purchase Agreements, PPAs) sichern planbare Cashflows.
- Wachsende Nachfrage durch Elektromobilität und Industrie-Dekarbonisierung stützt die Auslastung.
Vorsicht: Erneuerbare Aktien reagieren empfindlich auf Zinssteigerungen, weil ihre Projekte kapitalintensiv und langfristig finanziert sind. In einem Hochzinsumfeld können die Kurse trotz guter Fundamentaldaten unter Druck geraten.
Kernenergie-Aktien: Investition sinnvoll in 2026
Kernenergie erlebt seit 2024 eine politische und wirtschaftliche Renaissance. Steigende Stromnachfrage durch Rechenzentren und KI-Infrastruktur sowie die Neubewertung von Kernkraft als CO2-arme Energiequelle treiben das Interesse an Uranproduzenten und Kernkraftbetreibern.
Relevante Unternehmen und Segmente:
- Uranproduzenten (z.B. Cameco, Kazatomprom): Profitieren direkt von steigenden Uranpreisen.
- Kernkraftbetreiber (z.B. Constellation Energy in den USA, EDF in Frankreich): Verdienen an hohen Strompreisen mit niedrigen Grenzkosten.
- Technologieanbieter (Small Modular Reactors, SMR): Langfristiges Wachstumssegment mit hohem Risiko und langen Entwicklungszeiten.
Einschränkung: In Deutschland bleibt Kernkraft politisch ausgeschlossen. Für deutsche Anleger sind internationale Kernenergie-Aktien oder spezialisierte ETFs der zugänglichste Weg.
Welche Industrieaktien leiden unter hohen Energiepreisen
Energieintensive Industrien sind die klaren Verlierer bei dauerhaft hohen Energiepreisen. Chemie, Metallerzeugung, Glas, Zement und Teile der Nahrungsmittelindustrie haben Energiekosten als wesentlichen Kostenblock, den sie nicht vollständig an Kunden weitergeben können.
In Deutschland haben Betriebe mit besonders hohem Energiebedarf seit dem 1. Januar 2026 Zugang zum Industriestrompreis. Die höchsten Berechtigungsquoten liegen in folgenden Sektoren:
- Erzbergbau: nahezu alle Betriebe berechtigt
- Kokerei und Mineralölverarbeitung: rund 98 % der Betriebe
- Gummi und Kunststoff: rund 81 % der Betriebe
- Metallerzeugung und -bearbeitung: rund 71 % der Betriebe
- Chemie: rund 53 % der Betriebe
Branchen wie Möbel, Druck und Kfz-Teile haben keine Berechtigung und müssen die vollen Marktpreise zahlen. Für Anleger bedeutet das: Aktien aus diesen Sektoren bleiben unter Druck, solange die Energiepreise hoch bleiben und keine staatliche Entlastung greift.
Energiewende-Profiteure: Welche Aktien kaufen
Die Energiewende schafft eine zweite Gewinnergruppe neben den klassischen Rohstoffproduzenten. Unternehmen, die Infrastruktur, Technologie oder Dienstleistungen für die Transformation des Energiesystems liefern, profitieren strukturell.
Konkrete Segmente:
- Netzausbau und Elektrotechnik: Siemens Energy, ABB, Prysmian (Kabel), Schneider Electric.
- Speichertechnologie: Batteriehersteller und -zulieferer, Pumpspeicherbetreiber.
- Wärmepumpen und Gebäudetechnik: Profitieren von der Abkehr von Gasheizungen.
- Wasserstoff: Langfristiges Wachstumssegment, aktuell noch stark subventionsabhängig.
Wichtig: Viele Energiewende-Aktien sind bereits hoch bewertet. Wer einsteigt, sollte die Bewertung (KGV, EV/EBITDA) mit dem tatsächlichen Wachstumspfad abgleichen.
Spekulieren auf hohe Energiepreise: ETFs oder Einzelaktien
ETFs bieten breite Risikostreuung und eignen sich für Anleger, die am Energiesektor partizipieren wollen, ohne einzelne Unternehmen analysieren zu müssen. Einzelaktien ermöglichen gezieltere Wetten auf bestimmte Teilsektoren, erfordern aber mehr Analyse und tragen höheres Einzeltitelrisiko.
ETF-Optionen:
- Globale Energie-ETFs (z.B. auf den MSCI World Energy Index) decken vor allem integrierte Majors ab.
- Spezialisierte ETFs für erneuerbare Energien, Kernkraft oder Energieinfrastruktur erlauben gezieltere Positionierung.
Einzelaktien:
- Geeignet, wenn ein spezifisches Unternehmen oder Teilsegment (z.B. LNG, Uran) gezielt gespielt werden soll.
- Höheres Risiko durch Unternehmens- und Managementfaktoren.
Entscheidungsregel: Wer weniger als 10 % des Portfolios in Energie investiert, ist mit einem ETF besser bedient. Wer eine starke Überzeugung zu einem Teilsegment hat und die Risiken kennt, kann mit Einzelaktien gezielter agieren.
Warum fallen Energieaktien trotz hoher Preise manchmal
Hohe Energiepreise garantieren keine steigenden Aktienkurse. Energieaktien können trotz günstiger Rohstoffpreise fallen, wenn andere Faktoren die Bewertung belasten.
Häufige Gründe:
- Regulierungsrisiko: Gewinnabschöpfungssteuern (Windfall Profit Taxes) wie in mehreren europäischen Ländern 2022 bis 2024 können Gewinne direkt kappen.
- Zinssteigerungen: Höhere Zinsen erhöhen die Kapitalkosten und drücken auf die Bewertung kapitalintensiver Energieunternehmen.
- Überkapazitäten: Wenn neue Fördermengen schneller wachsen als die Nachfrage, fallen Preise trotz kurzfristiger Hochs.
- ESG-Abflüsse: Institutionelle Investoren mit Nachhaltigkeitsmandaten reduzieren Positionen in fossilen Energieunternehmen, was Kursdrück erzeugt.
- Währungseffekte: Viele Rohstoffe werden in US-Dollar gehandelt. Ein starker Dollar kann europäische Energieaktien belasten.
Was passiert mit Energieaktien, wenn die Energiepreise wieder fallen
Fallende Energiepreise belasten Öl- und Gasaktien direkt, weil Margen und Cashflows sinken. Erneuerbare Energien und Netzbetreiber sind weniger betroffen, weil ihre Erlöse stärker durch langfristige Verträge und regulierte Tarife gesichert sind.
Bei einem Preisrückgang gilt:
- E&P-Unternehmen mit hohen Produktionskosten (z.B. Ölsandprojekte, Tiefseeförderung) werden zuerst unter Druck geraten.
- Integrierte Majors mit starken Bilanzen können Preisrückgänge durch Kostensenkungen und Rückkäufe abfedern.
- Erneuerbare Aktien können sogar steigen, wenn fallende fossile Preise die Zinssenkungserwartungen stützen.
Portfoliostrategie: Eine Kombination aus integrierten Majors, Netzbetreibern und erneuerbaren Aktien reduziert die Abhängigkeit von einem einzelnen Energiepreisszenario.
Kleine Energieunternehmen versus große Konzerne bei einer Energiekrise
Große integrierte Konzerne überstehen Energiekrisen besser, weil sie diversifizierte Einnahmen, starke Bilanzen und Zugang zu günstiger Finanzierung haben. Kleine Energieunternehmen bieten höhere Wachstumschancen, tragen aber auch ein höheres Insolvenzrisiko bei Preisrückgängen.
Konkret:
- Große Konzerne (Shell, TotalEnergies, ExxonMobil): Stabilere Dividenden, geringeres Ausfallrisiko, aber begrenztes Kurspotenzial bei Preisanstieg.
- Kleine E&P-Unternehmen: Können bei starkem Preisanstieg überproportional zulegen, sind aber bei Preisrückgängen gefährdet, besonders wenn sie hoch verschuldet sind.
Wähle kleine Unternehmen, wenn: Du eine klare Überzeugung zu einem spezifischen Rohstoff oder einer Region hast und das Risiko eines Totalverlusts akzeptieren kannst.
Wie erkenne ich, ob eine Energieaktie überbewertet ist
Eine Energieaktie ist dann möglicherweise überbewertet, wenn ihre Bewertungskennzahlen deutlich über dem historischen Sektordurchschnitt liegen und gleichzeitig der Rohstoffpreis bereits ein hohes Niveau eingepreist hat.
Praktische Kennzahlen zur Bewertung:
- EV/EBITDA: Für Energieunternehmen ein zuverlässigerer Maßstab als das KGV, weil Abschreibungen und Kapitalstrukturen stark variieren.
- Free Cashflow Yield: Zeigt, wie viel freier Cashflow im Verhältnis zur Marktkapitalisierung erwirtschaftet wird. Werte unter 3 % bei Öl-Majors gelten als teuer.
- Reservenreichweite: Wie viele Jahre kann das Unternehmen bei aktueller Förderrate produzieren? Kurze Reservenreichweite ist ein Risikosignal.
- Break-even-Ölpreis: Unter welchem Ölpreis wird das Unternehmen unprofitabel? Unternehmen mit hohem Break-even sind bei fallenden Preisen gefährdet.
Häufiger Fehler: Anleger extrapolieren aktuelle Rohstoffpreise in die Zukunft und überschätzen so die Gewinne. Energiepreise sind zyklisch, und Bewertungsmodelle sollten mit einem Normalisierungsszenario gerechnet werden.
Diversifikation im Energiesektor: Welche Branchen kombinieren
Eine sinnvolle Diversifikation im Energiesektor kombiniert Unternehmen mit unterschiedlicher Preissensitivität, um sowohl von hohen Preisen zu profitieren als auch bei Preisrückgängen abgesichert zu sein.
Empfohlene Kombination:
- Integrierte Majors (30-40 %): Stabile Dividenden, Preishebel im Upstream, Puffer durch Downstream.
- Netzbetreiber und Infrastruktur (20-30 %): Regulierte Einnahmen, Inflationsschutz, geringes Preisrisiko.
- Erneuerbare Energien (20-30 %): Langfristiges Wachstum, strukturelle Rückenwind durch Energiewende.
- Spezialisierte Produzenten (10-20 %): Höheres Risiko, aber gezielter Hebel auf bestimmte Rohstoffe (Gas, Uran).
Diese Kombination deckt verschiedene Energiepreisszenarien ab und reduziert die Abhängigkeit von einem einzelnen Rohstoff oder Regulierungsumfeld.
FAQ
Welche Aktien profitieren am direktesten von hohen Energiepreisen? Öl- und Gasförderer sowie integrierte Energiemajors wie ExxonMobil, Shell, TotalEnergies und Equinor profitieren am direktesten, weil höhere Rohstoffpreise sofort in höhere Margen und Cashflows übersetzen.
Sind erneuerbare Energien-Aktien bei hohen Energiepreisen eine gute Wahl? Ja, aber indirekt. Hohe fossile Preise verbessern die Wirtschaftlichkeit erneuerbarer Projekte und beschleunigen die Energiewende politisch. Allerdings reagieren diese Aktien empfindlich auf Zinssteigerungen.
Warum hat der europäische Energieindex 2026 so stark zugelegt? Hohe Gas- und Strompreise in Europa haben die Gewinne der Energieproduzenten stark erhöht. Der europäische Energieindex hat sich bis September 2026 um über ein Drittel verteuert und ist damit der stärkste Sektor des Jahres.
Welche Branchen leiden am meisten unter hohen Energiepreisen? Energieintensive Industrien wie Chemie, Metallerzeugung, Glas, Zement und Teile der Nahrungsmittelindustrie tragen die höchsten Kosten und können diese oft nicht vollständig weitergeben.
Was ist der Industriestrompreis und wer profitiert davon? Der ab 1. Januar 2026 in Deutschland eingeführte Industriestrompreis entlastet besonders energieintensive Betriebe. Die höchsten Berechtigungsquoten haben Erzbergbau, Kokerei, Gummi/Kunststoff und Metallerzeugung.
Sind ETFs oder Einzelaktien besser für Energie-Investments? ETFs eignen sich für breite Partizipation mit geringem Analyseaufwand. Einzelaktien ermöglichen gezieltere Positionierung in Teilsegmenten, erfordern aber mehr Analyse und tragen höheres Einzeltitelrisiko.
Können Energieaktien trotz hoher Preise fallen? Ja. Regulierungsrisiken (Windfall Taxes), Zinssteigerungen, ESG-Abflüsse und Überkapazitäten können Energieaktien belasten, auch wenn die Rohstoffpreise hoch sind.
Wie bewerte ich, ob eine Energieaktie überbewertet ist? Wichtige Kennzahlen sind EV/EBITDA, Free Cashflow Yield und der Break-even-Ölpreis. Vorsicht ist geboten, wenn aktuelle Rohstoffpreise direkt in die Bewertung extrapoliert werden, ohne ein Normalisierungsszenario zu berücksichtigen.
Lohnen sich Kernenergie-Aktien in 2026? Für Anleger außerhalb Deutschlands bieten Uranproduzenten und internationale Kernkraftbetreiber interessante Chancen, getrieben durch steigende Stromnachfrage und politische Neubewertung der Kernkraft.
Wie diversifiziere ich sinnvoll im Energiesektor? Eine Kombination aus integrierten Majors, Netzbetreibern, erneuerbaren Energien und spezialisierten Produzenten deckt verschiedene Preisszenarien ab und reduziert Klumpenrisiken.
Fazit: Aktiv positionieren, aber mit klarem Blick auf die Risiken
Die Frage, welche Aktien profitieren von hohen Energiepreisen und welche Branchen und Geschäftsmodelle dahinterstecken, hat keine einfache Einheitsantwort. Die Gewinner sind klar: integrierte Öl- und Gasmajors, spezialisierte Gasförderer, Energieinfrastrukturbetreiber und mittelbar erneuerbare Energien. Die Verlierer sind energieintensive Industrien ohne ausreichende Preissetzungsmacht.
Konkrete nächste Schritte für Anleger:
- Bestimme, welches Energiepreisszenario du für wahrscheinlich hältst (anhaltend hoch, normalisierend, stark fallend) und wähle die Positionierung entsprechend.
- Prüfe bei jeder Energieaktie das Geschäftsmodell: Ist das Unternehmen Produzent, Versorger oder Infrastrukturbetreiber? Der Preishebel unterscheidet sich erheblich.
- Bewerte Energieaktien nicht nur mit aktuellen Rohstoffpreisen, sondern auch mit einem Normalisierungsszenario, um Überbewertungen zu erkennen.
- Kombiniere verschiedene Energiesegmente im Portfolio, um sowohl von hohen Preisen zu profitieren als auch bei Preisrückgängen abgesichert zu sein.
- Behalte regulatorische Risiken im Blick, besonders in Europa, wo Windfall Taxes und Markteingriffe die Gewinne direkt beeinflussen können.
Hohe Energiepreise sind kein Freifahrtschein für alle Energieaktien. Wer die Unterschiede zwischen Geschäftsmodellen, Preissensitivität und Regulierungsumfeld versteht, kann gezielt positionieren, statt blind auf den Sektor zu setzen.
Weiterlesen in Finanzen
- Die besten Stock Screener für Value-Investoren: Tools zum Finden unterbewerteter Unternehmen mit KGV-, KBV- und Cashflow-Filtern
- Studentenwohnung & Steuer
- Blue-Chip-Dividendenaktien vs. Dividenden-ETFs: Was ist besser für passive Einkommensinvestoren?
- Krankenversicherung für Studierende
- Was ist die ASML-Aktie und warum ist sie so wichtig für die Halbleiterindustrie?
- Was ist die ISIC Student Card?

Hinterlasse jetzt einen Kommentar