Für die meisten passiven Einkommensinvestoren bieten Dividenden-ETFs eine bessere Kombination aus Rendite, Diversifikation und geringem Aufwand als handverlesene Blue-Chip-Dividendenaktien. Wer jedoch gezielt einzelne Unternehmen kennt, steuerliche Optimierung anstrebt oder bewusst auf bestimmte Sektoren setzen möchte, kann mit Einzelaktien punkten. Die Frage „Blue-Chip-Dividendenaktien vs. Dividenden-ETFs: Was ist besser für passive Einkommensinvestoren?“ lässt sich nicht pauschal beantworten, sondern hängt von Kapital, Zeit und Risikobereitschaft ab.
Key Takeaways
- Dividenden-ETFs wie SCHD, VYM oder DVY liefern Renditen von rund 2,2 bis 3,6 Prozent bei Kostenquoten ab 0,06 Prozent und streuen das Risiko automatisch über Hunderte von Unternehmen.
- Blue-Chip-Einzelaktien können höhere Dividenden einzelner Titel bieten, erfordern aber kontinuierliche Analyse, Monitoring und aktives Portfoliomanagement.
- Ein einzelner Dividendenausfall bei einer Einzelaktie kann das Portfolioeinkommen spürbar reduzieren; bei einem ETF fällt dieser Effekt kaum ins Gewicht.
- Dividenden-ETFs eignen sich besonders für Einsteiger und Anleger, die ein passives, wartungsarmes Einkommen aufbauen wollen.
- Steuerlich gibt es Unterschiede: Einzelaktien erlauben eine präzisere Steueroptimierung durch gezieltes Lot-Management, ETFs vereinfachen die Steuererklärung.
- Für internationale Dividendenexposition sind ETFs klar im Vorteil, da der Direktkauf ausländischer Aktien mit Währungs- und Regulierungsrisiken verbunden ist.
- Dividenden-Reinvestitionsprogramme (DRIP) funktionieren bei ETFs und Einzelaktien, sind bei ETFs aber einfacher automatisierbar.
- Bereits mit kleinen Beträgen kann man in Dividenden-ETFs einsteigen; ein gut diversifiziertes Einzelaktienportfolio erfordert deutlich mehr Startkapital.
Was sind Blue-Chip-Dividendenaktien?
Blue-Chip-Dividendenaktien sind Aktien großer, etablierter Unternehmen mit langer Geschichte stabiler oder wachsender Dividendenzahlungen. Bekannte Beispiele sind Johnson & Johnson, Coca-Cola, Procter & Gamble oder BASF. Diese Unternehmen gelten als finanziell solide, haben oft Jahrzehnte ohne Dividendenkürzung hinter sich und zählen zu den sogenannten „Dividend Aristocrats“ oder „Dividend Kings“.
Typische Merkmale:
- Marktkapitalisierung: Mehrere Milliarden Euro oder Dollar
- Dividendenhistorie: Oft 25 bis 60 Jahre ohne Kürzung
- Sektoren: Konsumgüter, Gesundheit, Energie, Finanzen, Industrie
- Rendite: Häufig zwischen 1,5 und 4 Prozent, je nach Marktlage
Wichtig zu verstehen: Auch Blue Chips können Dividenden kürzen oder aussetzen, wie es in Krisenzeiten vereinzelt vorkommt. Die Stabilität ist real, aber nicht garantiert.
Wie funktionieren Dividenden-ETFs und was enthalten sie?
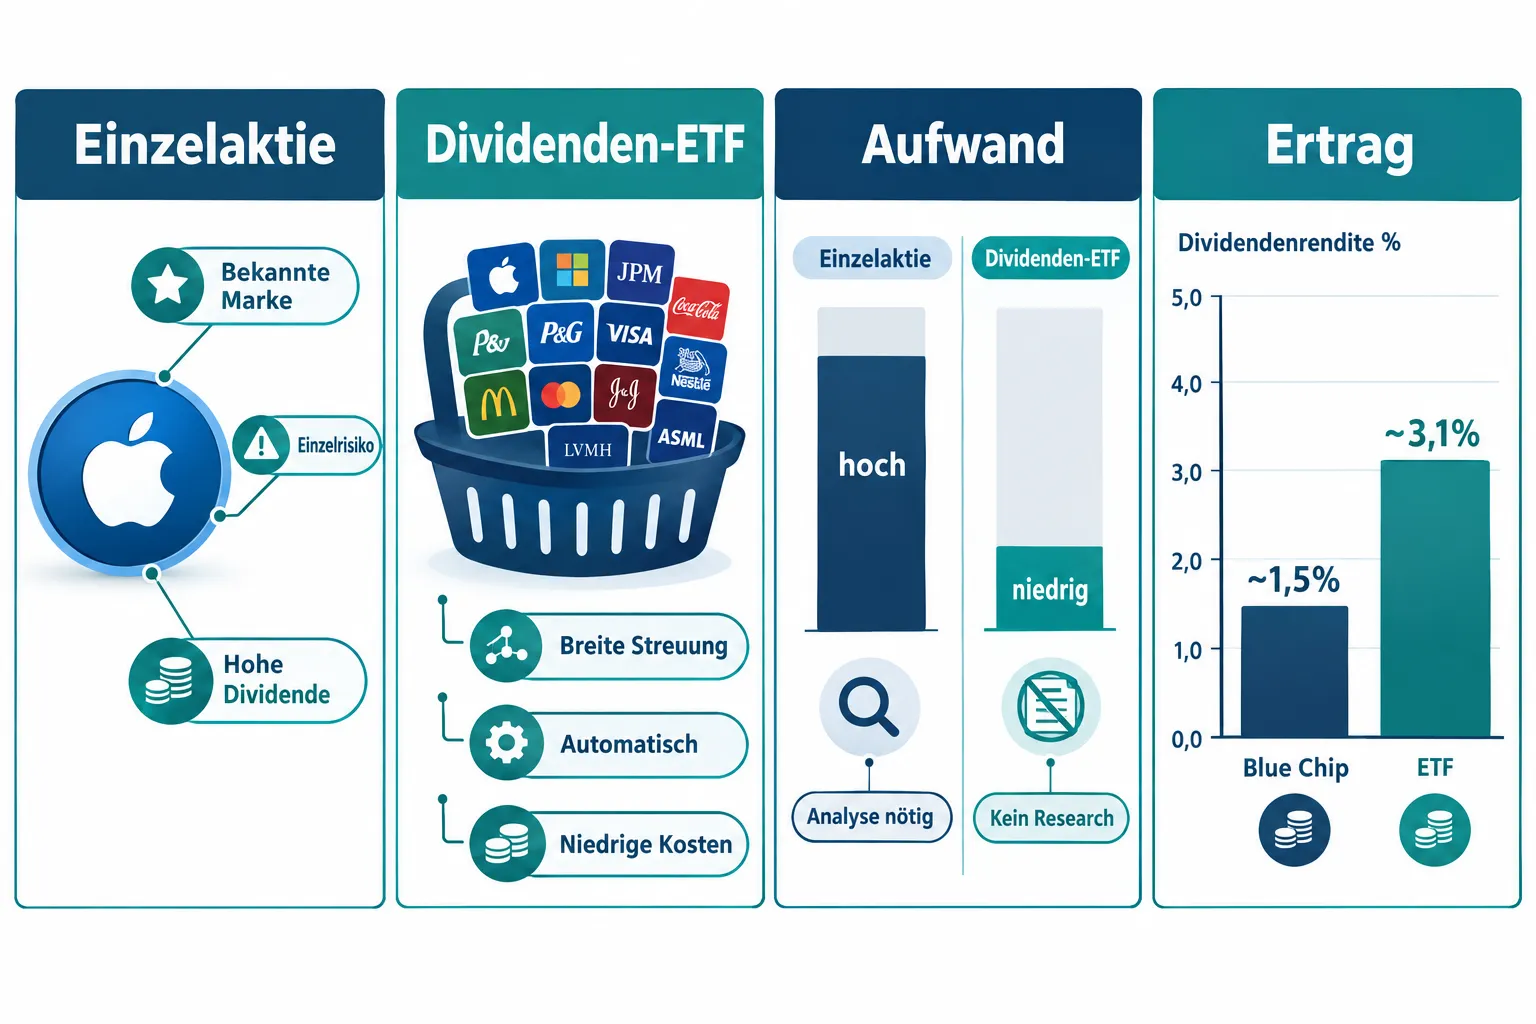
Ein Dividenden-ETF ist ein börsengehandelter Fonds, der einen Index aus dividendenstarken Aktien abbildet. Anleger kaufen mit einem einzigen Wertpapier Anteile an Dutzenden oder Hunderten von Unternehmen gleichzeitig. Der Fonds schüttet die eingesammelten Dividenden regelmäßig, meist quartalsweise, an die Anteilseigner aus.
Was steckt typischerweise drin?
- Breite Marktindizes mit Dividendenfokus (z. B. VYM enthält über 400 US-Aktien)
- Qualitätsgefilterte Indizes, die auf Dividendenwachstum achten (z. B. SCHD mit rund 100 Titeln nach Qualitätskriterien)
- Hochdividenden-Strategien, teils mit Optionsüberlagerung (z. B. DIVO mit rund 6,1 Prozent Rendite)
- Internationale Dividenden-ETFs für globale Streuung
Führende Dividenden-ETFs im Überblick (Stand: Mitte 2026):
| ETF | Rendite (ca.) | Kostenquote | Besonderheit |
|---|---|---|---|
| SCHD | ca. 3,1 % | 0,06 % | Qualitätsfokus, starkes Wachstum |
| VYM | ca. 2,2-2,4 % | 0,06 % | Breite Streuung, sehr günstig |
| DVY | ca. 3,4-3,6 % | 0,38 % | Höhere Rendite, etwas teurer |
| DIVO | ca. 6,1 % | 0,55 %+ | Covered-Call-Strategie, höheres Risiko |
Entscheidungsregel: Wer einfach loslegen und möglichst wenig Zeit investieren möchte, wählt einen breiten, kostengünstigen Dividenden-ETF wie SCHD oder VYM.
Blue Chip Dividend Stocks vs Dividend ETFs: Vor- und Nachteile im direkten Vergleich
Die Kernfrage „Blue-Chip-Dividendenaktien vs. Dividenden-ETFs: Was ist besser für passive Einkommensinvestoren?“ dreht sich vor allem um drei Achsen: Rendite, Risiko und Aufwand.
Vorteile von Blue-Chip-Einzelaktien:
- Möglichkeit, gezielt auf bekannte Unternehmen mit starker Dividendenhistorie zu setzen
- Präzise steuerliche Steuerung durch Lot-Management (z. B. Verluste gezielt realisieren)
- Keine laufenden Fondskosten (Kostenquote entfällt)
- Direkte Kontrolle über Sektorgewichtung
Nachteile von Blue-Chip-Einzelaktien:
- Konzentriertes Risiko: Ein Dividendenausfall eines einzelnen Unternehmens trifft das Portfolio direkt
- Hoher Rechercheaufwand: Quartalszahlen, Ausschüttungsquoten, Geschäftsmodell müssen laufend beobachtet werden
- Für breite Diversifikation ist mehr Kapital nötig
- Internationale Aktien erfordern Kenntnisse über Währungsrisiken und Quellensteuer
Vorteile von Dividenden-ETFs:
- Automatische Diversifikation über Hunderte von Titeln
- Sehr niedrige Kosten (ab 0,04 bis 0,08 Prozent Kostenquote)
- Kein Research-Aufwand nach dem Kauf
- Einfache Reinvestition und Automatisierung
Nachteile von Dividenden-ETFs:
- Keine Kontrolle über einzelne Positionen im Fonds
- Einige ETFs halten auch schwächere Dividendenzahler im Index
- Hochdividenden-ETFs mit Optionsstrategien können den Kursanstieg begrenzen
Häufiger Fehler: Anleger vergleichen die Dividendenrendite einer einzelnen Blue-Chip-Aktie (z. B. 5 Prozent) mit einem breiten ETF (2,5 Prozent) und schließen daraus, die Aktie sei besser. Dabei übersehen sie das Klumpenrisiko und den Aufwand der laufenden Überwachung.
Wie viel passives Einkommen kann man mit Dividendenaktien oder ETFs erzielen?
Das erzielbare Einkommen hängt direkt vom investierten Kapital und der Dividendenrendite ab. Konkrete Beispiele helfen, die Größenordnungen zu verstehen.
Beispielrechnung (vereinfacht, ohne Steuern):
| Investiertes Kapital | Rendite 2,5 % (ETF) | Rendite 3,5 % (ETF/Aktie) |
|---|---|---|
| 10.000 Euro | 250 Euro/Jahr | 350 Euro/Jahr |
| 50.000 Euro | 1.250 Euro/Jahr | 1.750 Euro/Jahr |
| 200.000 Euro | 5.000 Euro/Jahr | 7.000 Euro/Jahr |
Für ein monatliches Zusatzeinkommen von 500 Euro wären bei 3 Prozent Rendite rund 200.000 Euro Anlagekapital nötig. Das zeigt: Dividendeninvestieren ist ein langfristiges Spiel, kein schneller Weg zu hohem Einkommen.
Entscheidungsregel: Wer unter 20.000 Euro investieren möchte, fährt mit einem ETF fast immer besser, weil die Diversifikation mit wenig Kapital bei Einzelaktien kaum erreichbar ist.
Dividenden-ETF-Kosten und Kostenquoten im Vergleich
Kosten sind bei langfristigen Anlagen ein entscheidender Faktor. Dividenden-ETFs gehören zu den günstigsten Anlageprodukten überhaupt. SCHD und VYM liegen bei rund 0,06 Prozent Jahreskosten, manche Vanguard-Fonds sogar bei 0,04 bis 0,05 Prozent.
Bei Einzelaktien fallen keine Fondskosten an, aber der versteckte Aufwand ist real: Transaktionskosten beim Kauf und Verkauf, Zeit für Research sowie mögliche Fehler durch unvollständige Analyse. Wer zehn Einzelaktien hält, muss zehn Unternehmen dauerhaft beobachten.
Hochdividenden-ETFs mit Optionsstrategien wie DIVO oder KNG kosten oft 0,5 Prozent oder mehr. Diese höheren Kosten fressen einen Teil der Mehrrendite auf und sollten sorgfältig gegen den Mehrertrag abgewogen werden.
Kann man mit Dividendenaktien oder ETFs Geld verlieren?
Ja, sowohl Dividendenaktien als auch Dividenden-ETFs können an Wert verlieren. Dividenden sind keine Garantie. In einer Rezession oder einem Marktabschwung können Kurse fallen und Unternehmen Dividenden kürzen oder aussetzen.
Was in Krisen passiert:
- Bei Einzelaktien kann ein Dividendenausfall das Portfolioeinkommen um 5 bis 15 Prozent reduzieren, wenn das Unternehmen einen großen Anteil ausmacht.
- Bei einem breiten ETF mit 100 oder mehr Titeln fällt der Ausfall eines einzelnen Unternehmens kaum ins Gewicht.
- In tiefen Marktkrisen (z. B. 2008/2009) sanken auch ETF-Kurse stark, erholten sich aber langfristig.
Entscheidungsregel: Wer Kapitalerhalt über alles stellt und keine Schwankungen toleriert, sollte Dividendeninvestments generell nur als Teil eines breiteren Portfolios einsetzen.
Wie oft zahlen Dividendenaktien und ETFs aus?
Die meisten US-amerikanischen Dividendenaktien und ETFs zahlen quartalsweise aus, also viermal im Jahr. Einige europäische Aktien zahlen nur einmal jährlich. Manche ETFs, insbesondere monatlich ausschüttende Produkte, zahlen zwölf Mal im Jahr.
Für Anleger, die ein regelmäßiges Einkommen planen, können monatlich ausschüttende ETFs oder eine Kombination aus Aktien mit versetzten Quartalsterminen eine gleichmäßigere Cashflow-Planung ermöglichen.
Dividenden-Reinvestition (DRIP): Einzelaktien vs. ETFs
Dividenden-Reinvestitionsprogramme (DRIP) ermöglichen es, ausgeschüttete Dividenden automatisch in weitere Anteile zu reinvestieren und so den Zinseszinseffekt zu nutzen. Bei Dividenden-ETFs ist dies bei den meisten Brokern mit einem Klick einstellbar. Bei Einzelaktien ist DRIP ebenfalls möglich, aber je nach Broker und Unternehmen unterschiedlich einfach umzusetzen.
Vorteil der ETF-DRIP: Reinvestierte Beträge werden automatisch auf alle Positionen im Fonds verteilt, ohne dass der Anleger Einzelentscheidungen treffen muss. Bei Einzelaktien muss man entscheiden, in welche Aktie die Dividende fließt, was Research erfordert.
Steuerliche Aspekte: Dividendenaktien vs. ETFs
Steuerlich gibt es relevante Unterschiede. In Deutschland unterliegen Dividenden und ETF-Ausschüttungen der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der jährliche Sparerpauschbetrag (1.000 Euro für Einzelpersonen, 2.000 Euro für Ehepaare, Stand 2026) gilt für beide Anlageformen.
Wo Einzelaktien steuerlich punkten:
- Gezielte Verlustverrechnung durch den Verkauf einzelner Positionen mit Verlust (Tax-Loss-Harvesting)
- Präzise Kontrolle über Realisierungszeitpunkt von Kursgewinnen
Wo ETFs steuerlich einfacher sind:
- Nur eine Position in der Steuererklärung statt vieler Einzeltransaktionen
- Ausländische Quellensteuer auf Dividenden wird im ETF oft effizienter verwaltet
Hinweis: Für internationale Dividendenaktien können Quellensteuern aus dem Ausland anfallen, die nicht immer vollständig anrechenbar sind. ETFs mit Domizil in Irland oder Luxemburg nutzen oft günstigere Doppelbesteuerungsabkommen.
Wie viel Startkapital braucht man für Dividendeninvestments?
Für Dividenden-ETFs reicht bereits ein kleiner Betrag. Viele Broker ermöglichen Sparpläne ab 25 Euro monatlich. Ein einzelner ETF-Anteil kann je nach Produkt zwischen 20 und 150 Euro kosten.
Für ein gut diversifiziertes Einzelaktienportfolio mit mindestens 15 bis 20 Blue-Chip-Titeln sind realistisch 10.000 bis 30.000 Euro nötig, um Transaktionskosten sinnvoll zu verteilen und echte Diversifikation zu erreichen.
Entscheidungsregel: Unter 10.000 Euro Startkapital sind Dividenden-ETFs fast immer die bessere Wahl. Ab 50.000 Euro kann eine Kombination aus ETFs und ausgewählten Einzelaktien sinnvoll sein.
Sollte man in Einzelaktien oder Dividenden-ETFs investieren?
Die Frage „Blue-Chip-Dividendenaktien vs. Dividenden-ETFs: Was ist besser für passive Einkommensinvestoren?“ lässt sich mit einer klaren Entscheidungsmatrix beantworten:
Dividenden-ETFs sind besser geeignet, wenn:
- Wenig Zeit für Research vorhanden ist
- Das Startkapital unter 20.000 bis 30.000 Euro liegt
- Breite Diversifikation ohne Aufwand gewünscht wird
- Internationale Märkte abgedeckt werden sollen
- Anfänger in das Dividendeninvestieren einsteigen
Blue-Chip-Einzelaktien sind besser geeignet, wenn:
- Tiefes Wissen über bestimmte Unternehmen oder Sektoren vorhanden ist
- Steuerliche Optimierung durch Lot-Management angestrebt wird
- Konzentrierte Wetten auf wenige Qualitätsunternehmen bewusst gewollt sind
- Ausreichend Kapital für echte Diversifikation vorhanden ist (50.000 Euro+)
Für die meisten Anleger ist eine Kombination sinnvoll: ein Kern-ETF (z. B. SCHD oder VYM) als Basis, ergänzt durch zwei bis fünf Einzelaktien in Bereichen, die man besonders gut kennt.
FAQ
Was ist der Unterschied zwischen Blue-Chip-Aktien und Dividenden-ETFs? Blue-Chip-Aktien sind Einzelwertpapiere großer, etablierter Unternehmen. Dividenden-ETFs bündeln viele solcher Aktien in einem Fonds und bieten automatische Diversifikation bei niedrigen Kosten.
Welcher Dividenden-ETF hat die höchste Rendite? Hochdividenden-ETFs wie DIVO (ca. 6,1 %) oder PEY (ca. 4,4 %) bieten höhere Ausschüttungen, aber auch höhere Kosten und teils begrenzte Kurschancen. Für Qualität und Wachstum gilt SCHD mit ca. 3,1 % als führende Wahl.
Kann ich mit 1.000 Euro in Dividendenaktien investieren? Mit 1.000 Euro ist ein Dividenden-ETF-Sparplan sinnvoll. Ein diversifiziertes Einzelaktienportfolio ist mit diesem Betrag kaum umsetzbar, da Transaktionskosten und Klumpenrisiko zu groß wären.
Wie sicher sind Dividendenzahlungen in einer Rezession? Weder Einzelaktien noch ETFs garantieren Dividenden. In Krisen kürzen manche Unternehmen ihre Ausschüttungen. ETFs sind robuster, weil ein einzelner Ausfall kaum ins Gewicht fällt.
Wie werden Dividenden aus ETFs in Deutschland besteuert? ETF-Ausschüttungen unterliegen der Abgeltungsteuer (25 % plus Solidaritätszuschlag). Der Sparerpauschbetrag von 1.000 Euro (Einzelperson) kann genutzt werden, um einen Teil steuerfrei zu vereinnahmen.
Lohnt sich DRIP bei Dividenden-ETFs? Ja. Automatische Reinvestition verstärkt den Zinseszinseffekt erheblich. Bei einem ETF-Sparplan ist dies einfach einzurichten und erfordert keine weiteren Entscheidungen.
Sind internationale Dividendenaktien besser als ETFs? Für die meisten Privatanleger sind internationale Dividenden-ETFs einfacher und sicherer. Direktkäufe ausländischer Aktien erfordern Kenntnisse über Quellensteuer, Währungsrisiken und lokale Regulierung.
Was ist ein „Dividend Aristocrat“? Ein Dividend Aristocrat ist ein US-Unternehmen aus dem S&P 500, das seine Dividende mindestens 25 Jahre in Folge gesteigert hat. Viele Dividenden-ETFs nutzen dieses Kriterium als Qualitätsfilter.
Wie oft sollte ich mein Dividendenportfolio überprüfen? Bei Dividenden-ETFs reicht eine jährliche Überprüfung. Bei Einzelaktien empfiehlt sich eine Kontrolle nach jedem Quartalsbericht, mindestens aber halbjährlich.
Welche Fehler machen Anfänger beim Dividendeninvestieren? Häufige Fehler: zu hohe Renditen ohne Risikoprüfung jagen, zu wenig Diversifikation, Dividenden nicht reinvestieren und kurzfristig denken. Dividendeninvestieren braucht einen langen Anlagehorizont.
Fazit: Welche Strategie passt zu Ihnen?
Für die meisten passiven Einkommensinvestoren sind Dividenden-ETFs die pragmatischere, kostengünstigere und risikoärmere Wahl. Fonds wie SCHD, VYM oder DVY bieten Renditen von 2 bis 3,6 Prozent, minimale Kosten und breite Streuung, ohne dass laufende Analysearbeit anfällt.
Blue-Chip-Einzelaktien haben ihren Platz, aber nur für Anleger mit ausreichend Kapital, echtem Interesse an Unternehmensanalyse und dem Wunsch nach individueller Steueroptimierung. Sie sind eine Ergänzung, kein Ersatz für einen soliden ETF-Kern.
Konkrete nächste Schritte:
- Bestimmen Sie Ihr verfügbares Kapital und Ihre monatliche Sparrate.
- Wählen Sie einen kostengünstigen Dividenden-ETF (z. B. SCHD oder VYM) als Basis.
- Richten Sie einen automatischen Sparplan mit DRIP ein.
- Prüfen Sie nach 12 Monaten, ob Sie einzelne Blue-Chip-Positionen ergänzen möchten.
- Überprüfen Sie das Portfolio einmal jährlich und passen Sie die Gewichtung bei Bedarf an.
Wer diese Schritte konsequent umsetzt, baut langfristig ein stabiles passives Einkommen auf, ohne täglich Börsennachrichten verfolgen zu müssen.
Weiterlesen in Finanzen
- Was ist die ASML-Aktie und warum ist sie so wichtig für die Halbleiterindustrie?
- Die besten Stock Screener für Value-Investoren: Tools zum Finden unterbewerteter Unternehmen mit KGV-, KBV- und Cashflow-Filtern
- Risikoarme Dividendenaktien für Einsteiger: Wie man ein solides Einkommensportfolio aufbaut
- Welche Aktien profitieren von hohen Energiepreisen? Die wichtigsten Branchen und Geschäftsmodelle
- Energiewende-Profiteure: Erneuerbare Energien und Infrastruktur-Aktien im Fokus
- Studentenwohnung & Steuer
Hinterlasse jetzt einen Kommentar