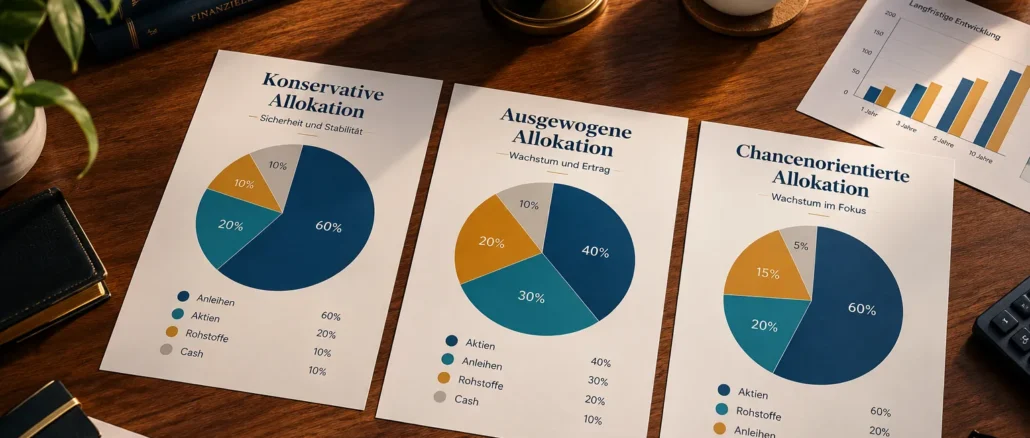
Ein diversifiziertes Aktienportfolio aufzubauen bedeutet, Kapital bewusst auf verschiedene Anlageklassen, Regionen und Sektoren zu verteilen, damit kein einzelner Verlust das gesamte Vermögen gefährdet. Die richtige Asset-Allocation hängt von Risikobereitschaft, Zeithorizont und finanziellen Zielen ab. Konservative Anleger setzen auf mehr Anleihen und Alternativen, aggressive Anleger auf einen hohen Aktienanteil.
Key Takeaways
- Asset-Allocation ist die Aufteilung des Portfolios auf Aktien, Anleihen, Rohstoffe und alternative Anlagen. Sie bestimmt langfristig mehr als die Einzeltitelauswahl.
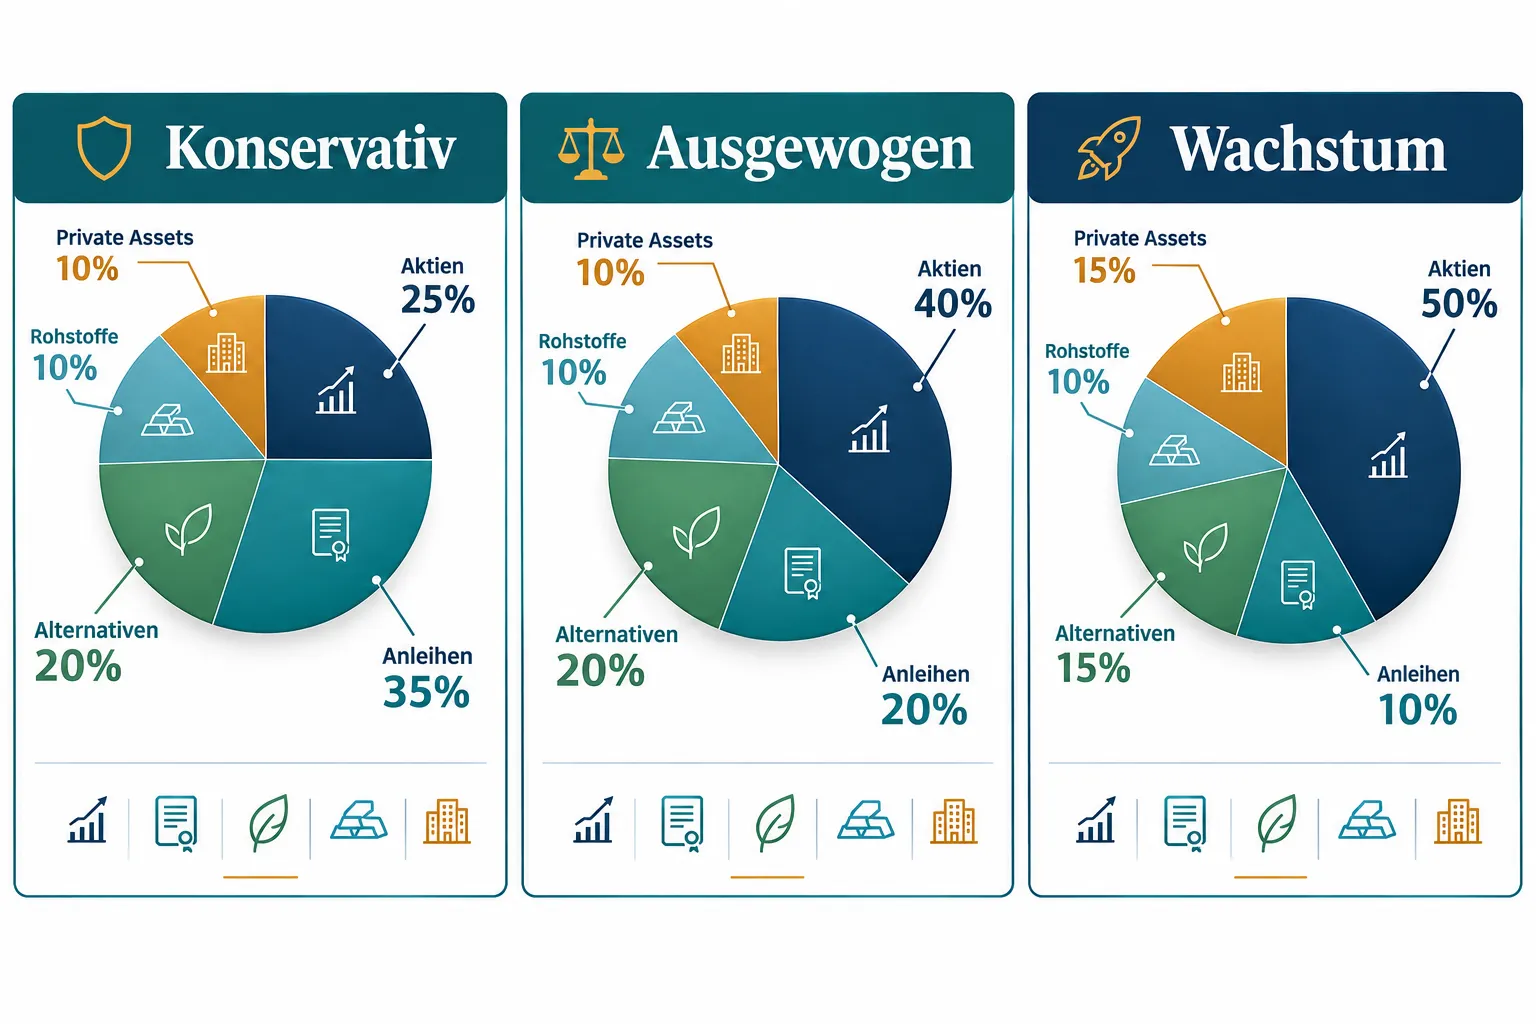
- Konservative Portfolios halten etwa 25 % Aktien, 35 % Anleihen und 40 % in Alternativen und Rohstoffen. Wachstumsportfolios halten 50 % oder mehr in Aktien.
- Die alte 60/40-Regel (60 % Aktien, 40 % Anleihen) wird 2026 von führenden Vermögensverwaltern zu einem „60/40+“-Modell mit Alternativen erweitert.
- Junge Anleger unter 30 können 80 bis 100 % in Aktien investieren. Der Anleihenanteil steigt sinnvollerweise mit zunehmendem Alter.
- Internationale Aktien sollten 20 bis 40 % des Aktienanteils ausmachen, um Klumpenrisiken im Heimatmarkt zu reduzieren.
- Rebalancing einmal pro Jahr oder bei Abweichungen von mehr als 5 Prozentpunkten ist für die meisten Anleger ausreichend.
- Überdiversifikation ist real: Wer mehr als 20 bis 30 Einzeltitel oder zu viele überlappende ETFs hält, verwässert Renditen ohne echten Zusatznutzen.
- Günstige Indexfonds auf breite Indizes wie MSCI World, S&P 500 oder Bloomberg Global Aggregate sind das Fundament jedes kosteneffizienten Portfolios.
Was bedeutet Asset-Allocation und warum ist sie entscheidend?
Asset-Allocation beschreibt die strategische Aufteilung eines Portfolios auf verschiedene Anlageklassen, zum Beispiel Aktien, Anleihen, Rohstoffe, Immobilien und Liquidität. Sie ist der wichtigste Faktor für langfristige Portfoliorenditen, weil sie bestimmt, welchem Marktrisiko ein Anleger ausgesetzt ist.
Diversifikation und Asset-Allocation werden oft verwechselt, meinen aber Unterschiedliches:
- Asset-Allocation legt fest, wie viel Prozent des Kapitals in welche Anlageklasse fließt (z. B. 60 % Aktien, 30 % Anleihen, 10 % Gold).
- Diversifikation beschreibt die Streuung innerhalb einer Anlageklasse (z. B. Aktien aus 40 Ländern statt nur Deutschland).
Beides zusammen schützt vor Klumpenrisiken. Ein Portfolio, das zu 100 % aus deutschen Technologieaktien besteht, ist zwar „diversifiziert“ im Sinne von vielen Titeln, aber nicht in Bezug auf Asset-Allocation.
Merksatz: Asset-Allocation entscheidet über das Risikoprofil. Diversifikation reduziert das titelspezifische Risiko innerhalb jeder Klasse.
Konservativ vs. aggressiv: Was unterscheidet die Portfoliotypen wirklich?
Der Unterschied liegt im Verhältnis von Aktien zu stabilisierenden Anlagen wie Anleihen und Alternativen. Je höher der Aktienanteil, desto höher die erwartete Rendite und die möglichen Schwankungen.
Hier eine konkrete Übersicht der drei Hauptprofile für 2026:
| Profil | Aktien | Anleihen | Alternativen / Rohstoffe | Zielrendite | Max. Drawdown |
|---|---|---|---|---|---|
| Konservativ | ~25 % | ~35 % | ~40 % | 5-7 % p.a. | <10 % |
| Ausgewogen | ~40 % | ~20 % | ~40 % | 7-9 % p.a. | <18 % |
| Wachstum (aggressiv) | ~50 %+ | ~10 % | ~25-40 % | 9-12 % p.a. | <25 % |
Wähle konservativ, wenn: der Anlagehorizont kürzer als 5 Jahre ist, regelmäßige Entnahmen geplant sind oder Kursverluste von mehr als 15 % psychologisch schwer zu ertragen wären.
Wähle aggressiv, wenn: der Horizont 15 Jahre oder länger beträgt, kein Kapital kurzfristig benötigt wird und Kursschwankungen von 30 % oder mehr tolerierbar sind.
Wie viel Aktien vs. Anleihen je nach Alter?
Als Faustregel gilt: Je jünger, desto mehr Aktien. Der Anleihenanteil steigt mit dem Alter, weil der Zeithorizont kürzer wird und das Kapital vor starken Schwankungen geschützt werden muss.
Konkrete Orientierungswerte für 2026:
- Alter 20-35 (35-45 Jahre bis Rente): 80-99 % Aktien, 0-5 % Anleihen, Rest in Alternativen
- Alter 35-50 (20-30 Jahre bis Rente): 60-75 % Aktien, 15-25 % Anleihen, 5-15 % Alternativen
- Alter 50-60 (10 Jahre bis Rente): 50-65 % Aktien, 25-35 % Anleihen, 5-15 % Alternativen
- Rentner: 30-50 % Aktien, 40-55 % hochwertige Anleihen, 10-15 % Sachwerte als Inflationsschutz
Wichtig: Diese Werte sind Ausgangspunkte, keine Gebote. Wer mit 55 noch ein sehr stabiles Einkommen hat und einen langen Anlagehorizont, kann mehr Aktien halten als die Tabelle vorschlägt.
Beste Asset-Allocation für Anleger mit 10 Jahren bis zur Rente
Wer noch 10 Jahre bis zur Rente hat, befindet sich in einer Übergangsphase: genug Zeit für Aktienrenditen, aber zu wenig, um einen großen Crash vollständig auszusitzen.
Eine solide Ausgangsallokation für diesen Zeithorizont:
- 50-65 % global diversifizierte Aktien (davon 30-40 % international)
- 25-35 % Anleihen (Schwerpunkt auf Investment-Grade-Qualität)
- 5-15 % Alternativen (Gold, Immobilienfonds, Rohstoffe als Inflationspuffer)
Morningstar-Analysen aus 2026 zeigen, dass hochwertige US-Anleihen in den ersten Monaten des Jahres besser abschnitten als US-Aktien. Das unterstreicht, warum ein solider Anleihenanteil in dieser Phase als Puffer wirkt, nicht nur als Renditebremse.
Häufiger Fehler: Anleger mit 10 Jahren bis zur Rente halten oft noch 90 % Aktien und unterschätzen das Sequenzrisiko, also das Risiko, kurz vor Rentenbeginn in einen Bärenmarkt zu geraten.
Ist 100 % Aktien für junge Anleger zu riskant oder sinnvoll?
Für Anleger unter 30 mit einem Horizont von 35 Jahren oder mehr ist ein sehr hoher Aktienanteil von 80 bis 100 % rational begründbar. Die Zeit gleicht kurzfristige Verluste aus, und Anleihen bremsen die Rendite in dieser Phase erheblich.
Argumente für 100 % Aktien unter 30:
- Langer Zeithorizont absorbiert Volatilität
- Menschliches Kapital (zukünftige Gehälter) wirkt wie eine implizite Anleihe
- Niedrige Anleihenrenditen machen Anleihen in Wachstumsphasen weniger attraktiv
Argumente dagegen:
- Psychologischer Druck bei starken Kurseinbrüchen kann zu Panikverkäufen führen
- Wer Kapital möglicherweise früher benötigt (Hauskauf, Notfall), braucht einen Puffer
Empfehlung: 5 bis 10 % in Anleihen oder Geldmarktfonds als Liquiditätspuffer sind auch für junge Anleger sinnvoll, nicht wegen der Rendite, sondern wegen der Handlungsfähigkeit in Krisen.
Wie viel Prozent sollten in internationale Aktien fließen?
Internationale Aktien sollten mindestens 20 bis 40 % des gesamten Aktienanteils ausmachen. Viele Anleger halten deutlich zu viel im Heimatmarkt, ein Phänomen, das als „Home Bias“ bekannt ist.
Typische Richtwerte für einen deutschen Anleger:
- 50-60 % US-Aktien (über MSCI World oder S&P 500 ETF)
- 15-20 % Europa (inkl. Deutschland)
- 10-15 % Schwellenländer (MSCI Emerging Markets)
- 5-10 % Pazifik / Japan
Wer ausschließlich in DAX-Aktien investiert, setzt alles auf eine Region, eine Währung und ein Konjunkturumfeld. Globale Diversifikation über kostengünstige Indexfonds ist der einfachste Weg, dieses Risiko zu reduzieren.
Wie oft sollte ein diversifiziertes Portfolio rebalanciert werden?
Rebalancing einmal jährlich oder bei einer Abweichung von mehr als 5 Prozentpunkten von der Zielallokation ist für die meisten Privatanleger ausreichend und kosteneffizient.
Zwei gängige Methoden:
- Kalenderbasiertes Rebalancing: Einmal pro Jahr, zum Beispiel immer im Januar, werden die Gewichte auf die Zielallokation zurückgesetzt.
- Schwellenbasiertes Rebalancing: Sobald eine Anlageklasse um mehr als 5 Prozentpunkte von der Zielquote abweicht, wird angepasst.
Praxistipp: Wer regelmäßig Kapital nachkauft (z. B. monatlicher Sparplan), kann Rebalancing oft durch gezielte Käufe der untergewichteten Klasse vornehmen, ohne Positionen verkaufen zu müssen. Das spart Transaktionskosten und Steuereffekte.
Günstige Indexfonds als Fundament eines diversifizierten Portfolios
Kostengünstige Indexfonds und ETFs sind das effizienteste Werkzeug für den Aufbau eines diversifizierten Portfolios, auch mit kleinem Budget. Schon ab 25 Euro monatlich lassen sich breite Marktindizes besparen.
Bewährte Bausteine für ein diversifiziertes Kernportfolio:
- MSCI World ETF: Abdeckung von rund 1.500 Unternehmen aus 23 Industrieländern
- MSCI Emerging Markets ETF: Ergänzung um Schwellenländer wie China, Indien, Brasilien
- Bloomberg Global Aggregate Bond ETF: Breite Anleihenabdeckung für den defensiven Portfolioteil
- MSCI ACWI ETF: Kombiniert Industrie- und Schwellenländer in einem Produkt
Wähle X, wenn: Wer ein einfaches Ein-Fonds-Portfolio bevorzugt, ist mit einem MSCI ACWI ETF gut bedient. Wer die Gewichtung selbst steuern möchte, kombiniert MSCI World und Emerging Markets im gewünschten Verhältnis.
Wie erkenne ich, ob mein Portfolio ausreichend diversifiziert ist?
Ein Portfolio ist ausreichend diversifiziert, wenn kein einzelner Titel, Sektor oder Markt mehr als 20 bis 25 % des Gesamtwertes ausmacht und verschiedene Anlageklassen mit geringer Korrelation vertreten sind.
Checkliste für ausreichende Diversifikation:
- Kein Einzeltitel macht mehr als 5 % des Portfolios aus
- Kein einzelner Sektor (z. B. Technologie) übersteigt 25 %
- Mindestens zwei Anlageklassen sind vertreten (z. B. Aktien + Anleihen)
- Internationale Aktien machen mindestens 20 % des Aktienanteils aus
- Die Gesamtzahl der Einzeltitel liegt bei mindestens 20, bei ETFs ist ein Fonds ausreichend
Kann man zu stark diversifizieren? Ja. Wer 15 verschiedene ETFs hält, die alle ähnliche Indizes abbilden, zahlt mehrfach Kosten ohne echten Diversifikationsgewinn. Drei bis fünf gut gewählte ETFs decken für die meisten Anleger alles Wesentliche ab.
Häufige Fehler beim Aufbau eines diversifizierten Portfolios
Die größten Fehler passieren nicht bei der Titelauswahl, sondern bei der Struktur und dem Verhalten.
- Home Bias: Zu hohe Gewichtung des Heimatmarktes ohne sachlichen Grund
- Scheindiversifikation: Viele ETFs kaufen, die denselben Index abbilden
- Emotionales Rebalancing: Nach Kurseinbrüchen umschichten statt nach Plan
- Kosten ignorieren: Aktiv gemanagte Fonds mit 1,5 % Verwaltungsgebühr fressen langfristig erhebliche Rendite
- Zeithorizont vergessen: Zu konservative Allokation bei langen Horizonten kostet Rendite
- Alternativen überschätzen: Komplexe Produkte wie gehebelte Zertifikate gehören nicht in ein Basisportfolio
FAQ: Häufige Fragen zur Asset-Allocation
Was ist der Unterschied zwischen Diversifikation und Asset-Allocation? Asset-Allocation legt die Aufteilung auf Anlageklassen fest. Diversifikation streut das Risiko innerhalb einer Klasse. Beides ist nötig für ein stabiles Portfolio.
Ist die 60/40-Regel noch zeitgemäß? Sie ist ein guter Ausgangspunkt, aber 2026 empfehlen führende Vermögensverwalter ein „60/40+“-Modell, das Alternativen wie Sachwerte oder Hedgestrategien ergänzt, um Volatilität zu reduzieren.
Wie baue ich ein diversifiziertes Portfolio mit wenig Geld auf? Ein einziger MSCI World ETF oder MSCI ACWI ETF ab 25 Euro monatlich reicht für den Anfang. Mit zunehmendem Kapital lassen sich Anleihen-ETFs und Emerging-Markets-ETFs ergänzen.
Sollte ich unter 30 überhaupt Anleihen halten? Nicht unbedingt für die Rendite, aber 5 bis 10 % in einem Geldmarktfonds oder kurzlaufenden Anleihen-ETF schafft einen Liquiditätspuffer für Krisen oder unerwartete Ausgaben.
Wie viele ETFs brauche ich für ein diversifiziertes Portfolio? Drei bis fünf ETFs reichen für die meisten Anleger: ein globaler Aktien-ETF, ein Schwellenländer-ETF, ein Anleihen-ETF und optional ein Rohstoff- oder Immobilien-ETF.
Was bedeutet Rebalancing und wie oft ist es nötig? Rebalancing stellt die ursprüngliche Zielallokation wieder her, wenn einzelne Positionen durch Kursentwicklung zu groß oder zu klein geworden sind. Einmal jährlich oder bei 5 % Abweichung ist ausreichend.
Wie hoch sollte der internationale Aktienanteil sein? Mindestens 20 bis 40 % des Aktienanteils sollten internationale Märkte abdecken. Ein MSCI World ETF enthält bereits rund 70 % US-Aktien und 30 % andere Industrieländer.
Was sind Alternativen im Portfolio-Kontext? Alternativen umfassen Gold, Rohstoffe, Immobilienfonds (REITs), Infrastruktur und Hedgestrategien. Sie haben eine geringe Korrelation zu Aktien und Anleihen und verbessern die Risikostreuung.
Fazit: Konkrete nächste Schritte für den Portfolioaufbau
Ein diversifiziertes Aktienportfolio mit der richtigen Asset-Allocation ist keine Frage von Expertise, sondern von Struktur und Disziplin. Die wichtigsten Handlungsschritte:
- Risikoprofil bestimmen: Zeithorizont, Liquiditätsbedarf und psychologische Verlusttoleranz ehrlich einschätzen.
- Zielallokation festlegen: Konservativ (25/35/40), ausgewogen (40/20/40) oder Wachstum (50+/10/25-40) als Startpunkt wählen.
- Kostengünstige ETFs als Fundament nutzen: MSCI World, Emerging Markets und ein Anleihen-ETF decken die wichtigsten Klassen ab.
- Internationalen Anteil bewusst steuern: Mindestens 20 bis 40 % des Aktienanteils sollten nicht im Heimatmarkt liegen.
- Rebalancing-Plan festlegen: Einmal jährlich oder bei 5 % Abweichung anpassen, am besten über Zukäufe statt Verkäufe.
- Komplexität begrenzt halten: Drei bis fünf ETFs sind besser als 15 überlappende Produkte.
Wer diese Schritte konsequent umsetzt, hat das Fundament für ein langfristig stabiles, renditestarkes Portfolio gelegt, unabhängig davon, ob das Ziel Altersvorsorge, Vermögensaufbau oder finanzielle Unabhängigkeit heißt.


Hinterlasse jetzt einen Kommentar